Das Wichtigste in Kürze
- Firmenkreditkarte und Geschäftskonto im Überblick: Grundlegende Unterschiede, Funktionsweise und typische Merkmale beider…
- Einsatzszenarien: Wann welche Lösung punktet: Konkrete Situationen, in denen Kreditkarte oder Geschäftskonto die bessere…
- Liquidität, Buchhaltung und Kosten: Wie sich beide Optionen auf Cashflow, Buchungskomfort und laufende Kosten…
- Die optimale Kombination beider Lösungen: Warum die Kombination aus Firmenkreditkarte und Geschäftskonto oft die…
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
American Express Platinum Card
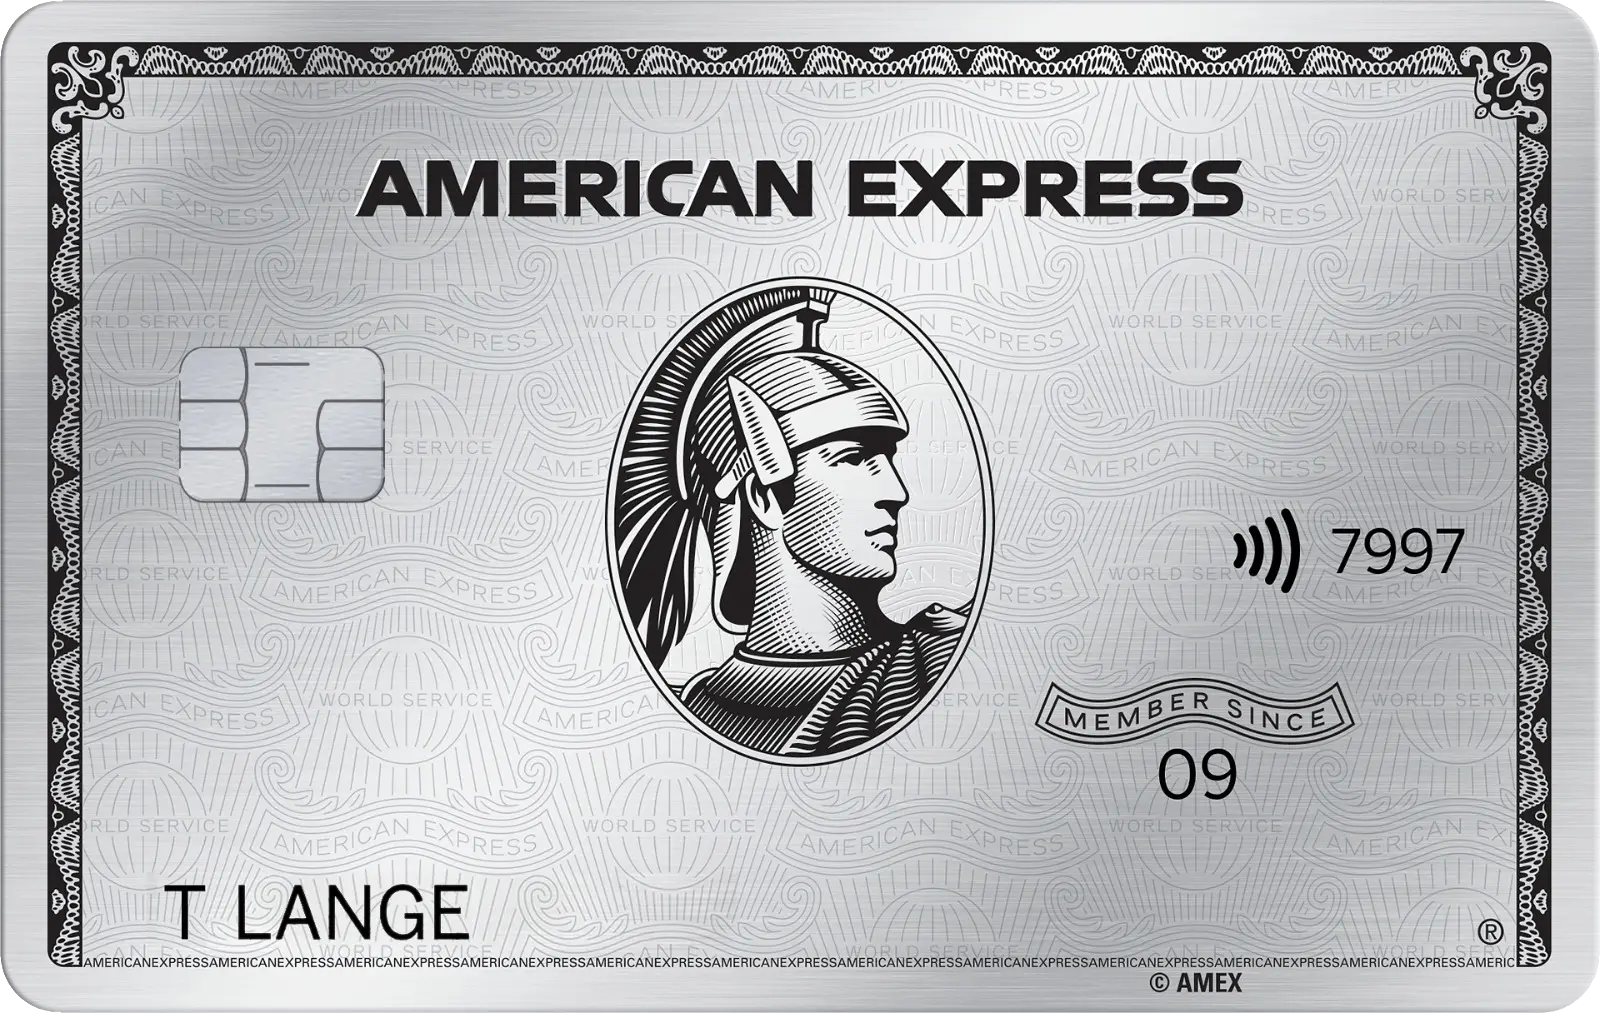
American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card aus Metall
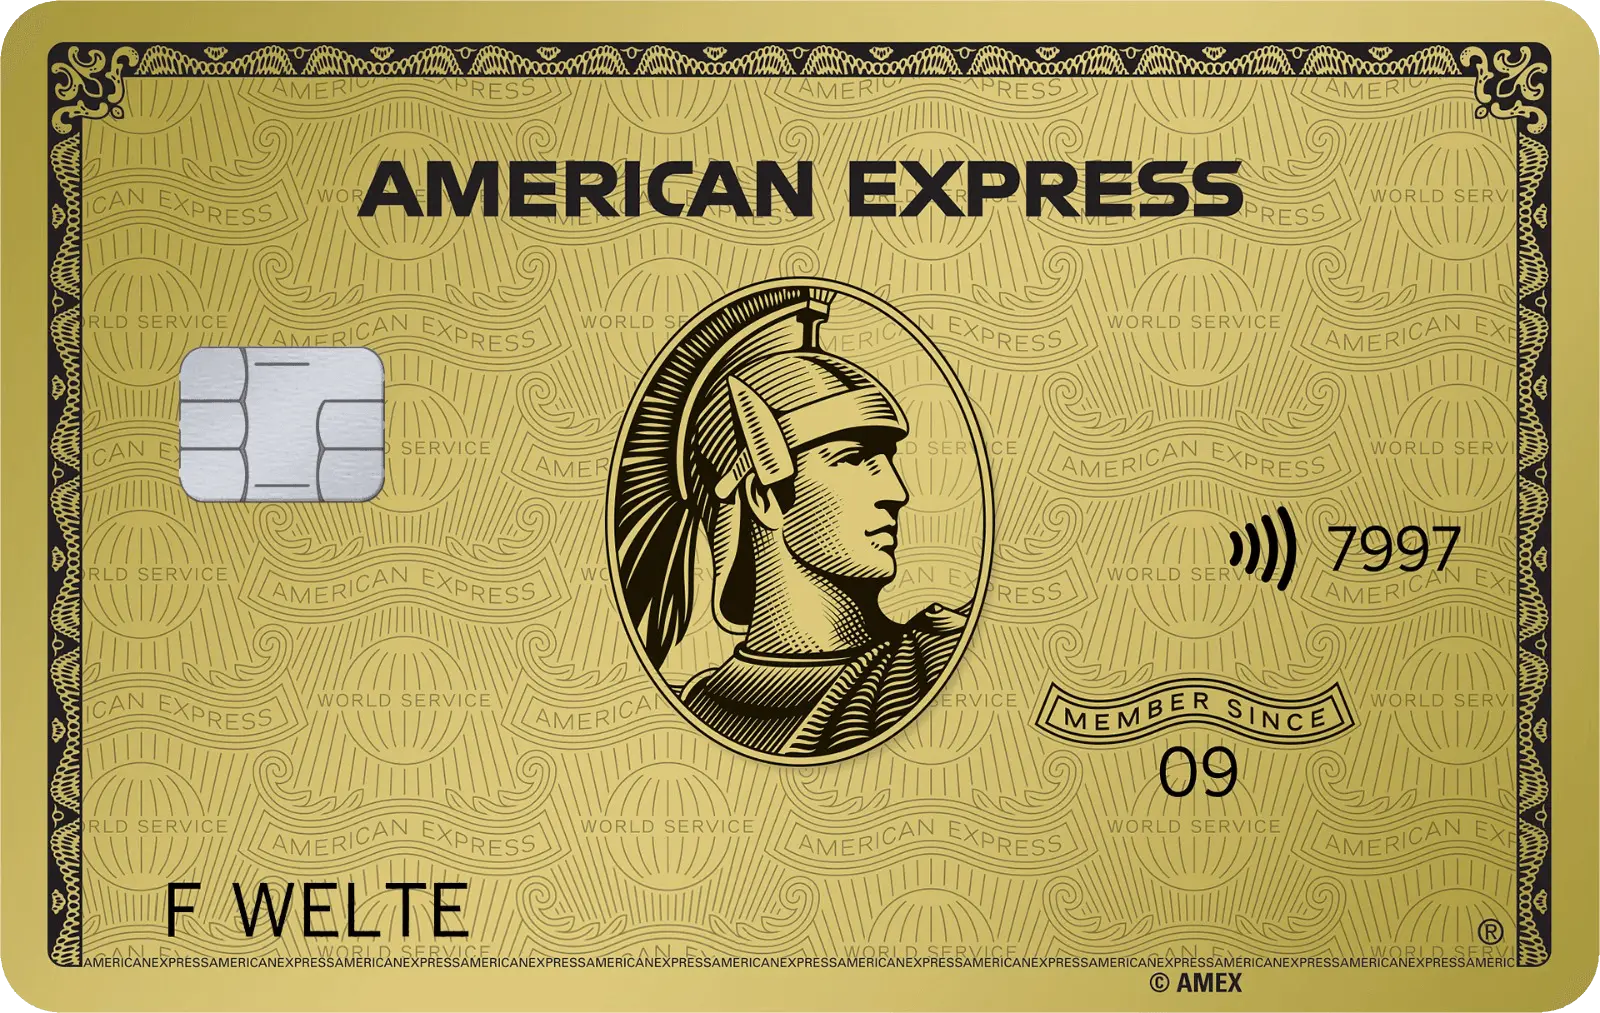
American Express Gold Card aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card Rosé aus Metall
American Express Gold Card Rosé aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Firmenkreditkarte und Geschäftskonto im Überblick
Wer ein Unternehmen führt, steht früher oder später vor der Frage: Reicht ein klassisches Geschäftskonto aus – oder braucht es zusätzlich eine Firmenkreditkarte? Beide Instrumente erfüllen unterschiedliche Aufgaben im geschäftlichen Zahlungsverkehr, und die richtige Wahl hängt stark von den individuellen Anforderungen ab. Neben klassischen Banken bieten auch digitale FinTech-Kreditkarten moderne Lösungen für den Zahlungsverkehr an.
Was ist ein Geschäftskonto?
Ein Geschäftskonto ist das finanzielle Fundament jedes Unternehmens. Es dient der Abwicklung des täglichen Zahlungsverkehrs: Eingehende Zahlungen von Kunden, Überweisungen an Lieferanten, Lastschriften für laufende Kosten und Gehaltszahlungen laufen über dieses Konto. Im Grunde ist es das operative Herzstück der Unternehmensfinanzen.
Typische Funktionen umfassen SEPA-Überweisungen, Daueraufträge, Lastschriftmandate und oft auch eine Debitkarte für alltägliche Ausgaben. Viele Anbieter stellen darüber hinaus digitale Banking-Oberflächen bereit, die Kontobewegungen in Echtzeit anzeigen. Die genauen Konditionen und Leistungen unterscheiden sich je nach Anbieter, wie ein Girokonto-Vergleich zeigt.
Was ist eine Firmenkreditkarte?
Eine Firmenkreditkarte ist ein Zahlungsmittel auf Kreditbasis, das speziell für geschäftliche Ausgaben konzipiert ist. Der wesentliche Unterschied zum Geschäftskonto: Zahlungen werden nicht sofort vom Konto abgebucht, sondern zunächst auf einem Kreditrahmen gesammelt und zu einem späteren Zeitpunkt – meist monatlich – ausgeglichen. Wie sich dieses Prinzip von guthabenbasierten Modellen unterscheidet, zeigt der Vergleich zwischen Kreditkarte und Prepaid-Karte. Beim Einsatz einer Girocard hingegen erfolgt die Abbuchung direkt, was den zentralen Unterschied zwischen Girocard und Kreditkarte ausmacht.
Das schafft einen zeitlichen Puffer zwischen Ausgabe und tatsächlicher Belastung des Kontos. Firmenkreditkarten werden häufig für Reisekosten, Online-Einkäufe, Abonnements und internationale Zahlungen eingesetzt.
📌 Good to know
Ein Geschäftskonto und eine Firmenkreditkarte schließen sich nicht gegenseitig aus. Tatsächlich wird die Kreditkarte in der Regel über das Geschäftskonto abgerechnet. Beide Instrumente ergänzen sich daher ideal – die Frage ist eher, ob eine Kreditkarte zusätzlich zum Konto sinnvoll ist. Welche Vorteile ein Girokonto mit Kreditkarte bieten kann, hängt stark vom jeweiligen Angebot ab.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
- Zugang zu Airport Lounges
- Reiserücktrittsversicherung
- 200 € Online Reiseguthaben
- 150 € Restaurantguthaben
- Umfassender Versicherungsschutz
- Bis zu 5 Zusatzkarten
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr

American Express Blue Card
25 Euro Startguthaben*
Beste Features
- Eine Zusatzkarte inklusive
- Ohne Jahresgebühr
- Amex App
- Verkehrsmittel-Unfallversicherung inklusive
Gebühren
- Ohne Monats- / Jahresgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Card
10.000 Membership Rewards® Punkte*
Beste Features
- Reiseversicherungen
- Priority Pass™ zum Vorteilspreis
- Eine Zusatzkarte inklusive
- Amex Offers
Gebühren
- 5 € monatlich im 1. Jahr,
- Gebührenfrei im 2. Jahr (abhängig vom Kartenumsatz)*
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
PAYBACK American Express Karte
Bis zu 5.000 PAYBACK °Punkte*
Beste Features
- 1.000 PAYBACK °Punkte*
- Zusätzliche °Punkte beim Bezahlen!
- °Punkte verfallen nicht!
- 1 °Punkt pro 3 Euro Umsatz
- Kein °Punkteverfall*
Gebühren
- ohne Monats- / Jahresgebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Einsatzszenarien: Wann welche Lösung punktet
Die Entscheidung zwischen Firmenkreditkarte und Geschäftskonto ist keine Entweder-oder-Frage. Vielmehr geht es darum, zu verstehen, in welchen Situationen welches Instrument seine Stärken ausspielt.
Geschäftskonto: Das Rückgrat des Tagesgeschäfts
Für den regulären Zahlungsverkehr ist das Geschäftskonto unverzichtbar. Typische Szenarien:
- Gehaltszahlungen: Monatliche Überweisungen an Mitarbeiter laufen ausschließlich über das Konto.
- Miete und Fixkosten: Daueraufträge für Büromiete, Versicherungen und Leasingraten werden direkt eingerichtet.
- Kundeneinzahlungen: Eingehende Rechnungsbeträge werden auf dem Geschäftskonto gutgeschrieben.
- Steuerliche Pflichten: Umsatzsteuervorauszahlungen, Gewerbesteuer und Sozialabgaben werden vom Konto abgebucht.
Firmenkreditkarte: Flexibilität für variable Ausgaben
Die Kreditkarte entfaltet ihren Mehrwert dort, wo Flexibilität und Schnelligkeit gefragt sind:
- Geschäftsreisen: Hotels, Flüge, Mietwagen und Bewirtung – alles auf einer Abrechnung, keine einzelnen Überweisungen nötig.
- Online-Abonnements: SaaS-Tools, Cloud-Dienste und digitale Werbeplattformen akzeptieren oft ausschließlich Kreditkartenzahlung.
- Internationale Zahlungen: Kreditkarten bieten in der Regel günstigere Wechselkurse und einfachere Abwicklung als Auslandsüberweisungen.
- Spontane Anschaffungen: Büromaterial, Hardware oder Bewirtungskosten lassen sich sofort und ohne Überweisungswartezeit bezahlen.
📌 Good to know
Viele digitale Dienstleister – von Google Ads über Microsoft 365 bis hin zu Projektmanagement-Tools – setzen eine Kreditkarte als Zahlungsmethode voraus. Ohne Firmenkreditkarte müssen Unternehmen auf private Karten ausweichen, was die Buchhaltung erheblich erschwert. Einen genaueren Blick darauf wirft der Artikel Prepaid Kreditkarte für Firmenkunden. Gerade für diese wiederkehrenden Online-Zahlungen kann eine virtuelle Kreditkarte die Sicherheit und Übersicht erhöhen. Auch bei Zahlungsdienstleistern stellt sich die Frage, ob man beispielsweise für PayPal eine Kreditkarte braucht.
Liquidität, Buchhaltung und Kosten
Neben den Einsatzszenarien spielen finanzielle Aspekte eine zentrale Rolle bei der Entscheidung. Drei Faktoren verdienen besondere Beachtung: Liquidität, Buchungskomfort und laufende Kosten.
Liquiditätsvorteil durch Zahlungsziel
Der größte finanzielle Vorteil einer Firmenkreditkarte liegt im erweiterten Zahlungsziel. Zwischen dem Zeitpunkt der Ausgabe und der tatsächlichen Abbuchung vom Geschäftskonto vergehen oft 20 bis 50 Tage. In dieser Zeit bleibt das Geld auf dem Geschäftskonto und kann anderweitig arbeiten.
Für Unternehmen mit saisonalen Schwankungen oder engem Cashflow ist dieser Puffer Gold wert. Eine Ausgabe im Wert von 5.000 Euro, die erst in sechs Wochen belastet wird, verschafft wertvolle Luft – gerade wenn gleichzeitig offene Kundenrechnungen noch nicht beglichen sind. Zum Weiterlesen: Firmenkreditkarte Vorteile: Warum sich die Geschäftskreditkarte lohnt.
Buchhaltung und Belegmanagement
Moderne Firmenkreditkarten bieten automatische Transaktionskategorisierung, digitale Belegerfassung und Exportfunktionen für gängige Buchhaltungssoftware. Jede Transaktion wird einzeln aufgelistet, Belege können per App fotografiert und zugeordnet werden.
Beim Geschäftskonto hingegen erscheinen Kartenzahlungen oft als Sammelbuchung, was die Zuordnung einzelner Ausgaben erschwert. Wer viele kleine Transaktionen über das Geschäftskonto abwickelt, verliert schnell den Überblick.
Kostenvergleich
Geschäftskonten verursachen in der Regel monatliche Grundgebühren zwischen 0 und 30 Euro, dazu kommen Transaktionsgebühren für Überweisungen und Lastschriften. Firmenkreditkarten kosten je nach Leistungsumfang zwischen 0 und 150 Euro Jahresgebühr, können aber durch Cashback-Programme, Versicherungsleistungen und Bonusprogramme einen Teil der Kosten wieder einspielen. Welche Unterschiede zwischen den Systemen bestehen, verdeutlicht der Vergleich von Punkteprogrammen wie Membership Rewards und PAYBACK.
💡 Tip
Achten Sie bei der Wahl einer Firmenkreditkarte besonders auf die Fremdwährungsgebühren und das inkludierte Zahlungsziel. Ein längeres Zahlungsziel verbessert Ihre Liquidität spürbar, während niedrige Fremdwährungsgebühren bei internationalen Geschäften erhebliche Summen einsparen können. Vergleichen Sie die Konditionen mehrerer Anbieter über einen unabhängigen Vergleich. Die genaue Kostenstruktur variiert stark, wie ein Blick auf die üblichen Kreditkarten-Gebühren verdeutlicht.
Interaktiver Vergleich
Geschäftskonto und Firmenkreditkarte im Vergleich
Sieh auf einen Blick, welche Aufgaben Geschäftskonto und Firmenkreditkarte laut diesem Artikel übernehmen und wo die Unterschiede bei Kosten, Liquidität und Buchhaltung liegen.
Zahlen im Diagramm
Datengrundlage: die Angaben im Artikeltext (Abschnitte „Firmenkreditkarte und Geschäftskonto im Überblick“, „Einsatzszenarien“, „Liquidität, Buchhaltung und Kosten“ und „Die optimale Kombination“). Hervorhebungen gelten nur für Kriterien mit eindeutiger Richtung (z. B. niedrigere Gebühr). Keine Anlage- oder Produktberatung.
Passende Angebote
Die optimale Kombination beider Lösungen
In der Praxis zeigt sich: Die meisten erfolgreichen Unternehmen setzen nicht auf ein einzelnes Zahlungsinstrument, sondern auf eine durchdachte Kombination aus Geschäftskonto und Firmenkreditkarte. Beide erfüllen unterschiedliche Funktionen und ergänzen sich dabei optimal. Einen genaueren Blick darauf wirft der Artikel Firmenkreditkarte für Mitarbeiter: Ausgabekontrolle und Richtlinien.
So sieht eine sinnvolle Aufteilung aus
Das Geschäftskonto übernimmt alle planbaren, wiederkehrenden Zahlungen: Gehälter, Miete, Versicherungen, Steuerabgaben und Lieferantenrechnungen. Die Firmenkreditkarte wird gezielt für variable Ausgaben eingesetzt: Geschäftsreisen, Online-Dienste, spontane Anschaffungen und internationale Transaktionen. Gerade bei der Buchung von Flügen und Hotels ist es üblich, die Reise mit Kreditkarte zu bezahlen.
Durch diese Aufteilung bleiben die Kontobewegungen auf dem Geschäftskonto übersichtlich und vorhersehbar, während die Kreditkartenabrechnung alle variablen Kosten bündelt. Das erleichtert die monatliche Buchhaltung erheblich.
Mitarbeiterkarten als Zusatzvorteil
Für wachsende Unternehmen bieten Firmenkreditkarten einen weiteren Vorteil: Zusatzkarten für Mitarbeiter. Jeder Mitarbeiter erhält ein individuelles Ausgabenlimit, alle Transaktionen laufen zentral in einer Abrechnung zusammen. Das eliminiert zeitaufwendige Spesenerstattungen und gibt der Geschäftsführung volle Transparenz über die Ausgaben im Team.
Wann reicht ein Geschäftskonto allein?
Für Einzelunternehmer und Freelancer mit überschaubarem Zahlungsverkehr, wenigen internationalen Transaktionen und ohne Reisetätigkeit kann ein gutes Geschäftskonto mit Debitkarte durchaus ausreichen. Sobald jedoch regelmäßige Online-Abonnements, Geschäftsreisen oder mehrere Mitarbeiter mit Ausgabenbedarf hinzukommen, lohnt sich die Ergänzung durch eine Firmenkreditkarte fast immer. Für internationale Dienstreisen existieren spezialisierte Reisekreditkarten mit besonderen Konditionen.
Entscheidungshilfe im Überblick
Stellen Sie sich folgende Fragen, um die richtige Entscheidung zu treffen:
- Haben Sie regelmäßige Ausgaben in Fremdwährungen? → Firmenkreditkarte empfehlenswert
- Nutzen Sie mehrere SaaS-Tools oder Cloud-Dienste? → Kreditkarte oft Voraussetzung
- Reisen Sie oder Ihre Mitarbeiter geschäftlich? → Kreditkarte vereinfacht die Abrechnung
- Möchten Sie Ihren Cashflow optimieren? → Das Zahlungsziel der Kreditkarte hilft
- Wickeln Sie hauptsächlich SEPA-Zahlungen ab? → Geschäftskonto genügt
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Brauche ich als Selbstständiger eine Firmenkreditkarte?
Nicht zwingend, aber in vielen Fällen ist sie sinnvoll. Sobald Sie regelmäßig Online-Dienste nutzen, geschäftlich reisen oder internationale Zahlungen tätigen, erleichtert eine Firmenkreditkarte den Alltag erheblich und verbessert gleichzeitig Ihre Liquidität durch das verlängerte Zahlungsziel. Einige Anbieter stellen sogar eine beitragsfreie Business-Kreditkarte zur Verfügung.
Kann eine Firmenkreditkarte das Geschäftskonto ersetzen?
Nein. Eine Firmenkreditkarte ergänzt das Geschäftskonto, ersetzt es aber nicht. Das Geschäftskonto wird für den regulären Zahlungsverkehr wie Gehälter, Miete, Steuern und Lastschriften benötigt. Die Kreditkartenabrechnung selbst wird ebenfalls über das Geschäftskonto beglichen.
Was ist der Liquiditätsvorteil einer Firmenkreditkarte?
Zwischen dem Zeitpunkt der Zahlung und der Abbuchung vom Geschäftskonto liegen typischerweise 20 bis 50 Tage. In dieser Zeit bleibt das Geld auf Ihrem Konto verfügbar und kann für andere Ausgaben oder kurzfristige Anlagen genutzt werden. Das verbessert den Cashflow besonders bei saisonalen Schwankungen.
Welche Kosten fallen für eine Firmenkreditkarte an?
Die Jahresgebühren liegen je nach Anbieter und Leistungsumfang zwischen 0 und 150 Euro. Hinzu können Fremdwährungsgebühren, Gebühren für Bargeldabhebungen und Kosten für Zusatzkarten kommen. Viele Karten bieten im Gegenzug Cashback, Versicherungsleistungen oder Bonusprogramme, die einen Teil der Kosten kompensieren. Eine weitere Möglichkeit zur Optimierung bieten Kreditkarten mit Guthabenzinsen, die positive Salden verzinsen. Der genaue Umfang der inkludierten Kreditkarten-Versicherungen variiert dabei je nach Karte erheblich.
Wie erleichtert eine Firmenkreditkarte die Buchhaltung?
Moderne Firmenkreditkarten bieten automatische Kategorisierung von Transaktionen, digitale Belegerfassung per App und Exportschnittstellen zu gängiger Buchhaltungssoftware. Alle geschäftlichen Ausgaben werden übersichtlich auf einer monatlichen Abrechnung zusammengefasst, was die Zuordnung und Verbuchung deutlich vereinfacht. Diese Vereinfachung der Buchhaltung ist ein zentrales Kriterium bei der Auswahl einer Kreditkarte für Selbständige.
Für wen lohnt sich die Kombination aus Geschäftskonto und Firmenkreditkarte?
Die Kombination lohnt sich für praktisch alle Unternehmen, die über den reinen SEPA-Zahlungsverkehr hinaus aktiv sind. Besonders profitieren Firmen mit Reisetätigkeit, internationalen Geschäftsbeziehungen, mehreren Mitarbeitern mit Ausgabenbedarf oder einer hohen Anzahl an Online-Abonnements und digitalen Dienstleistern.