Das Wichtigste in Kürze
- Limit-Festlegung: Verstehe, wie Banken deinen Rahmen aus Schufa, Einkommen und Kontohistorie berechnen — Faustregel 2-3× Netto.
- Limits in Zahlen: Überblick über Startrahmen von 3.000 bis 10.000 € und das deutsche Durchschnittslimit von rund 3.000 €.
- Kartentyp und Limit: Vergleiche Revolving, Charge, Debit und Prepaid — und warum Charge-Karten kein festes Limit kennen.
- Voraussetzungen: Erfahre, welche Bonitätsfaktoren zählen und warum ab 4.000 € eine einwandfreie Schufa Pflicht ist.
- Limit und Schufa: Verstehe, wie dein eingeräumter Kreditrahmen in der Schufa auftaucht und andere Kredite beeinflusst.
- Limit erhöhen: Lerne die drei Wege kennen: dauerhafter Antrag, temporäre Erhöhung und die Guthaben-Überweisung.
- Limit auf Reisen: Finde heraus, wie viel Rahmen Mietwagen-Kautionen blocken und welches Limit du im Urlaub brauchst.
- Entscheidungshilfe: Checkliste vor dem Antrag: wann sich ein hohes Limit lohnt und wann eine Zweitkarte klüger ist.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
American Express Platinum Card
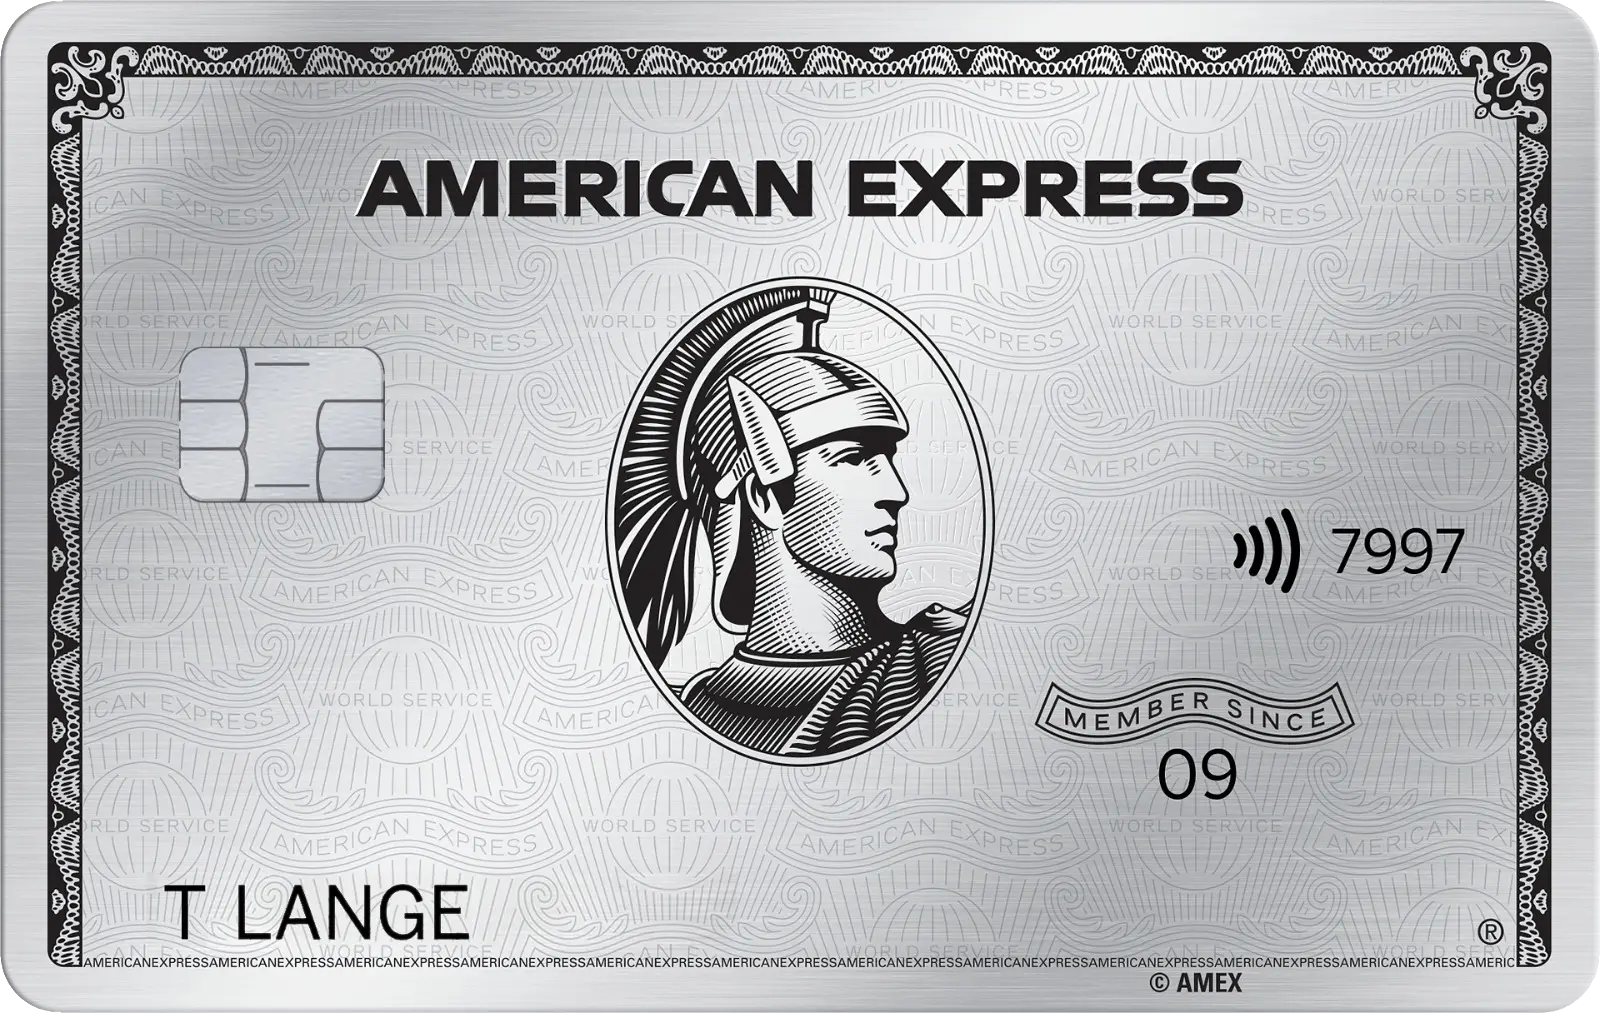
American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card aus Metall
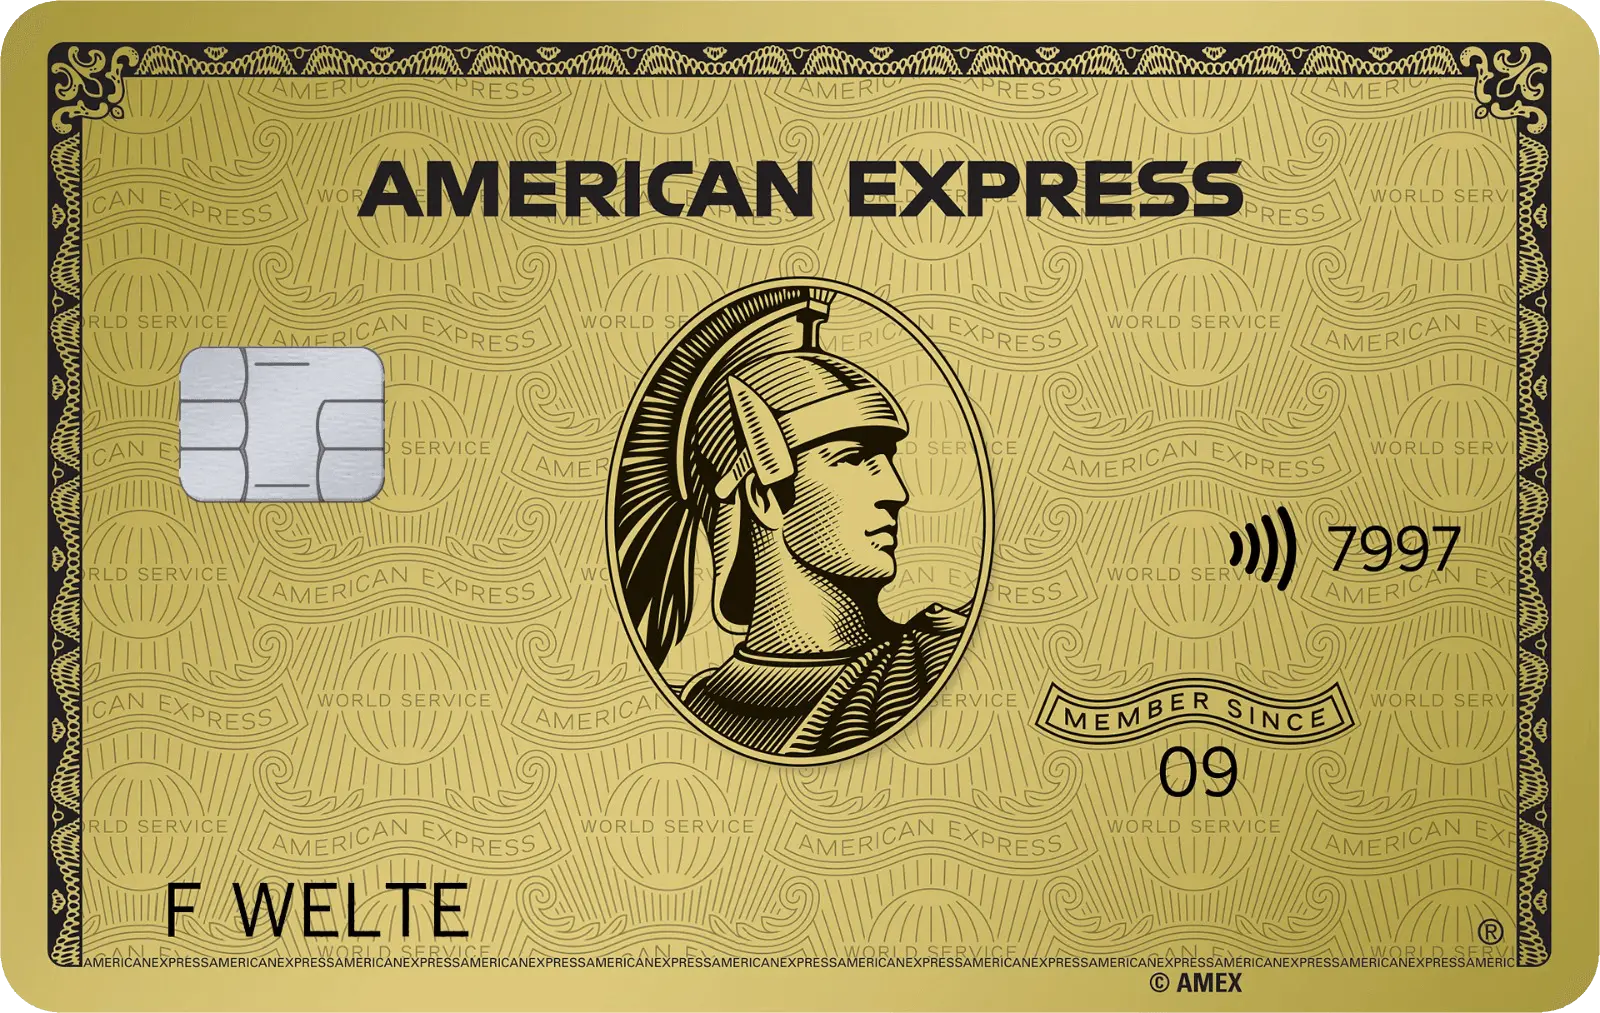
American Express Gold Card aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card Rosé aus Metall
American Express Gold Card Rosé aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Wie das Kreditkartenlimit festgelegt wird
Kurz gesagt: Kreditkarten mit hohem Limit bekommst du nicht durch Glück, sondern durch nachweisbare Bonität. Das Kreditkartenlimit — auch Verfügungsrahmen oder Kreditrahmen genannt — ist der maximale Betrag, den du innerhalb einer Abrechnungsperiode für Zahlungen, Abhebungen und Überweisungen nutzen kannst. Wie hoch dieser Rahmen ausfällt, entscheidet allein die Bank — auf Basis deiner finanziellen Daten. Die Kriterien für die Vergabe des Limits unterscheiden sich dabei je nach Institut, wie der Vergleich der Bank-Kreditkarten zeigt.
Die wichtigste Orientierungsgröße ist dein Einkommen. Als Faustregel gilt: Das Limit liegt häufig beim 2- bis 3-fachen deines monatlichen Nettoeinkommens. Wer 2.500 € netto verdient, kann also mit einem Rahmen zwischen 5.000 und 7.500 € rechnen — vorausgesetzt, die übrigen Faktoren stimmen. Suchst du eine Karte für einen konkreten Wunschbetrag, helfen dir unsere Detail-Ratgeber zur Kreditkarte mit 10.000 Euro Limit und zur Kreditkarte mit 20.000 Euro Limit weiter. Wie du auch ohne SCHUFA-Prüfung an Spielraum kommst, zeigt unser Ratgeber zur Kreditkarte mit 5.000 Euro Verfügungsrahmen ohne SCHUFA; einen Gesamtüberblick liefert der Verfügungsrahmen-Vergleich.
Diese Faktoren fließen in die Limit-Entscheidung ein:
- Bonität und Schufa-Bewertung: Der wichtigste Faktor. Banken nutzen Scoring-Verfahren und prüfen deine Auskunftei-Daten auf Negativeinträge.
- Regelmäßiges Einkommen: Höhe und Stabilität zählen gleichermaßen. Festangestellte erhalten tendenziell höhere Limits als Selbstständige, weil ihr Einkommen planbarer ist.
- Kontohistorie und Zahlungsmoral: Wer Rechnungen über Jahre pünktlich begleicht, baut Vertrauen auf — und Vertrauen ist bares Limit wert.
- Kartentyp: Gold- und Platin-Karten starten strukturell mit höheren Rahmen als Standardkarten.
- Kundentreue: Langjährige Kunden haben bei Erhöhungswünschen messbar bessere Chancen.
Wichtig für die Einordnung: Das Limit ist keine Schikane. Es schützt die Bank vor Zahlungsausfällen — und dich gleich doppelt. Erstens vor schleichender Überschuldung, weil deine Ausgaben eine harte Obergrenze haben. Zweitens begrenzt es den maximalen Schaden, falls deine Kartendaten gestohlen und missbraucht werden.
Einige Banken passen das Limit übrigens automatisch an: Wer die Karte regelmäßig nutzt und zuverlässig zurückzahlt, bekommt nach einigen Monaten ohne eigenes Zutun mehr Spielraum eingeräumt. Bei allen anderen gilt: Ohne Antrag bewegt sich nichts — wie der genau funktioniert, liest du weiter unten. Zur regelmäßigen Nutzung trägt auch die Einbindung in mobile Bezahldienste bei, wie der Vergleich von Kreditkarten mit Apple Pay zeigt.
Die Bewertung ist dabei keine Einbahnstraße. Banken prüfen die Bonität ihrer Kunden regelmäßig neu — und können den Rahmen auch senken, wenn Negativsignale auftauchen: geplatzte Lastschriften, ein verschlechterter Score oder dauerhafte Vollauslastung des Limits. Wer sein hohes Limit behalten will, muss die Kriterien also nicht nur einmal erfüllen, sondern dauerhaft.
📌 Good to know
Ein niedrigeres Limit ist auch ein Sicherheitsfeature: Bei Kartenmissbrauch ist der maximale Schaden auf deinen Verfügungsrahmen begrenzt. Wähle dein Limit deshalb so hoch wie nötig — nicht so hoch wie möglich. Für Online-Zahlungen bietet eine virtuelle Kreditkarte mit Verfügungsrahmen zusätzlichen Schutz, da sie vom physischen Kartenkonto getrennt sein kann.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Infografik: Wie viel Kreditrahmen wirklich üblich ist
Alle Kernzahlen dieses Ratgebers in einer interaktiven Grafik: übliche Limits, die maximalen Startrahmen gängiger Karten, was eine Reise vom Rahmen belegt und welche Bonitätsschwellen Banken ansetzen. Wechsle die Ansicht, wähle das Reise-Szenario und tippe auf die Balken für den Detailwert. Über den Knopf am Fuß der Grafik lädst du die Grafik als PDF herunter.
Maximale Start-Kreditrahmen gängiger Karten
Maximale Rahmen laut Anbieter-Konditionen. Das individuelle Limit hängt von deiner Bonität ab.
Alle sechs Karten kosten keine Jahresgebühr. Ein hoher Rahmen ist keine Frage des Kartenpreises, sondern der Bonität. Stand 2026.
Stand: 02.09.2026
Typische Limits in Zahlen: Vom Startlimit bis Premium
Wie viel Rahmen ist eigentlich normal? Bei klassischen Kreditkarten liegt das durchschnittliche Limit in Deutschland zwischen 500 und 5.000 € — der Durchschnitt bewegt sich um die 3.000 €. Neukunden starten deutlich darunter: Übliche Startlimits liegen bei 1.000 bis 2.000 €, denn die Bank kennt dein Zahlungsverhalten noch nicht und tastet sich heran.
Nach oben ist die Spanne groß. Gold- und Premium-Karten erreichen 10.000 € und mehr, bei sehr guter Bonität sind individuell auch 25.000 € oder höhere Rahmen möglich. Die maximalen Startrahmen gängiger Karten im Überblick: Diese Kartenkategorien bieten neben dem hohen Rahmen meist auch diverse Sonderleistungen wie Reiseversicherungen oder Bonusprogramme.
Zwei Dinge fallen auf. Erstens: Die Bank Norwegian Visa sticht mit bis zu 10.000 € möglichem Verfügungsrahmen klar heraus — doppelt so viel wie die TF Bank Mastercard Gold und die Hanseatic Goldcard auf Platz zwei (je 5.000 €). Zweitens: Alle sechs Karten kosten keine Jahresgebühr. Ein hohes Limit ist also keine Frage des Kartenpreises, sondern deiner Bonität. Die Konditionen im Einzelnen stehen auf der Kartenseite Kartenausstattung der Gold Card von American Express.
Beachte den Unterschied zwischen Maximal- und Startwert: "Bis zu 4.000 €" heißt nicht, dass du mit 4.000 € startest. Die Bank räumt dir nach der Bonitätsprüfung einen individuellen Rahmen ein — oft beginnt der bei einem Bruchteil des Maximums und wächst mit deiner Nutzungshistorie. Wie sich die Rahmen der einzelnen Karten im Detail unterscheiden, zeigt unser Verfügungsrahmen-Vergleich.
Der typische Wachstumspfad sieht so aus: Start mit 1.000 bis 2.000 €, nach sechs Monaten pünktlicher Vollzahlung erste Erhöhung auf 2.500 bis 3.000 €, nach ein bis zwei Jahren stabiler Nutzung der Sprung Richtung Maximalrahmen. Das Maximum direkt zum Start bekommen fast ausschließlich Antragsteller mit hohem nachgewiesenem Einkommen und makellosem Score.
Ein Detail, das viele erst am Geldautomaten bemerken: Das Kartenlimit gilt nicht automatisch in voller Höhe für Bargeld. Die meisten Banken setzen für Abhebungen ein separates Bargeld-Sublimit, das deutlich unter dem Gesamtrahmen liegt — oft als Tages- oder Wochenlimit. Wer im Urlaub größere Summen abheben will, sollte deshalb nicht nur den Verfügungsrahmen, sondern auch dieses Sublimit vorab prüfen und gegebenenfalls anpassen lassen.
Kartentyp und Limit: Warum Charge-Karten kein festes Limit haben
Nicht jede Karte hat überhaupt ein klassisches Limit. Wie dein Ausgabenrahmen funktioniert, hängt fundamental vom Kartentyp ab:
| Kartentyp | So funktioniert das Limit | Typische Höhe | Erhöhung möglich? |
|---|---|---|---|
| Revolving-Karte | Fester, von der Bank eingeräumter Kreditrahmen | 500–10.000 € | Ja, auf Antrag oder automatisch |
| Charge-Karte | Kein voreingestelltes Limit — dynamischer Rahmen nach Ausgabeverhalten und Bonität | Flexibel, faktisch sehr hoch | Wächst mit Nutzung und Historie |
| Debitkarte | Begrenzt durch Kontoguthaben plus Tageslimits | = Kontostand | Nur Tageslimits anpassbar |
| Prepaid-Karte | Limit = vorher aufgeladenes Guthaben | = Aufladung | Durch höhere Aufladung |
Die spannendste Kategorie für hohe Ausgaben sind Charge-Karten. Sie haben kein starres, voreingestelltes Limit. Stattdessen bewertet der Anbieter laufend dein Ausgabeverhalten, deine Zahlungshistorie und deine finanzielle Situation — und entscheidet transaktionsbezogen, was möglich ist. Wer regelmäßig hohe Beträge umsetzt und pünktlich ausgleicht, baut sich so schrittweise eine sehr hohe Kaufkraft auf. Wie diese Karte ausgestattet ist, zeigt das Kartenprofil Ausstattungsprofil der American Express Kreditkarte.
Der Preis dafür: Charge-Karten verlangen die vollständige Begleichung der Monatsabrechnung — Ratenzahlung ist nicht vorgesehen. Premium-Varianten im Charge-Modell, die sich an Vielreisende und Geschäftsleute richten, kosten zudem oft dreistellige Jahresgebühren. Dafür kann der faktische Rahmen mehrere zehntausend Euro erreichen.
Für die meisten Nutzer ist die Revolving-Karte der praktikable Weg zu einem hohen Limit: fester Rahmen, planbare Erhöhungen, keine Jahresgebühr — und bei Vollzahlung genauso zinsfrei wie eine Charge-Karte. Diese Flexibilität ermöglicht es auch, mit der Kreditkarte den Dispo auszugleichen, was jedoch Zinskosten verursachen kann.
📌 Good to know
"Kein voreingestelltes Limit" bei Charge-Karten heißt nicht unbegrenzt: Der Anbieter prüft im Hintergrund jede Transaktion gegen deinen dynamischen Rahmen. Ungewöhnlich hohe Einzelbeträge solltest du vorab telefonisch ankündigen.
Voraussetzungen: So bewertet die Bank deine Bonität
Ob du 2.000 oder 10.000 € Rahmen bekommst, entscheidet sich an einer Handvoll messbarer Kriterien. Banken arbeiten dabei mit klaren Positiv- und Negativ-Signalen:
| Kriterium | Spricht für hohes Limit | Spricht dagegen |
|---|---|---|
| Schufa-Score | Über 95 %, keine Negativeinträge | Unter 90 %, Mahnbescheide, Zahlungsausfälle |
| Einkommen | Regelmäßig und nachweisbar, je höher desto besser | Unregelmäßig oder niedrig |
| Beschäftigung | Unbefristeter Arbeitsvertrag | Befristung, Probezeit, Arbeitslosigkeit |
| Zahlungsmoral | Rechnungen über Jahre pünktlich bezahlt | Verspätete Zahlungen, Rücklastschriften |
| Verpflichtungen | Keine laufenden Kredite, kein genutzter Dispo | Mehrere parallele Kredite, Dispo dauerhaft im Minus |
Zwei Schwellen solltest du kennen. Erstens: Ab einem Rahmen von etwa 4.000 € verlangen Banken in der Regel eine komplett einwandfreie Schufa — schon ein einzelner Negativeintrag beendet den Erhöhungswunsch. Zweitens: Für sehr hohe Limits fordern viele Institute Gehaltsnachweise der letzten drei Monate, Selbstständige reichen stattdessen den letzten Steuerbescheid ein. Es gibt jedoch auch spezielle Anbieter für eine Kreditkarte ohne Schufa mit Limit, die andere Kriterien zur Bonitätsprüfung heranziehen.
Eine realistische Zielmarke: Mit einem Nettoeinkommen ab etwa 3.000 € monatlich, einem Schufa-Score über 95 % und sauberer Zahlungshistorie stehen die Chancen auf fünfstellige Rahmen gut. Mit der Faustregel "2- bis 3-faches Netto" kannst du dein realistisches Limit vorab selbst überschlagen — wer deutlich mehr beantragt, provoziert eine Ablehnung.
Übrigens: Auch die Kartenwahl selbst ist ein Hebel. Beantragst du eine Gold-Karte statt einer Standardkarte, startet die Limit-Logik der Bank von vornherein auf einem höheren Niveau — bei gleicher Bonität.
Limit und Schufa: Was dein Kreditrahmen über dich verrät
Viele unterschätzen, dass die Beziehung zwischen Limit und Schufa in beide Richtungen funktioniert. Die Schufa entscheidet nicht nur mit, wie viel Rahmen du bekommst — dein eingeräumter Rahmen wird umgekehrt auch Teil deines Bonitätsprofils.
Konkret läuft das so: Beim Kartenantrag stellt die Bank eine Anfrage bei der Schufa und meldet nach Bewilligung das Kreditkartenkonto. Andere Banken sehen also, dass du eine Kreditkarte besitzt. Für dein Scoring ist das zunächst neutral bis positiv — eine über Jahre unauffällig geführte Kreditkarte ist ein Beleg für stabiles Zahlungsverhalten.
Drei Konstellationen solltest du trotzdem im Blick behalten:
- Viele Karten in kurzer Zeit: Mehrere Kartenanträge innerhalb weniger Wochen erzeugen mehrere Anfragen — das kann auf andere Kreditgeber wie akuter Geldbedarf wirken. Plane Anträge deshalb mit Abstand.
- Hohe Summe eingeräumter Rahmen: Wer fünf Karten mit je 5.000 € Rahmen hält, hat rechnerisch 25.000 € jederzeit abrufbaren Kredit. Bei einer späteren Baufinanzierung kann die Bank diese Linien in ihre Haushaltsrechnung einbeziehen — auch wenn du sie nie ausschöpfst.
- Dauerhaft ausgereizter Rahmen: Ein ständig voll genutztes Limit signalisiert angespannte Finanzen. Als grobe Orientierung gilt: Nutze im Schnitt deutlich weniger als die Hälfte deines Rahmens.
Daraus folgt eine wichtige Erkenntnis für deine Limit-Strategie: Ein hoher Rahmen ist kein Selbstzweck. Vor einem großen Finanzierungsvorhaben — etwa einem Immobilienkredit — kann es sogar sinnvoll sein, ungenutzte Karten zu kündigen oder Rahmen aktiv senken zu lassen, um die Haushaltsrechnung zu entlasten.
Positiv formuliert: Eine einzelne, gut geführte Kreditkarte mit angemessenem Limit ist einer der einfachsten Wege, über Jahre eine saubere Kredithistorie aufzubauen — und genau diese Historie öffnet später die Tür zu wirklich hohen Rahmen.
Limit erhöhen: Dauerhaft, temporär oder per Guthaben
Dein aktuelles Limit ist zu niedrig? Dann hast du drei Wege — mit unterschiedlichem Tempo und unterschiedlicher Wirkung.
Weg 1: Die dauerhafte Erhöhung. Du stellst einen formlosen Antrag, heute meist direkt im Online-Banking oder in der App. Nötig sind Kartennummer, das gewünschte neue Limit und idealerweise eine kurze Begründung — etwa eine Gehaltserhöhung oder regelmäßig hohe Umsätze. Die Bearbeitung dauert je nach Bank wenige Minuten bis mehrere Wochen. Realistische Schritte: von 1.000 € auf 1.500 bis 2.000 €, von 5.000 € auf 7.000 bis 10.000 €. Wer eine Verdopplung oder mehr verlangt, braucht sehr gute Argumente — und aktuelle Einkommensnachweise.
Weg 2: Die temporäre Erhöhung. Viele Banken erhöhen den Rahmen befristet für einen konkreten Anlass — die große Reise, der Möbelkauf, der Umzug. Der Vorteil: Temporäre Erhöhungen werden oft schneller bewilligt als dauerhafte, weil das Risiko für die Bank zeitlich begrenzt ist. Und sie haben einen strategischen Nebeneffekt: Wer mit dem höheren Rahmen nachweislich verantwortungsvoll umgeht, verbessert seine Chancen auf die spätere dauerhafte Erhöhung deutlich.
So formulierst du den Erhöhungsantrag wirkungsvoll: Nenne das konkrete Wunschlimit statt vage "mehr Spielraum", begründe mit belegbaren Fakten (Gehaltserhöhung, gestiegene reguläre Umsätze, anstehende Reise) und lege Nachweise gleich bei, statt auf Rückfragen zu warten. Je weniger Arbeit die Prüfung macht, desto schneller — und wohlwollender — fällt die Entscheidung aus.
Weg 3: Die Guthaben-Überweisung. Bei vielen Karten kannst du Geld vom Girokonto auf das Kreditkartenkonto überweisen. Das Guthaben addiert sich zum Limit: 2.000 € Rahmen plus 1.500 € Guthaben ergeben 3.500 € Kaufkraft — sofort und ohne Antrag. Das ist der schnellste Weg für kurzfristigen Bedarf, etwa direkt vor dem Urlaub. Aber Vorsicht: Manche Banken untersagen eine dauerhafte Guthabenführung in ihren AGB. Als gelegentliche Ausnahme vor einer Reise wird sie meist toleriert, als Dauerlösung nicht. Wie das bei American Express geregelt ist, beschreibt der Beitrag Shoppingguthaben der Platinum Card von American Express.
Was, wenn die Bank ablehnt? Erfrage zuerst den Grund — oft sind es konkrete, behebbare Punkte wie ein veralteter Negativeintrag oder fehlende Einkommensnachweise. Danach gilt: Score pflegen, drei bis sechs Monate die Karte unauffällig nutzen und den Antrag dann wiederholen. Mehrere Erhöhungsanträge in kurzer Folge wirken dagegen kontraproduktiv.
Führt auch das nicht zum Ziel, gibt es noch einen vierten, oft unterschätzten Weg: die Zweitkarte bei einem anderen Anbieter. Zwei Karten mit je 3.000 € Rahmen ergeben 6.000 € Gesamtspielraum — und du kannst Kautionen und Reiseausgaben sauber auf zwei Rahmen verteilen. Mehr Optionen, ohne dass eine einzelne Bank ihr Risiko erhöhen muss.
💡 Tip
Nutze die temporäre Erhöhung als Testlauf: Beantrage vor der nächsten großen Ausgabe einen befristet höheren Rahmen und gleiche pünktlich aus. Damit lieferst du der Bank genau den Beweis, den sie für die dauerhafte Erhöhung sehen will.
Hohes Limit auf Reisen: Kautionen richtig einplanen
Auf Reisen entscheidet das Limit darüber, ob deine Karte funktioniert, wenn es darauf ankommt. Der Grund sind Kautionen: Mietwagen-Stationen und Hotels blocken bei Abholung beziehungsweise Check-in einen Betrag auf deiner Karte. Das ist keine Abbuchung — das Geld verlässt dein Konto nicht. Aber der geblockte Betrag wird von deinem verfügbaren Rahmen abgezogen, bis die Sperre wieder aufgehoben wird. Besonders bei Automieten ist die Mietwagen-Kaution oft der größte Einzelposten, der den Verfügungsrahmen blockiert.
Was das praktisch bedeutet, zeigt ein realistisches Beispiel: Limit 5.000 €, Mietwagen-Kaution 1.500 €.
Von deinen 5.000 € bleiben nur 3.500 € für Hotel, Tanken, Restaurants und Ausflüge — 30 % des Rahmens sind für die Dauer der Miete gesperrt. Bei einem Startlimit von 1.500 oder 2.000 € wäre die Karte nach der Kaution praktisch tot: Jede weitere Zahlung würde abgelehnt.
Die Höhe der Kaution variiert stark — nach Fahrzeugklasse, Vermieter, gebuchten Schutzpaketen und Reiseland. Bei SUVs und Premium-Fahrzeugen sind deutlich höhere Sperren üblich. Dazu kommt das Hotel, das beim Check-in ebenfalls einen Betrag für mögliche Nebenkosten reserviert. Beide Sperren laufen parallel auf demselben Rahmen.
Rechne das einmal für eine typische zweiwöchige Reise durch: 1.500 € Mietwagen-Kaution, 300 € Hotel-Sperre für Nebenkosten, dazu 1.200 € reale Ausgaben für Unterkunft, Tanken und Restaurants. Macht 3.000 € belegten Rahmen — ohne einen einzigen ungeplanten Euro. Ein Werkstattfall, ein verpasster Flug oder ein medizinischer Notfall sprengt jedes knappe Limit sofort. Genau deshalb ist der Puffer kein Luxus, sondern Teil der Reiseplanung. Gegen finanzielle Risiken wie einen verpassten Flug kann eine inkludierte Kreditkarte mit Reiserücktrittsversicherung zusätzlich absichern.
Für Geschäftsreisende verschärft sich das Thema noch: Flüge, Bahntickets, Hotels und Spesen laufen oft gesammelt über die private Karte und werden erst Wochen später erstattet. Wer beruflich regelmäßig vorstreckt, sollte sein Limit an der Summe eines vollen Reisemonats ausrichten — nicht am Durchschnitt.
Wichtig außerdem: Vermieter verlangen die Kaution auf einer echten Kreditkarte des Hauptfahrers. Debitkarten, Bargeld oder die Karte des Beifahrers werden oft nicht akzeptiert — im schlimmsten Fall bleibt das gebuchte Auto am Schalter stehen. Welche Spielräume es mit Guthabenkarten gibt, liest du im Beitrag Mietwagen mit Prepaid-Kreditkarte.
Als Richtwert für Reisen mit Mietwagen gilt: mindestens 2.500 bis 5.000 € Rahmen — genug für Kaution plus laufende Ausgaben. Für längere Fernreisen oder höhere Fahrzeugklassen entsprechend mehr.
💡 Tip
Prüfe dein Limit zwei Wochen vor der Reise und beantrage bei Bedarf eine temporäre Erhöhung — oder überweise Guthaben auf das Kartenkonto. Nach der Rückgabe des Mietwagens kann die Freigabe der Kaution noch einige Tage dauern: Plane diesen Puffer ein. Eine Alternative, die vollständig auf diesem Prinzip basiert, ist die Kreditkarte mit Guthaben.
Brauchst du wirklich ein hohes Limit? Entscheidungshilfe
Ein hohes Limit klingt erstmal nach Freiheit — sinnvoll ist es aber nur für bestimmte Profile. Prüfe ehrlich, wo du dich wiederfindest:
- Vielreisende: Klares Ja. Mietwagen-Kautionen, Hotelsperren und Flugbuchungen laufen parallel — unter 5.000 € Rahmen wird es regelmäßig eng.
- Selbstständige und Geschäftsleute: Ja, wenn berufliche Ausgaben über die Karte laufen. Hier kann auch eine Charge-Karte mit dynamischem Rahmen die bessere Wahl sein.
- Große Einzelanschaffungen: Teilweise. Für den einmaligen Möbel- oder Elektronikkauf reicht meist eine temporäre Erhöhung — das dauerhafte Limit muss dafür nicht steigen.
- Alltagsnutzer: Eher nein. Wer hauptsächlich Supermarkt und Online-Shopping zahlt, kommt mit 2.000 bis 3.000 € komfortabel aus — und behält den Sicherheitsvorteil des kleineren Rahmens.
Denn ein hohes Limit hat eine Kehrseite. Es verführt zu Ausgaben, die du am Monatsende komplett ausgleichen musst — sonst rutschst du bei Revolving-Karten in die teure Teilzahlung mit Sollzinsen von bis zu 24,79 % pro Jahr. Und bei Kartenmissbrauch ist der potenzielle Schaden so groß wie dein Rahmen. Disziplin ist beim hohen Limit keine Option, sondern Voraussetzung. Solche Revolving-Modelle sind der häufigste Typ der Kreditkarte mit Ratenzahlung, bei der die Zinsen stark variieren können.
Vor dem Antrag lohnt diese Checkliste:
- Bedarf beziffern: Höchste realistische Einzelausgabe plus Kautionen plus laufende Monatsausgaben — das ist dein Ziel-Limit.
- Faustregel gegenrechnen: Liegt das Ziel über dem 3-fachen deines Nettoeinkommens, ist es unrealistisch.
- Schufa checken: Einmal jährlich kostenlose Datenkopie anfordern und Negativeinträge klären, bevor die Bank sie findet.
- Vollzahlung aktivieren: Gerade beim hohen Limit Pflicht — die Teilzahlungsfalle wächst mit dem Rahmen.
- Zweitkarte erwägen: Zwei mittlere Rahmen sind oft flexibler und leichter zu bekommen als ein großer.
Die gute Nachricht zum Schluss: Ein hohes Limit kostet nichts extra. Alle sechs Karten aus dem Vergleich oben verlangen keine Jahresgebühr — welche das im Detail sind und wo ihre Stärken liegen, zeigt der große Vergleich der Kreditkarten ohne Jahresgebühr. Der Weg zu mehr Spielraum führt nicht über teurere Karten, sondern über bessere Bonität — und die baust du mit jeder pünktlich bezahlten Abrechnung auf.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
- Kreditkarten mit Lastschrift 2026: Vergleich & Anbieter
- Kreditkarte Ratenschutzversicherung: Sinnvoll oder überflüssig?
- TF Bank Spezial-Kreditkarten mit Reiseschutz im Überblick
- Girokonto mit Kreditkarte: Beste Kombis im Vergleich
- Infografiken
- Einlagensicherung: So sind 100.000 Euro geschützt
- FinTech-Kreditkarten Vergleich 2026
Häufig gestellte Fragen
Was besagt die 2-3-4-Regel für Kreditkarten?
Die 2-3-4-Regel ist eine interne Antragsregel der Bank of America in den USA: höchstens 2 neue Kreditkarten innerhalb von 2 Monaten, 3 innerhalb von 12 Monaten und 4 innerhalb von 24 Monaten. In Deutschland gibt es keine solche feste Regel — hier entscheiden Schufa-Auskunft und Einkommen über die Bewilligung. Viele Kartenanträge in kurzer Zeit können den Schufa-Score aber auch hierzulande verschlechtern und damit das bewilligte Limit drücken.
Wie hoch ist das durchschnittliche Kreditkartenlimit in Deutschland?
Das durchschnittliche Limit liegt bei rund 3.000 €, die übliche Spanne reicht von 500 bis 5.000 €. Neukunden starten oft mit 1.000 bis 2.000 €, Premium-Karten erreichen 10.000 € und mehr.
Wie kann ich mein Kreditkartenlimit erhöhen?
Stelle einen formlosen Antrag im Online-Banking mit Wunschlimit und Begründung. Gehaltsnachweise verbessern die Chancen. Realistisch sind Schritte wie von 5.000 auf 7.000 bis 10.000 € — bei guter Zahlungshistorie.
Welches Einkommen brauche ich für ein hohes Kreditkartenlimit?
Als Faustregel vergeben Banken das 2- bis 3-fache des Netto-Monatseinkommens als Limit. Mit etwa 3.000 € netto, Schufa-Score über 95 % und sauberer Zahlungshistorie sind fünfstellige Rahmen erreichbar.
Welche Kreditkarten haben kein festes Limit?
Charge-Karten haben kein voreingestelltes Limit. Der Anbieter bewertet laufend Ausgabeverhalten, Zahlungshistorie und Bonität und passt den Rahmen dynamisch an — die Kaufkraft kann so mehrere zehntausend Euro erreichen. Ein bekanntes Beispiel für dieses dynamische Modell ist das Diners Club Limit, das sich am individuellen Nutzungsverhalten orientiert.
Wie viel Kreditkartenlimit brauche ich für Mietwagen und Hotel?
Mindestens 2.500 bis 5.000 €. Mietwagen-Kautionen von oft über 1.000 € und Hotel-Sperren werden parallel auf dem Rahmen geblockt — der Rest muss für die laufenden Reiseausgaben reichen.
Kann ich mein Limit kurzfristig für den Urlaub erhöhen?
Ja, auf zwei Wegen: Eine temporäre Limit-Erhöhung wird oft schneller bewilligt als eine dauerhafte. Alternativ überweist du Guthaben auf das Kartenkonto — es addiert sich sofort zum verfügbaren Rahmen. Einige Anbieter verzinsen ein solches Guthaben sogar, wie der Kreditkarten mit Guthabenzinsen Vergleich zeigt.
Welche Kreditkarte hat ein Limit von 4000 Euro?
Einen maximalen Startrahmen von 4.000 Euro bieten die Hanseatic GenialCard und die Deutschland Kreditkarte Classic. Beide kosten keine Jahresgebühr. Beachte den Unterschied zwischen Maximal- und Startwert: Die Bank räumt nach der Bonitätsprüfung einen individuellen Rahmen ein, der oft bei einem Bruchteil beginnt. Ab etwa 4.000 Euro verlangen Banken zudem in der Regel eine einwandfreie Schufa.
Welche Kreditkarte hat einen Verfügungsrahmen von 10.000 Euro?
Im Kartenvergleich erreicht nur die Bank Norwegian Visa einen Startrahmen von 10.000 Euro und damit doppelt so viel wie die Zweitplatzierten. Sie kostet keine Jahresgebühr, denn ein hoher Rahmen hängt nicht am Kartenpreis, sondern an der Bonität. Realistisch wird ein fünfstelliger Rahmen ab etwa 3.000 Euro Nettoeinkommen, einem Schufa-Score über 95 Prozent und sauberer Zahlungshistorie.
Welche Kreditkarte hat einen Verfügungsrahmen von 5000 €?
Einen maximalen Startrahmen von 5.000 Euro bieten die Hanseatic Goldcard und die TF Bank Mastercard Gold, beide ohne Jahresgebühr.700 bis 2.500 Euro netto. Für Reisen mit Mietwagen gilt er als guter Richtwert, weil Kaution und laufende Ausgaben parallel auf demselben Rahmen liegen.
Welche kostenlose Kreditkarte hat das höchste Limit?
Die Bank Norwegian Visa mit einem maximalen Startrahmen von 10.000 Euro. Sie führt den Vergleich klar an, vor der Hanseatic Goldcard und der TF Bank Mastercard Gold mit je 5.000 Euro. Bemerkenswert ist, dass alle sechs verglichenen Karten ohne Jahresgebühr auskommen. Der Weg zu mehr Spielraum führt also nicht über eine teurere Karte, sondern über eine bessere Bonität.