Das Wichtigste in Kürze
- Definition: Was Gold-Karten von Standardkarten unterscheidet.
- Leistungen: Reiseschutz, Einkaufsschutz und Notfall-Services im Detail.
- Kosten: Von 0 bis 144 Euro je nach Anbietertyp.
- Zielgruppen: Für wen sich das Gold-Paket rechnet.
- Kritik: Teilzahlungsfalle, Selbstbeteiligung und unser Fazit.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
American Express Platinum Card
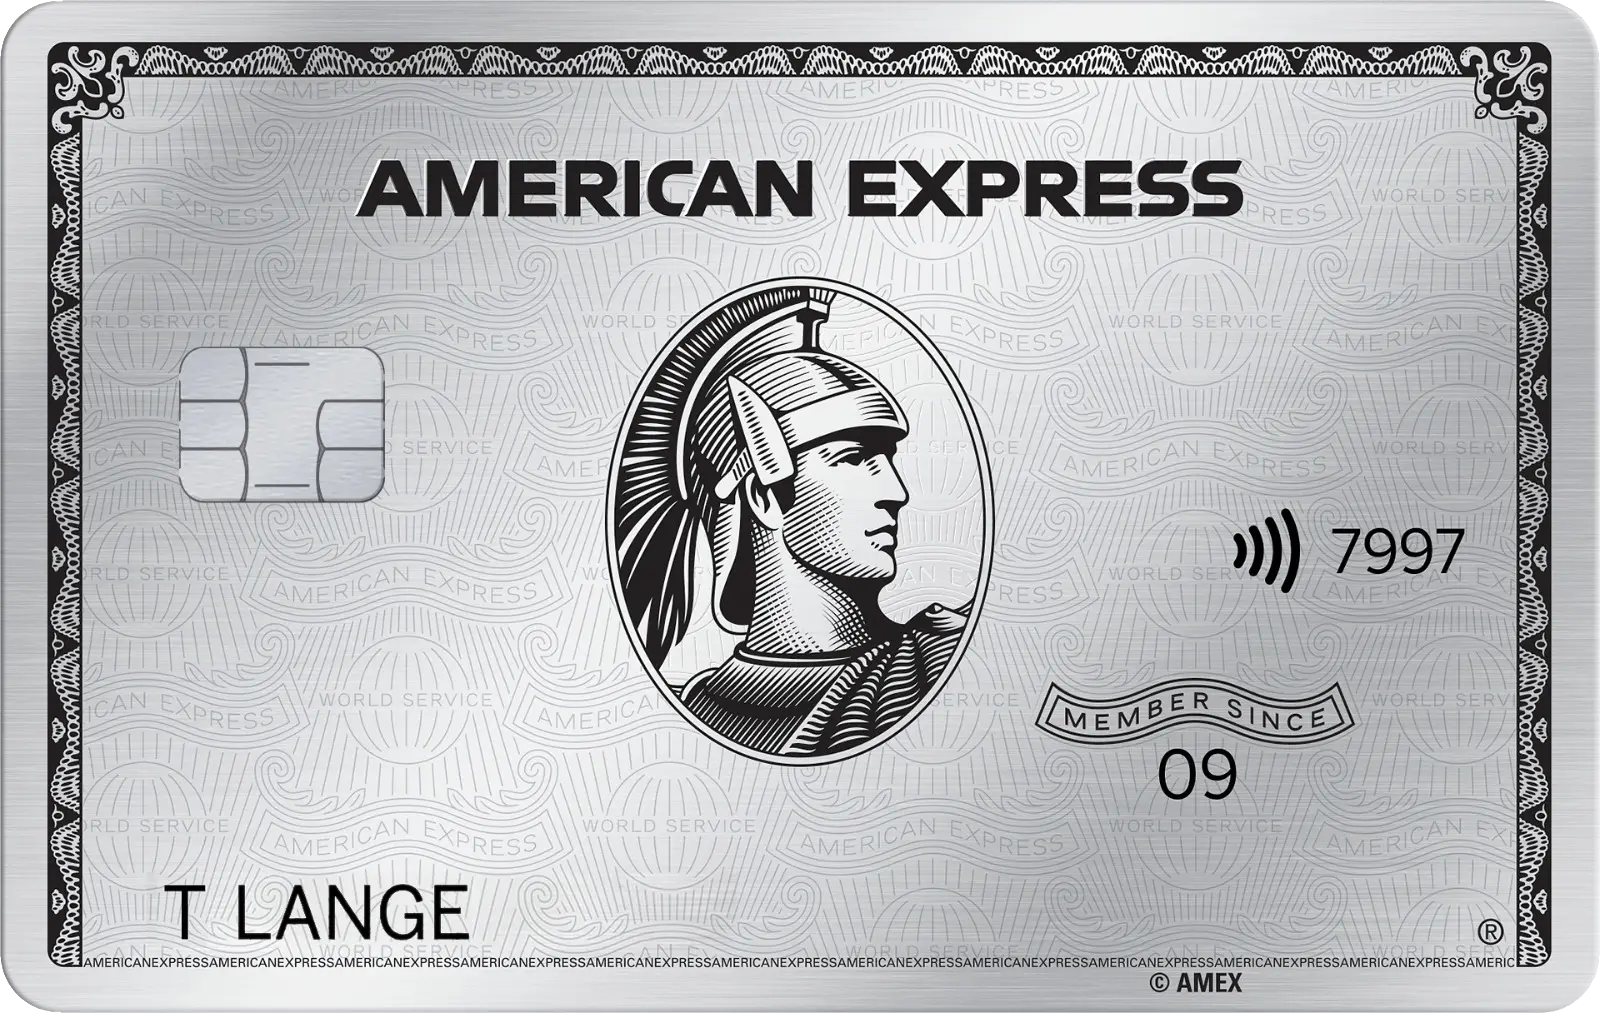
American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card aus Metall
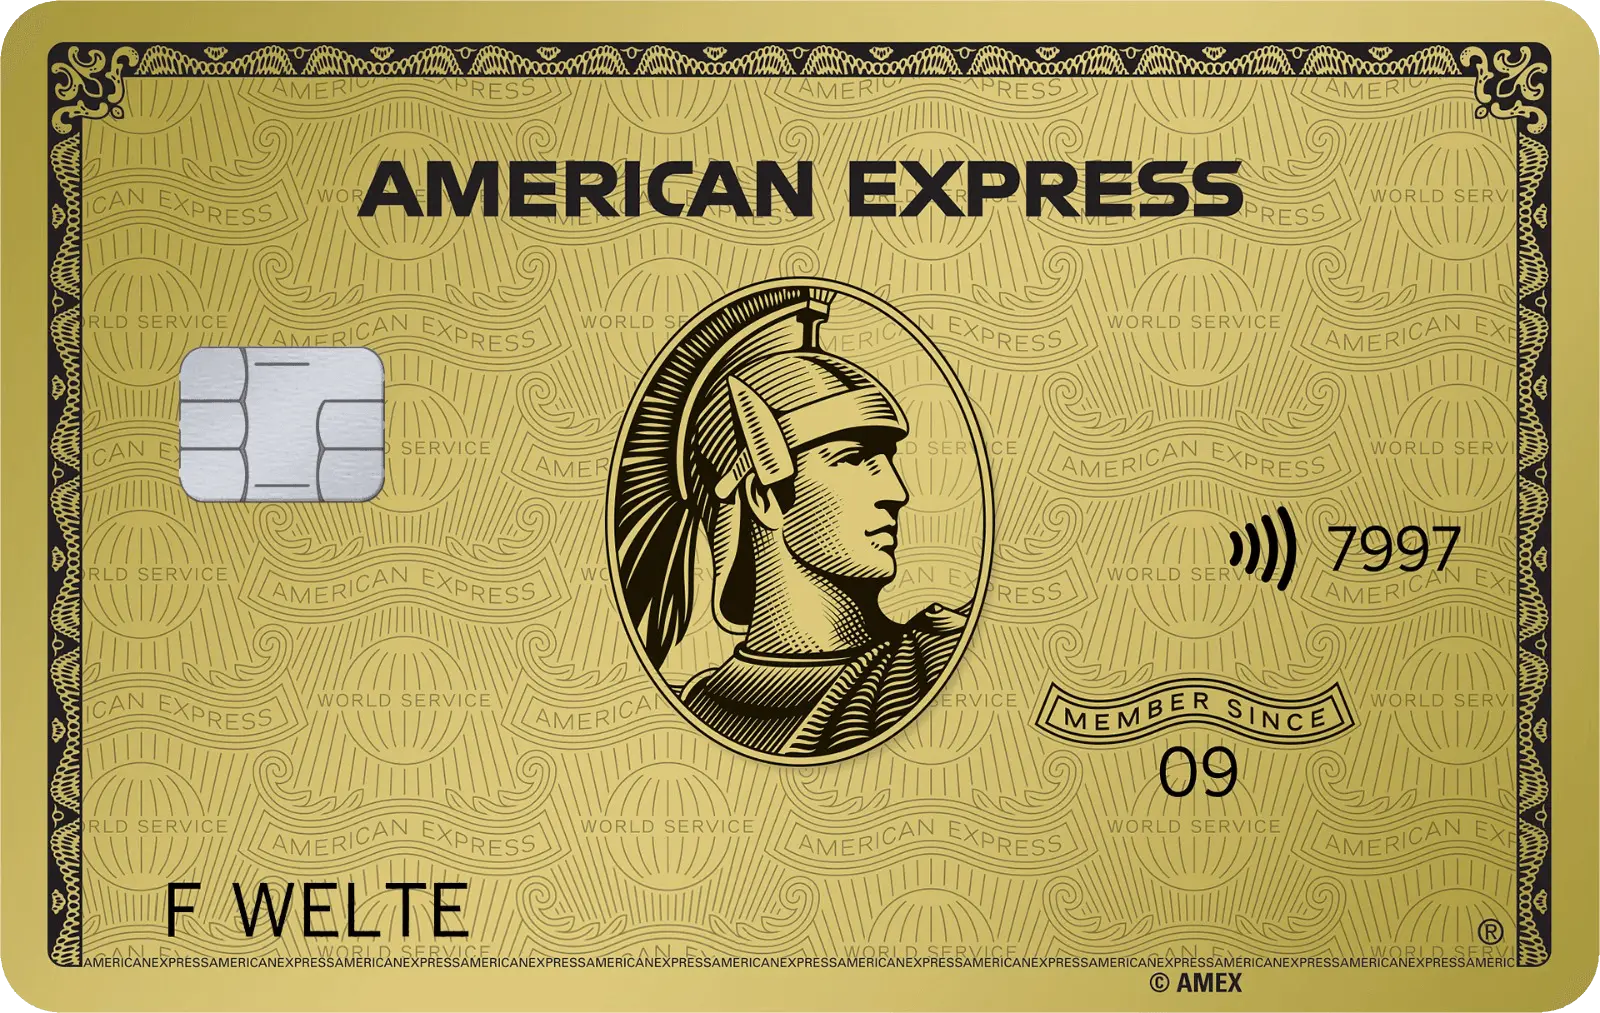
American Express Gold Card aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card Rosé aus Metall
American Express Gold Card Rosé aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Was ist eine goldene Kreditkarte?
Eine goldene Kreditkarte ist im Kern nichts anderes als die Premium-Variante einer klassischen Mastercard oder Visa. Den Unterschied macht nicht das Zahlungsnetzwerk und schon gar nicht die goldene Farbe, sondern das Leistungspaket, das die ausgebende Bank oben draufpackt. Wo eine Standardkarte einfach nur bezahlen kann, bündelt eine Gold-Karte typischerweise Versicherungen, Reise-Services und teils Rabatt- oder Bonusprogramme. Im obersten Premium-Segment kommen sogar exklusive Zugänge zu Konzerten oder Sportveranstaltungen hinzu, wie sie Kreditkarten mit Event-Privilegien bieten. Genau deshalb kannst du zwei Karten mit demselben „Gold“-Label kaum vergleichen: Entscheidend ist immer, welches Institut dahintersteht. Manche Anbieter setzen dabei gezielt auf ein bestimmtes Design und Lifestyle-Vorteile, wie es bei der American Express Rose Gold Card der Fall ist.
Farbe ist kein Qualitätsmerkmal
Der Mythos vom exklusiven Status hält sich hartnäckig, hat mit der Realität aber wenig zu tun. Die goldene Optik verschafft dir weder eine höhere Akzeptanz an der Kasse noch einen garantierten Kreditrahmen. An welchen Terminals du zahlen kannst, hängt allein vom Netzwerk (Mastercard oder Visa) ab, nicht von der Kartenstufe. Wer also eine Gold-Karte vor allem als Statussymbol im Portemonnaie sieht, zahlt in vielen Fällen für einen Effekt, den heute kaum noch jemand bemerkt. Ein Beispiel dafür beschreibt die Übersicht Statusvorteile im Kartenprogramm von American Express.
Warum sich der Blick trotzdem lohnt
Trotz dieser Ernüchterung sind Gold-Karten nicht per se überflüssig. Wenn du die enthaltenen Leistungen tatsächlich nutzt, kann ein einziges Paket mehrere Einzelverträge ersetzen und dir bares Geld sparen. Der Trick liegt darin, nüchtern zu rechnen: Was kostet die Karte im Jahr, und was würdest du für dieselben Versicherungen und Services separat bezahlen? Erst diese Gegenüberstellung zeigt, ob Gold für dich Luxus oder echte Investition ist. Wichtig ist dabei, nicht auf den Katalog voller theoretischer Leistungen zu schauen, sondern auf die zwei bis drei Punkte, die du im Alltag wirklich brauchst. Mehr Grundlagen findest du in unserer Kategorie Allgemein. Ein Beispiel für eine oft inkludierte, aber kritisch zu prüfende Leistung ist die Kreditkarten-Ratenschutzversicherung.
Gerade weil das „Gold“ so unterschiedlich gefüllt sein kann, lohnt es sich, die Karte wie ein Produktbündel zu behandeln und nicht wie ein Prestigeobjekt. Zwei Institute verlangen womöglich eine ähnliche Gebühr, liefern aber völlig unterschiedliche Pakete: Das eine schnürt einen umfassenden Reiseschutz für die ganze Familie, das andere begnügt sich mit einer einfachen Reiserücktrittsversicherung und ein paar Notfall-Hotlines. Wer diese Unterschiede kennt, spart sich Enttäuschungen im Schadensfall und trifft von Anfang an die passende Wahl. Ein Kreditkartenvergleich der American Express Card zeigt beispielsweise, wie stark sich die Leistungspakete selbst innerhalb eines Anbieters unterscheiden können.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Typische Leistungen einer Gold-Karte
Das Herzstück fast jeder goldenen Kreditkarte ist ein Reiseversicherungspaket. Je nach Anbieter stecken darin eine Auslandsreise-Krankenversicherung, eine Reiserücktritts- und Reiseabbruchversicherung, ein Schutz für Reisegepäck sowie eine Reiseunfallversicherung. Manche Karten ergänzen das um eine Auslands-Privathaftpflicht oder eine Entschädigung bei Flug- und Gepäckverspätung. Für Vielreisende ist das der eigentliche Mehrwert, weil ein solches Bündel mehrere separate Policen überflüssig machen kann. Ein Beispiel dafür beschreibt die Übersicht Gepäckleistungen im American Express Programm.
Reisevorteile und Notfall-Services
Neben dem Versicherungsschutz bieten viele Gold-Karten praktische Reise-Services. Dazu zählen gebührenfreie Fremdwährungszahlungen, eine bestimmte Anzahl kostenfreier Bargeldabhebungen im Ausland und Notfall-Leistungen: Notfallbargeld, wenn die Karte verloren geht, sowie Hilfe bei medizinischen oder juristischen Problemen fernab der Heimat. Bei einer Gold-Karte einer Filialbank sind beispielsweise oft rund zwölf Auslandsabhebungen pro Jahr kostenfrei, dazu kommen ein Kfz-Schutzbrief im europäischen Ausland und persönlicher Service in der Filiale. Besonders bei einer Reise in die USA ist eine gute Kreditkarte als Zahlungsmittel essenziell.
Einkaufsschutz und Bonusprogramme
Ein Teil der goldenen Karten enthält zusätzlich einen Warenschutz, der neu gekaufte Artikel für eine gewisse Zeit gegen Beschädigung oder Diebstahl absichert. Andere setzen auf ein Startguthaben oder auf Reisegutschriften über ein hauseigenes Buchungsportal, etwa eine prozentuale Rückvergütung auf dort gebuchte Reisen. So attraktiv das klingt, entscheidend ist stets das Kleingedruckte: Fast alle Leistungen sind an Bedingungen geknüpft, und genau daran scheiden sich am Ende die guten von den überteuerten Angeboten. Welche Bedingungen dabei an den Einstieg geknüpft sein können, beschreibt der Beitrag zum American Express Startguthaben.
Ein weiterer häufiger Baustein ist ein zinsfreies Zahlungsziel von mehreren Wochen. Bezahlst du im Laden mit der Karte, wird der Betrag erst mit der Monatsabrechnung fällig, sodass dir für eine gewisse Zeit ein kostenloser Zahlungsaufschub bleibt. Das ist praktisch, birgt aber auch die Gefahr, den Überblick über die eigenen Ausgaben zu verlieren. Gold-Karten belohnen also einen disziplinierten Umgang mit Geld und bestrafen einen unachtsamen, weil sich Vorteile und Kostenfallen bei ihnen besonders dicht nebeneinander drängen. Zu diesen Kostenfallen gehören hohe Sollzinsen, weshalb es auch Kreditkarten mit günstigen Zinsen für die Teilzahlung gibt.
Jahresgebühren: von 0 bis 144 Euro
Die Preisspanne bei goldenen Kreditkarten ist enorm. In Deutschland liegt die Jahresgebühr typischerweise zwischen rund 35 und 144 Euro, wobei Filialbanken meist am oberen Ende ansetzen und oft über 100 Euro verlangen. Gleichzeitig gibt es dauerhaft gebührenfreie Gold-Karten von spezialisierten Direktanbietern, die trotz Null-Euro-Gebühr ein vollwertiges Reiseversicherungspaket mitbringen. Diese Streuung macht deutlich, warum sich der Vergleich lohnt und warum ein hoher Preis nicht automatisch mehr Leistung bedeutet. Der Vergleich kostenloser Gold Kreditkarten macht transparent, welche Leistungen trotz der fehlenden Jahresgebühr enthalten sind. Gerade im Vergleich von FinTech-Kreditkarten finden sich viele dieser gebührenfreien Modelle.
📌 Good to know
Bei vielen gebührenfreien Gold-Karten gilt der Reiseschutz nur, wenn du mindestens 50 Prozent der Transportkosten über genau diese Karte bezahlst. Buchst du deinen Flug anderweitig, greift die Versicherung im Ernstfall nicht. Daher ist es wichtig, die Bedingungen zu kennen, wenn man eine Reise mit Kreditkarte bezahlen möchte.
Wie unterschiedlich die Anbietertypen aufgestellt sind, zeigt der folgende Überblick. Er stellt einen Gebührenfrei-Anbieter, eine typische Filialbank und eine schlanke Direktbank-Standardkarte gegenüber, damit du die Bandbreite einordnen kannst.
| Anbietertyp | Jahresgebühr | Leistung & Haken |
|---|---|---|
| Gebührenfrei-Anbieter | 0 € | Volles Reisepaket, keine Fremdwährungsgebühr; Bargeld wird jedoch ab dem ersten Tag mit rund 22 bis 25 % verzinst. |
| Filialbank | ca. 78–90 € | Reiserücktritt, Auslandskranken, Kfz-Schutzbrief, Notfallbargeld; Preis variiert je Institut. |
| Direktbank-Standardkarte | ca. 30 € (optional) | Weltweit gebührenfrei zahlen und abheben, aber kein Versicherungspaket für Neukunden. |
Warum die Rechnung oft überrascht
Eine Jahresgebühr von 60 bis 140 Euro amortisiert sich nur, wenn du die enthaltenen Leistungen wirklich in Anspruch nimmst. Wer selten verreist, zahlt für Versicherungen, die brachliegen. Und selbst bei den gebührenfreien Karten ist Vorsicht geboten: Was du bei der Jahresgebühr sparst, kann dich über teure Bargeldzinsen oder prozentuale Auslandsentgelte schnell wieder einholen. Wer viel Bargeld am Automaten zieht, sollte deshalb genau hinschauen, denn hier verstecken sich die eigentlichen Kosten mancher vermeintlich günstiger Gold-Karte. Ein Kreditkarten-Gebührenvergleich hilft, die Gesamtkosten transparent zu machen.
Für wen lohnt sich eine goldene Karte?
Am klarsten profitieren Vielreisende, die mehrmals im Jahr und auch außerhalb Europas unterwegs sind. Für sie können die Auslandsreise-Krankenversicherung, der Reiserücktrittsschutz und die gebührenfreien Fremdwährungszahlungen separate Policen und Kartengebühren tatsächlich ersetzen. Rechnet man zusammen, was eine gute Einzel-Reiseversicherung plus Fremdwährungsentgelte kosten würden, kann eine passende Gold-Karte hier unterm Strich günstiger sein. Manche Karten erleichtern zudem den Zugang zu Statusvorteilen bei Hotelprogrammen, wie etwa dem GHA DISCOVERY Platinum Status. Welche Karten sich für diesen Zweck eignen, zeigt ein Vergleich von Reisekreditkarten.
Familien und sicherheitsorientierte Nutzer
Auch Familien fahren mit dem Gold-Modell häufig gut, weil bei vielen Karten Partner und Kinder mitversichert sind. Ein einziges Paket deckt dann mehrere Personen ab, wo sonst separate Verträge nötig wären. Wer Wert auf persönlichen Service legt, ist bei einer Filialbank-Gold-Karte gut aufgehoben: Notfallbargeld, Kfz-Schutzbrief und ein Ansprechpartner vor Ort rechtfertigen für sicherheitsorientierte Kundinnen und Kunden durchaus die Gebühr von rund 78 bis 90 Euro im Jahr. Für spezielle Fahrzeuge wie Anhänger ist jedoch oft eine separate Absicherung erforderlich, wie ein Vergleich von Anhänger-Versicherungen zeigt.
💡 Tip
Bevor du eine Gold-Karte abschließt, liste auf, welche Versicherungen du ohnehin schon hast. Doppelt zahlst du für denselben Schutz nichts hinzu, und die Rechnung, ob sich das Paket lohnt, wird ehrlicher.
Wann eine Standardkarte reicht
Für Wenig-Reisende und reine Alltagsnutzer lohnt sich Gold in der Regel nicht. Eine kostenlose oder sehr günstige Standardkarte einer Direktbank deckt den Bedarf meist vollständig ab, oft sogar mit weltweit gebührenfreiem Bezahlen und Abheben. Preisbewusste Reisende, die dennoch ein Versicherungspaket wollen, können zu einer gebührenfreien Gold-Karte greifen, sollten den offenen Betrag dann aber ausnahmslos sofort und vollständig zurückzahlen.
Eine ehrliche Selbsteinschätzung hilft hier mehr als jeder Werbeprospekt. Frage dich, wie oft du im Jahr wirklich verreist, ob du dabei ins außereuropäische Ausland fliegst und ob du Reisen typischerweise selbst mit der Karte bezahlst. Wer diese drei Fragen mit Ja beantwortet, gehört zur Zielgruppe, für die Gold funktioniert. Wer dagegen zögert, spart mit einer schlanken Standardkarte und einer bei Bedarf gebuchten Reiseversicherung meist mehr, als das goldene Paket je einbringen würde. Eine Übersicht der typischen Kreditkarten-Versicherungen im Vergleich hilft bei der genauen Abwägung der Leistungen.
Kritik, Fallstricke und Fazit
Verbraucherschützer sehen Gold- und Platin-Karten kritisch, und das aus gutem Grund. Ein prominenter Ratgeberdienst bezeichnet sie sinngemäß als Goldgruben für die Anbieter, weil die Zusatzleistungen mit Einschränkungen und hohen Selbstbeteiligungen versehen sind. Der Versicherungsschutz greift meist nur, wenn die Reise über die Karte bezahlt wurde. Privat Krankenversicherte etwa haben von der Auslandskrankenversicherung oft ohnehin wenig, weil ihr eigener Tarif bereits abdeckt. Auch der beworbene Warenschutz oder die Gepäckversicherung sind in der Praxis mit Höchstgrenzen und Ausschlüssen versehen, sodass die tatsächliche Erstattung im Schadensfall häufig geringer ausfällt als erwartet.
Die Teilzahlungsfalle
Der größte Fallstrick ist die voreingestellte Teilzahlung, auch Revolving Credit genannt. Bei vielen Kreditkarten ist sie werkseitig aktiv, und auf offene Beträge fallen dann Zinsen von über 20 Prozent pro Jahr an. Besonders heikel: Bei manchen gebührenfreien Gold-Karten lässt sich diese Teilzahlung gar nicht abschalten. Eine unabhängige Verbraucherorganisation rät bei solchen Modellen deshalb dringend, den offenen Saldo immer sofort komplett auszugleichen, sonst frisst der Zins jeden vermeintlichen Vorteil auf. Beim Vergleich verschiedener Anbieter hilft dir unser Test zu Kreditkarten im Vergleich, Modelle mit abschaltbarer Teilzahlung von jenen ohne diese Option zu unterscheiden. Im Gegensatz zu diesen Sollzinsen gibt es auch einige Kreditkarten mit Guthabenzinsen, die ein positives Saldo verzinsen.
📌 Good to know
In einem großen Test von 40 Kreditkarten wurde nur eine einzige ohne Einschränkungen empfohlen. Karten ohne Kontobindung schnitten dabei häufig besser ab als klassische Bankkarten mit Kontozwang. Ein bekanntes Beispiel für diesen Ansatz sind die Curve Kreditkarten, die als smarte Oberkarte mehrere bestehende Bankkarten bündeln.
Unser Fazit
Eine goldene Kreditkarte ist weder pauschal Luxus noch automatisch clevere Investition, sie ist ein Werkzeug, das zu deinem Leben passen muss. Reist du oft, auch mit Familie und außerhalb Europas, kann das Paket bares Geld sparen und mehrere Einzelverträge ersetzen. Bleibst du meist zu Hause, zahlst du für Leistungen, die du nie brauchst. Prüfe die Jahresgebühr gegen deinen echten Bedarf, achte auf Selbstbeteiligungen und die Teilzahlungseinstellung, und vergleiche ehrlich mit einer separaten Reiseversicherung. Wer so rechnet, trifft eine gute Entscheidung, ganz gleich, welche Farbe die Karte am Ende hat. Die Konditionen im Einzelnen stehen auf der Kartenseite Gold Card von American Express.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Was bringt eine goldene Kreditkarte wirklich, oder ist sie nur Statussymbol?
Der praktische Nutzen steckt im Leistungspaket, nicht in der Farbe. Reiseversicherungen, gebührenfreie Fremdwährungszahlungen und Notfall-Services bringen echten Mehrwert, wenn du sie nutzt. Als reines Statussymbol lohnt sich Gold heute kaum noch, weil es weder Akzeptanz noch Kreditrahmen beeinflusst.
Was kostet eine Gold-Karte pro Jahr in Deutschland?
Die Jahresgebühr liegt typischerweise zwischen rund 35 und 144 Euro. Filialbanken verlangen meist über 100 Euro, während spezialisierte Direktanbieter dauerhaft gebührenfreie Gold-Karten führen. Der hohe Preis bedeutet dabei nicht automatisch das bessere Leistungspaket. Auch die Konditionen für Tagesgeld bei Filialbanken weichen oft von denen reiner Online-Anbieter ab.
Gilt der Reiseschutz auch für Partner und Kinder?
Bei vielen Gold-Karten sind Partner und Kinder mitversichert, teils sind mehrere Mitreisende eingeschlossen. Das kann für Familien mehrere Einzelverträge ersetzen. Prüfe aber die genauen Bedingungen, denn der Schutz greift meist nur, wenn die Reise mit der Karte bezahlt wurde. Ein zentraler Baustein solcher Versicherungspakete ist oft die Kreditkarte mit Reiserücktrittsversicherung, deren Umfang variieren kann.
Was ist die Teilzahlungsfalle und wie vermeide ich sie?
Bei vielen Karten ist die Teilzahlung voreingestellt, wodurch Zinsen von über 20 Prozent auf offene Beträge anfallen. Bei manchen gebührenfreien Gold-Karten lässt sie sich nicht abschalten. Der sichere Weg: den vollen Betrag jeden Monat sofort und komplett zurückzahlen. Die voreingestellte Teilzahlung ist einer von mehreren typischen Kreditkarten-Fehlern, die unnötig Geld kosten können.
Goldkarte oder separate Reiseversicherung, was ist günstiger?
Das hängt von deiner Reisehäufigkeit ab. Bei mehreren Reisen im Jahr, besonders mit Familie, kann das Gold-Paket günstiger sein. Wer selten verreist, fährt mit einer separaten Jahres-Reiseversicherung oft besser, weil sie leistungsstärker und ohne Kartengebühr zu haben ist.