Das Wichtigste in Kürze
- Was der Begriff bedeutet: Verstehe, warum die Prüfung am Kredit hängt und nicht an der Karte.
- Karten auf Guthabenbasis: Erfahre, wie Prepaid- und Debitkarten funktionieren und was rechtlich dahintersteckt.
- Kosten im Überblick: Lerne, welche Entgeltarten es gibt und wie du sie mit einer Beispielrechnung einordnest.
- Seriosität prüfen: Finde heraus, in welchen beiden amtlichen Registern der Kartenherausgeber stehen muss.
- Kartenfunktionen im Vergleich: Vergleiche Prepaid, Debit und Kreditkarte nach Verfügungsrahmen, Prüfung und Kaution.
- Nutzung in Deutschland: Sieh dir an, welchen Anteil Karten mit Kreditfunktion am Umsatz haben.
- Alles auf einen Blick: Schalte durch die interaktive Infografik zu Registern, Kartenarten und Kosten.
- Fazit und Entscheidung: Entdecke, welche Fragen du vor dem Antrag für dich klären solltest.
American Express Blue Card

American Express Blue Card
Was kann die Karte?
- 25 € Startguthaben!*
- Kostenlose Kreditkarte
- Attraktive Rabatte
Gebühren im Überblick
- 0 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Card
American Express Card
Was kann die Karte?
- 10.000 Membership Rewards® Punkte*
- Attraktive Rabatte
- Reisekomfort-Versicherung
- Eine Zusatzkarte inklusive
Gebühren im Überblick
- 5 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Kreditkarte ohne Bonitätsprüfung: Was der Begriff technisch bedeutet
Hinter dem Suchbegriff „Kreditkarte ohne Bonitätsprüfung“ steht eine sehr konkrete Produktgattung: Karten, die über eigenes Guthaben verfügen. Relevant ist das für viele Situationen. Du startest in den ersten Job und hast noch keine lange Kontohistorie. Du lebst seit Kurzem in Deutschland und bist bei den Auskunfteien noch gar nicht erfasst. Du möchtest ein festes Monatsbudget für Abos und Online-Einkäufe trennen. Oder du willst deinem Kind eine Karte für die Klassenfahrt mitgeben, die nicht mehr hergibt als das, was darauf liegt. In all diesen Fällen ist eine Karte ohne Kreditprüfung kein Notbehelf, sondern genau das passende Produkt.
Dieser Artikel klärt drei Dinge. Erstens, warum manche Karten geprüft werden und andere nicht, und wo das im Gesetz steht. Zweitens, welche Entgeltarten bei Karten auf Guthabenbasis anfallen und wie du sie für dich durchrechnest. Drittens, und das ist der praktisch wichtigste Teil, wie du mit zwei amtlichen Verzeichnissen in wenigen Minuten selbst nachsiehst, ob der Herausgeber einer Karte eine Erlaubnis der Finanzaufsicht hat und wie dein Guthaben gesetzlich geschützt ist.
Danach kannst du eine Entscheidung treffen, die zu deiner Situation passt: Brauchst du überhaupt einen Verfügungsrahmen, oder reicht eine Karte, die nur dein eigenes Geld bewegt? Dieser Text bewertet keine Anbieter und empfiehlt kein Produkt. Er erklärt die Mechanik, damit du die Angebote selbst einordnen kannst.
Die Bonitätsprüfung hängt am Kredit, nicht an der Karte
Der Schlüssel steht in § 505a BGB. Die Vorschrift trägt die Überschrift „Pflicht zur Kreditwürdigkeitsprüfung bei Verbraucherdarlehensverträgen“. Nach Absatz 1 muss der Darlehensgeber vor Abschluss eines Verbraucherdarlehensvertrags die Kreditwürdigkeit prüfen. Abschließen darf er den Vertrag bei einem Allgemein-Verbraucherdarlehen nur, wenn die Prüfung ergibt, dass keine erheblichen Zweifel an der Rückzahlungsfähigkeit bestehen. Wird der Nettodarlehensbetrag später deutlich erhöht, ist die Kreditwürdigkeit nach Absatz 2 auf aktualisierter Grundlage neu zu prüfen.
Entscheidend ist deshalb der Anknüpfungspunkt: Die Bonitätsprüfung hängt am Verbraucherdarlehen. Eine Karte mit echtem Verfügungsrahmen räumt dir einen Kredit ein, denn du zahlst heute und begleichst den Betrag später. Deshalb gehört zu einer solchen Karte eine Prüfung der Kreditwürdigkeit, und zwar unabhängig davon, ob der Rahmen bei 500 oder bei 5.000 Euro liegt.
Eine Karte, die ausschließlich über vorhandenes Guthaben verfügt, funktioniert anders. Sie verleiht dir nichts. Sie macht Geld nutzbar, das bereits dir gehört. Weil kein Kredit entsteht, greift die Pflicht aus § 505a BGB nicht. Genau das ist der Mechanismus hinter dem Begriff Kreditkarte ohne Bonitätsprüfung. Er beschreibt keine Lücke und keinen Sonderweg, sondern die logische Folge daraus, dass niemand ein Rückzahlungsrisiko trägt.
Was trotzdem geprüft wird
„Ohne Bonitätsprüfung“ heißt nicht „ohne jede Prüfung“. Jedes Institut muss deine Identität feststellen, bevor es dir eine Karte ausgibt. Das geschieht per Video- oder Postident-Verfahren und folgt den Pflichten zur Verhinderung von Geldwäsche. Auch Alters- und Wohnsitzangaben werden geprüft, und bei Auffälligkeiten können Institute Zahlungen stoppen. Wer dir eine Karte ganz ohne Identitätsnachweis anbietet, verspricht etwas, das kein reguliertes Institut leisten darf.
Geprüft wird außerdem, was der Gesetzgeber an Regeln für die Bewertung von Personendaten aufgestellt hat. § 31 BDSG steht unter der Überschrift „Schutz des Wirtschaftsverkehrs bei Scoring und Bonitätsauskünften“. Ein Wahrscheinlichkeitswert über dein künftiges Verhalten darf nach Absatz 1 nur verwendet werden, wenn die Vorschriften des Datenschutzrechts eingehalten wurden, wenn die genutzten Daten nachweisbar erheblich sind und nach einem wissenschaftlich anerkannten mathematisch-statistischen Verfahren verarbeitet werden, wenn nicht ausschließlich Adressdaten genutzt werden und wenn du bei der Nutzung von Adressdaten vorab unterrichtet wurdest. Was ein Score ist, wie er zustande kommt und welche Rechte du dabei hast, erklärt unser Beitrag SCHUFA erklärt ausführlich.
📌 Good to know
Die Auskunftei fragt nicht die Karte ab, sondern das Institut fragt die Auskunftei. Ob eine Abfrage stattfindet, steht in den Vertragsunterlagen und in der Datenschutzinformation des Herausgebers. Lies diese beiden Dokumente vor dem Antrag, dann weißt du es sicher, statt es zu vermuten.
American Express Blue Card
25 Euro Startguthaben*
Beste Features
- Eine Zusatzkarte inklusive
- Ohne Jahresgebühr
- Amex App
- Verkehrsmittel-Unfallversicherung inklusive
Gebühren
- Ohne Monats- / Jahresgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
PAYBACK American Express Karte
Bis zu 5.000 PAYBACK °Punkte*
Beste Features
- 1.000 PAYBACK °Punkte*
- Zusätzliche °Punkte beim Bezahlen!
- °Punkte verfallen nicht!
- 1 °Punkt pro 3 Euro Umsatz
- Kein °Punkteverfall*
Gebühren
- ohne Monats- / Jahresgebühr
American Express Card
10.000 Membership Rewards® Punkte*
Beste Features
- Reiseversicherungen
- Priority Pass™ zum Vorteilspreis
- Eine Zusatzkarte inklusive
- Amex Offers
Gebühren
- 5 € monatlich im 1. Jahr,
- Gebührenfrei im 2. Jahr (abhängig vom Kartenumsatz)*
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
- Zugang zu Airport Lounges
- Reiserücktrittsversicherung
- 200 € Online Reiseguthaben
- 150 € Restaurantguthaben
- Umfassender Versicherungsschutz
- Bis zu 5 Zusatzkarten
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
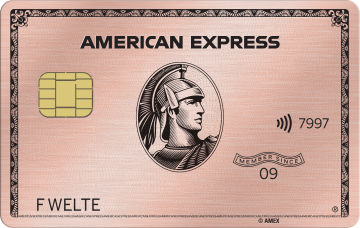
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingingen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Prepaid und Guthabenkarte: kein Kredit, keine Bonitätsprüfung
Karten, die ohne Bonitätsprüfung und ohne SCHUFA-Abfrage zur Kreditwürdigkeit ausgegeben werden, lassen sich daher in zwei Gruppen einteilen. Die Prepaid-Karte wird aufgeladen und zieht Zahlungen von diesem Guthaben ab. Die Debitkarte hängt an einem Girokonto und belastet es unmittelbar. Beiden ist gemeinsam, dass du nur ausgeben kannst, was vorhanden ist.
Prepaid-Kreditkarte: aufladen, dann zahlen
Beim Aufladen einer Prepaid-Karte entsteht in vielen Fällen sogenanntes E-Geld. Der Begriff ist gesetzlich definiert. Nach § 1 Absatz 2 Satz 3 ZAG ist E-Geld „jeder elektronisch, darunter auch magnetisch, gespeicherte monetäre Wert“ in Form einer Forderung gegen den Emittenten, der gegen Zahlung eines Geldbetrags ausgestellt wird, Zahlungsvorgängen dient und auch von anderen Personen als dem Emittenten akzeptiert wird. Satz 4 nimmt Werte aus, die nur für eng umgrenzte Zahlungsvorgänge eingesetzt werden, etwa eine Guthabenkarte, die ausschließlich in einer bestimmten Ladenkette gilt.
Diese Definition ist mehr als Juristensprache. Sie entscheidet darüber, wer die Karte ausgeben darf und wie dein Guthaben geschützt ist. E-Geld-Emittenten sind nach § 1 Absatz 2 Satz 1 ZAG E-Geld-Institute, bestimmte Kreditinstitute, Zentralbanken und öffentliche Stellen. Alle anderen dürfen kein E-Geld ausgeben.
Im Alltag bedeutet eine Prepaid-Kreditkarte also: Du überweist einen Betrag oder lädst per Sofortüberweisung auf, das Guthaben steht meist innerhalb weniger Stunden zur Verfügung, und jede Zahlung reduziert es. Ist das Guthaben aufgebraucht, wird die nächste Zahlung abgelehnt. Folglich ist das für viele der eigentliche Vorteil: Ein Dispo kann nicht entstehen, und das Monatsbudget ist technisch begrenzt.
Debitkarte ohne SCHUFA-Abfrage: direkt vom Konto
Eine Debitkarte gehört zum Girokonto und belastet es sofort oder innerhalb eines Tages. Sie wird in der Regel mit dem Konto zusammen ausgegeben. Eine Bonitätsprüfung ist dafür nicht zwingend, solange kein Dispositionskredit vereinbart wird. Insofern gilt hier dieselbe Logik wie bei der Prepaid-Kreditkarte. Verzichtest du auf den Dispo, bleibt das Konto auf Guthabenbasis, und es entsteht kein Verbraucherdarlehen.
Beim Bezahlen im Internet oder im Ausland verhalten sich moderne Debitkarten ähnlich wie Karten mit Kreditfunktion, weil sie auf denselben Zahlungsnetzen laufen. Unterschiede zeigen sich dort, wo ein Händler einen Betrag vorab reservieren möchte. Dazu gleich mehr im Abschnitt zu den Kartenfunktionen.
Was auf dem Kontoauszug und bei der Auskunftei landet
Ob die Eröffnung eines Kontos oder die Ausgabe einer Karte an eine Auskunftei gemeldet wird, hängt vom Vertrag und vom Institut ab, nicht vom Kartentyp allein. Eine Karte auf Guthabenbasis begründet keine Forderung gegen dich, deshalb kann daraus auch kein Zahlungsrückstand entstehen. Umgekehrt baut sie für sich genommen auch keine positive Kredithistorie auf, denn es gibt keinen zurückgezahlten Kredit, der dokumentiert werden könnte. Wer wissen will, welche Daten über ihn gespeichert sind, kann das selbst nachsehen; wie das geht, zeigt unser Beitrag zum SCHUFA-Score abfragen.
Ein weiterer praktischer Punkt: Eine Karte auf Guthabenbasis und eine Karte mit Verfügungsrahmen schließen sich nicht aus. Viele nutzen beides parallel, die eine für wiederkehrende Abbuchungen und Reisen, die andere für größere Anschaffungen mit späterer Abrechnung. Welche Varianten es überhaupt gibt, zeigt der Überblick im Bereich Kreditkarte.
Kosten einer Guthabenkarte: Ausgabe, Aufladung, Auslandseinsatz
Eine Kreditkarte ohne Bonitätsprüfung unterscheidet sich von anderen Karten vor allem in der Entgeltstruktur. Die Preise selbst stehen im Preis- und Leistungsverzeichnis des jeweiligen Instituts, und sie ändern sich. Dieser Abschnitt nennt deshalb keine Anbieterpreise, sondern die Arten von Entgelten, auf die du achten solltest, und zeigt an einer Beispielrechnung mit angenommenen Werten, wie du daraus deine eigene Jahressumme bildest.
Die fünf Entgeltarten
Erstens das Entgelt für die Ausgabe der Karte. Manche Institute verlangen einen Einmalbetrag für die Ausstellung, andere einen Jahrespreis, manche beides, manche keines von beidem. Achte auf die Abrechnungsperiode: Ein monatlicher Betrag wirkt klein und summiert sich über zwölf Monate.
Zweitens das Entgelt für die Aufladung. Hier liegt der eigentliche Unterschied zur Debitkarte. Überweisung, Sofortaufladung, Aufladung an der Kasse eines Partners oder per Dauerauftrag können unterschiedlich bepreist sein, teils als Festbetrag, teils als Prozentsatz des Aufladebetrags. Wer monatlich kleine Beträge auflädt, zahlt bei einem Festbetrag je Aufladung deutlich mehr als jemand, der einmal im Quartal auflädt.
Drittens das Entgelt für den Einsatz in fremder Währung. Zahlungen außerhalb des Euroraums werden häufig mit einem Prozentsatz des Umsatzes belegt. Dazu kommt der Umrechnungskurs. Beides steht getrennt im Preisverzeichnis.
Viertens das Entgelt für Bargeldabhebungen. Üblich sind ein Festbetrag je Abhebung, ein Prozentsatz oder eine Kombination, und zwar oft unterschiedlich im Inland und im Ausland.
Fünftens die Nebenentgelte. Dazu gehören Ersatzkarte, Papierabrechnung, Rücklastschrift oder die Auszahlung eines Restguthabens bei Kündigung. Diese Posten fallen selten an, können aber einzeln höher sein als der Jahrespreis.
Beispielrechnung mit angenommenen Entgelten
Die folgende Rechnung ist eine eigene Modellrechnung. Alle Beträge sind frei gesetzte Annahmen und keine Preise eines Anbieters. Sie zeigt nur, wie stark das Nutzungsverhalten das Ergebnis bestimmt.
Angenommen, eine Karte kostet 1,50 Euro im Monat, jede Aufladung 1 Euro, Zahlungen in fremder Währung 1,5 Prozent des Umsatzes und jede Bargeldabhebung 3 Euro. Person A lädt monatlich auf, zahlt im Jahr 600 Euro in fremder Währung und hebt viermal Bargeld ab. Person B lädt vierteljährlich auf, zahlt nichts in fremder Währung und hebt kein Bargeld ab.
Für Person A ergeben sich 18 Euro Kartenentgelt, 12 Euro Aufladungen, 9 Euro für den Fremdwährungseinsatz und 12 Euro für Bargeld, zusammen 51 Euro im Jahr. Für Person B sind es 18 Euro Kartenentgelt und 4 Euro Aufladungen, zusammen 22 Euro. Dieselbe Karte, dieselben Entgelte, ein Unterschied von 29 Euro, und zwar allein durch das Nutzungsverhalten.
Daraus folgt eine einfache Vorgehensweise: Schreibe auf, wie oft du im Jahr auflädst, wie viel du außerhalb des Euroraums ausgibst und wie oft du Bargeld brauchst. Setze diese drei Zahlen in das Preisverzeichnis des Instituts ein, das dich interessiert. Das Ergebnis ist deine persönliche Jahressumme und damit die einzige Zahl, die für deine Entscheidung zählt.
💡 Tip
Rechne das Entgelt für die Aufladung immer auf das Jahr und auf deinen typischen Aufladebetrag um. Ein Festbetrag von einem Euro ist bei 500 Euro Aufladung ein Fünftel Prozent, bei 50 Euro aber zwei Prozent. Wer seltener und dafür in größeren Schritten auflädt, verändert damit seine Kosten stärker als durch die Wahl zwischen zwei Karten.
Seriöse Angebote erkennen: BaFin-Register und Einlagensicherung prüfen
Ob eine Kreditkarte ohne Bonitätsprüfung seriös ist, lässt sich nachprüfen. Dieser Abschnitt ist deshalb der wichtigste des Artikels, weil du ihn selbst anwenden kannst und weil er nichts kostet. Eine Karte in Deutschland darf nur ein Institut ausgeben, das dafür eine Erlaubnis der Bundesanstalt für Finanzdienstleistungsaufsicht hat. Diese Erlaubnis ist öffentlich nachprüfbar. Du musst niemandem glauben, du kannst nachsehen.
Woher die Erlaubnispflicht kommt
Für Zahlungsdienste regelt das § 10 ZAG: Wer in Deutschland gewerbsmäßig Zahlungsdienste erbringen will und nicht ohnehin zu den im Gesetz genannten Anbietern gehört, braucht eine Erlaubnis der Bundesanstalt. Für das Ausgeben von E-Geld steht die Parallelvorschrift in § 11 ZAG. Nach Absatz 1 Satz 1 bedarf es dafür „der schriftlichen oder elektronischen Erlaubnis der Bundesanstalt“. Diese Erlaubnis umfasst daneben unter anderem Zahlungsdienste und den Betrieb von Zahlungssystemen.
Zwei Verzeichnisse, nicht eines
Hier liegt allerdings der Punkt, an dem die meisten Prüfungen schiefgehen. Die BaFin führt für diese Institute nicht ein Verzeichnis, sondern zwei, und wer nur in einem sucht, findet ein ordnungsgemäß zugelassenes Institut unter Umständen nicht und zieht den falschen Schluss.
In der Unternehmensdatenbank stehen Banken, Versicherungen und Finanzdienstleister. Du gibst den Namen in das Suchfeld „Unternehmen“ ein und kannst über das Feld „Kategorie“ nach Institutstyp filtern. Die Trefferliste nennt Name, Anschrift und die einzelnen Erlaubnisse beziehungsweise Tätigkeiten des Unternehmens.
Im ZAG-Instituts-Register nach §§ 43, 44 ZAG stehen die Zahlungsinstitute und E-Geld-Institute. Die BaFin weist ausdrücklich darauf hin, dass Zahlungsinstitute nicht in der Unternehmensdatenbank geführt werden. Umgekehrt werden Kreditinstitute, die kraft Gesetzes Zahlungsdienste erbringen dürfen, nicht in das ZAG-Instituts-Register eingetragen; sie findest du in der Unternehmensdatenbank.
Die Zuordnung in Kurzform:
| Institutstyp | Rechtsgrundlage der Erlaubnis | Wo du nachsiehst | Schutz deines Guthabens |
|---|---|---|---|
| Bank (CRR-Kreditinstitut) | Erlaubnis für das Einlagen- und Kreditgeschäft | BaFin-Unternehmensdatenbank | Einlagensicherung bis 100.000 Euro, § 8 EinSiG |
| E-Geld-Institut | § 11 ZAG | ZAG-Instituts-Register, §§ 43, 44 ZAG | Sicherungsanforderungen nach § 17 ZAG |
| Zahlungsinstitut | § 10 ZAG | ZAG-Instituts-Register, §§ 43, 44 ZAG | Sicherungsanforderungen nach § 17 ZAG |
| Bank mit Zahlungsdiensten kraft Gesetzes | Banklizenz, kein eigener ZAG-Eintrag | BaFin-Unternehmensdatenbank | Einlagensicherung bis 100.000 Euro, § 8 EinSiG |
Einlagensicherung und Kundengeldsicherung sind nicht dasselbe
Liegt dein Geld als Einlage bei einer Bank, greift die gesetzliche Einlagensicherung. § 8 Absatz 1 EinSiG formuliert das so: „Der Entschädigungsanspruch ist der Höhe nach begrenzt auf den Gegenwert von 100 000 Euro (Deckungssumme).“ Absatz 2 sieht für bestimmte, nicht regelmäßig ausgezahlte Beträge, etwa aus dem Verkauf einer selbst genutzten Wohnimmobilie oder aus bestimmten Lebensereignissen, befristet eine höhere Deckung von bis zu 500.000 Euro vor. Nach Absatz 5 musst du einen Anspruch über die Deckungssumme hinaus gesondert schriftlich geltend machen und mit Nachweisen glaubhaft machen.
Liegt dein Guthaben dagegen als E-Geld bei einem E-Geld-Institut, ist es keine Einlage in diesem Sinne. Dort greift ein anderer, ebenfalls gesetzlich vorgeschriebener Mechanismus: § 17 ZAG unter der Überschrift „Sicherungsanforderungen für die Entgegennahme von Geldbeträgen“. Das Institut muss deine Gelder nach Methode 1 sichern, also sie nicht mit eigenen Mitteln vermischen und auf einem gesonderten Konto halten oder in sichere, liquide Aktiva mit niedrigem Risiko anlegen, oder nach Methode 2 über eine Versicherung beziehungsweise eine vergleichbare Garantie absichern. Nach Absatz 3 muss das Institut der BaFin auf Verlangen nachweisen, dass die Maßnahmen ausreichen; bei Mängeln kann die Aufsicht Abhilfe verlangen und weitere Maßnahmen ergreifen.
Im Ergebnis ist beides ein staatlich vorgeschriebener Schutz, der Weg dorthin ist aber ein anderer. Deshalb lohnt der Blick ins Kleingedruckte: Steht dort ein Hinweis auf die Einlagensicherung, hast du es mit einer Bank zu tun; steht dort ein Hinweis auf die Sicherung von Kundengeldern, ist es ein Institut nach dem ZAG. Fehlt jede Angabe zur Sicherung und findest du den Herausgeber in keinem der beiden Register, dann hast du schlicht keine Grundlage für eine Entscheidung.
Vier Prüfschritte vor dem Antrag
Schritt 1: Namen des Instituts finden. Marke und Herausgeber sind oft verschieden. Im Impressum und in den Vertragsbedingungen steht, welches Institut die Karte tatsächlich ausgibt. Dieser Name wird gesucht, nicht der Markenname.
Schritt 2: In beiden Verzeichnissen suchen. Zuerst in der Unternehmensdatenbank, dann im ZAG-Instituts-Register. Finde den Eintrag und sieh nach, welche Erlaubnisse dort aufgeführt sind.
Schritt 3: Sicherungsmechanismus zuordnen. Bank bedeutet Einlagensicherung nach dem EinSiG, Institut nach dem ZAG bedeutet Sicherungsanforderungen nach § 17 ZAG. Prüfe, ob die Angaben im Kleingedruckten dazu passen.
Schritt 4: Entgeltinformation lesen. Preis- und Leistungsverzeichnis sowie Entgeltinformation gehören zu den Unterlagen, die dir vor Vertragsschluss zur Verfügung stehen. Setze dort deine drei Nutzungszahlen aus dem Kostenabschnitt ein.
📌 Good to know
Ein Eintrag im Register sagt, dass ein Institut zugelassen und beaufsichtigt ist. Er sagt nichts darüber, ob ein konkretes Produkt zu dir passt oder was es kostet. Die Aufsicht prüft die Zulassung und die laufenden Pflichten, nicht die Preisgestaltung einzelner Karten.
Kartenfunktionen im Vergleich: Prepaid, Debit und Kreditrahmen
Die drei Kartentypen leisten im Alltag Unterschiedliches, und zwar unabhängig davon, ob eine Bonitätsprüfung stattfindet. Für die Entscheidung zählen vier Fragen: Gibt es einen Verfügungsrahmen? Wird die Kreditwürdigkeit geprüft? Wann wird mein Konto belastet? Und akzeptiert ein Händler die Karte für eine Vorab-Reservierung, etwa im Hotel oder bei der Mietwagenübernahme?
| Merkmal | Prepaid-Karte | Debitkarte | Karte mit Kreditfunktion |
|---|---|---|---|
| Verfügungsrahmen | nein, nur eigenes Guthaben | nein, Kontoguthaben; Dispo optional und gesondert vereinbart | ja, vertraglich vereinbart |
| Kreditwürdigkeitsprüfung nach § 505a BGB | nicht erforderlich, da kein Darlehen | nicht erforderlich ohne Dispo | erforderlich |
| Identitätsprüfung | ja | ja | ja |
| Belastung | sofort vom Guthaben | sofort oder innerhalb eines Tages vom Konto | gesammelt zum Abrechnungstermin |
| Vorab-Reservierung bei Hotel und Mietwagen | je nach Anbieter eingeschränkt, Guthaben muss den reservierten Betrag decken | häufig möglich, abhängig von den Bedingungen des Händlers | in der Regel vorgesehen |
| Budgetkontrolle | hoch, technisch begrenzt | hoch, solange kein Dispo läuft | über den vereinbarten Rahmen steuerbar |
| Schutz des Guthabens | § 17 ZAG bei E-Geld-Instituten, § 8 EinSiG bei Banken | § 8 EinSiG, Einlagensicherung | kein Guthaben, sondern Kreditlinie |
Was das für Reisen und Reservierungen heißt
Bei Hotelbuchungen und Mietwagen geht es nicht darum, ob eine Karte technisch funktioniert, sondern darum, ob der Händler einen Betrag vorab blockieren kann. Diese Reservierung soll offene Beträge abdecken, etwa die Minibar oder eine Tankfüllung. Mit einer Karte auf Guthabenbasis gelingt das, wenn das Guthaben den reservierten Betrag abdeckt und der Händler die Reservierung auf dieser Karte zulässt. Beides steht in den Buchungsbedingungen, meist unter „Zahlungsmittel“ oder „Kaution“. Ein kurzer Blick dorthin vor der Buchung erspart die Diskussion am Schalter, und eine zweite Zahlungsmöglichkeit im Gepäck ist bei Reisen ohnehin sinnvoll.
Wofür welcher Typ praktisch ist
Eine Prepaid-Kreditkarte passt demnach, wenn du ein festes Budget sauber trennen willst, etwa für Abos, Online-Einkäufe oder das Taschengeld eines Jugendlichen. Eine Debitkarte passt, wenn du eine Karte für den Alltag brauchst und ohnehin ein Girokonto führst. Eine Karte mit Kreditfunktion passt, wenn du eine gesammelte Abrechnung, einen Verfügungsrahmen und die damit verbundenen Zusatzleistungen nutzen willst. Alle drei sind nützliche Zahlungsmittel; sie lösen nur unterschiedliche Aufgaben. Für den letzten Fall bieten die Herausgeber unterschiedliche Zuschnitte an, etwa eine Kreditkarte mit Verfügungsrahmen oder eine Kreditkarte mit gesammelter Monatsabrechnung; welcher Zuschnitt zu dir passt, hängt davon ab, wie du im Alltag zahlst. Eine Übersicht zu Guthabenvarianten findest du im Beitrag Kreditkarte und Prepaid im Vergleich.
Wie Karten in Deutschland eingesetzt werden
Ein Blick auf die amtliche Statistik ordnet das Thema ein. Die Deutsche Bundesbank erhebt in ihrer Studie „Zahlungsverhalten in Deutschland“ regelmäßig, mit welchen Mitteln im Inland bezahlt wird. In der Ausgabe 2025, Stand Juli 2026, kommen Karten mit Kreditfunktion einschließlich der Prepaid-Varianten auf 4,7 Prozent der Transaktionen und auf 8,7 Prozent des Umsatzes.
Karten mit Kreditfunktion in Deutschland: Anteil an Transaktionen und Umsatz
Interessant ist der Abstand zwischen den beiden Reihen. Der Umsatzanteil liegt in jedem erhobenen Jahr deutlich über dem Transaktionsanteil. Karten mit Kreditfunktion werden also seltener eingesetzt als andere Zahlungsmittel, dann aber für größere Beträge: Reisen, Technik, Buchungen im Internet. Zum Vergleich weist dieselbe Studie für die Debitkarte 2025 einen Umsatzanteil von 27,8 Prozent aus.
Für deine Entscheidung heißt das: Eine Karte auf Guthabenbasis deckt genau jene Fälle ab, in denen Kartenzahlung gefordert wird, ohne dass du einen Kreditvertrag brauchst. Sie ist in der Bundesbank-Zahl bereits enthalten, denn die Prepaid-Variante wird dort mitgezählt.
Prüfung, Schutz und Kosten auf einen Blick
Die folgende Infografik bündelt die drei Prüfschritte aus diesem Ratgeber: die Rechtsgrundlage der Prüfpflicht, das richtige amtliche Register je Institutstyp und die Entgeltarten einer Karte auf Guthabenbasis. Du kannst zwischen den drei Ansichten umschalten und dir zu jedem Wert die Begründung samt Quelle anzeigen lassen. Alle Angaben stammen aus dem Text und den dort genannten Gesetzen und Studien, Stand 17.10.2026.
Institutstyp, Erlaubnis und Register
Im Verzeichnis suchst du das kartenausgebende Institut, nicht die Marke auf der Karte. Welches Register zuständig ist, hängt am Institutstyp.
Quelle: Abschnitt „Seriöse Angebote erkennen“ in diesem Ratgeber; §§ 10, 11, 17, 43, 44 ZAG, § 8 EinSiG; BaFin-Hinweise zu Unternehmensdatenbank und ZAG-Instituts-Register.
Stand: 17.10.2026
Fazit
Eine Kreditkarte ohne Bonitätsprüfung ist keine Marketingfloskel, sondern eine rechtliche Folge. Die Pflicht zur Prüfung der Kreditwürdigkeit nach § 505a BGB knüpft an das Verbraucherdarlehen an. Wo kein Kredit eingeräumt wird, entfällt sie. Deshalb bekommst du eine Guthabenkarte ohne Bonitätsprüfung, während zu jeder Karte mit echtem Verfügungsrahmen eine Prüfung der Kreditwürdigkeit gehört. Ganz ohne Prüfung geht es nie, denn deine Identität muss jedes Institut feststellen.
Drei Fragen bringen dich zu einer Entscheidung. Brauchst du einen Verfügungsrahmen oder reicht dein eigenes Geld? Wie oft lädst du auf, wie viel gibst du in fremder Währung aus, wie oft brauchst du Bargeld? Und steht der Herausgeber der Karte in der BaFin-Unternehmensdatenbank oder im ZAG-Instituts-Register nach §§ 43, 44 ZAG? Entscheidest du dich für einen Verfügungsrahmen, gehört dazu auch die Frage, ob du eine Kreditkarte mit Punkteprogramm möchtest oder eine Karte ohne Zusatzprogramm.
Dabei ist die dritte Frage die wichtigste und zugleich die am schnellsten zu beantwortende. Sie kostet ein paar Minuten und ersetzt jedes Werbeversprechen durch eine amtliche Auskunft. Wie Auskunfteien und Bonität insgesamt zusammenhängen, liest du im Bereich Kredite und Darlehen; worauf bei Kreditangeboten ohne Auskunftei-Abfrage zu achten ist, behandelt der Beitrag zu Krediten ohne SCHUFA.
Quellen und Stand
Rechtsstand: Oktober 2026. Die Marktzahlen stammen aus der Studie "Zahlungsverhalten in Deutschland 2025" der Deutschen Bundesbank, Stand Juli 2026. Die Beispielrechnung im Kostenabschnitt ist eine eigene Modellrechnung mit frei gesetzten Annahmen und enthält keine Preise eines Anbieters; verbindlich sind allein Preis- und Leistungsverzeichnis sowie Entgeltinformation des jeweiligen Instituts. Gesetzliche Vorgaben können sich ändern, prüfe sie vor einem Antrag bei den genannten Stellen. Dieser Artikel dient der allgemeinen Information und ist keine individuelle Finanz- oder Rechtsberatung. Es werden keine Anbieter bewertet oder empfohlen.
- § 505a BGB: Pflicht zur Kreditwürdigkeitsprüfung bei Verbraucherdarlehensverträgen
- § 1 ZAG: Begriffsbestimmungen, E-Geld und E-Geld-Emittenten
- § 10 ZAG: Erlaubnis für das Erbringen von Zahlungsdiensten
- § 11 ZAG: Erlaubnis für das Betreiben von E-Geld-Geschäften
- § 17 ZAG: Sicherungsanforderungen für die Entgegennahme von Geldbeträgen
- § 8 EinSiG: Deckungssumme der Einlagensicherung
- § 31 BDSG: Schutz des Wirtschaftsverkehrs bei Scoring und Bonitätsauskünften
- BaFin: Unternehmensdatenbank
- BaFin: ZAG-Instituts-Register nach §§ 43, 44 ZAG
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025
Häufig gestellte Fragen
Gibt es Karten ganz ohne jede Prüfung?
Ohne Prüfung der Kreditwürdigkeit ja, ohne jede Prüfung nein. Die Pflicht aus § 505a BGB gilt für Verbraucherdarlehen; bei einer Karte, die nur eigenes Guthaben nutzt, entsteht kein Darlehen. Deine Identität muss aber jedes Institut feststellen, üblicherweise per Video- oder Postident-Verfahren.
Was kostet eine Prepaid-Karte?
Das hängt vom Institut und von deiner Nutzung ab. Es gibt fünf Entgeltarten: Ausgabe beziehungsweise Jahrespreis, Aufladung, Einsatz in fremder Währung, Bargeldabhebung und Nebenentgelte wie eine Ersatzkarte. Die verbindlichen Beträge stehen im Preis- und Leistungsverzeichnis. Rechne sie mit deiner eigenen Zahl an Aufladungen und Abhebungen auf das Jahr um.
Ist das Guthaben auf der Karte abgesichert?
Ja, auf zwei verschiedenen Wegen. Liegt das Geld als Einlage bei einer Bank, greift die Einlagensicherung; § 8 Absatz 1 EinSiG begrenzt den Entschädigungsanspruch auf den Gegenwert von 100.000 Euro. Liegt es als E-Geld bei einem E-Geld-Institut, gelten die Sicherungsanforderungen des § 17 ZAG: getrennte Verwahrung und Anlage in sichere, liquide Aktiva oder eine Versicherung beziehungsweise Garantie.
Kann ich damit Hotel und Mietwagen buchen?
Oft ja, es hängt an der Vorab-Reservierung des Händlers. Der reservierte Betrag muss durch dein Guthaben gedeckt sein, und der Händler muss die Reservierung auf dieser Karte zulassen. Beides steht in den Buchungsbedingungen unter "Zahlungsmittel" oder "Kaution". Prüfe das vor der Buchung und halte eine zweite Zahlungsmöglichkeit bereit.
Wie prüfe ich, ob der Herausgeber zugelassen ist?
Suche den Namen des Instituts aus dem Impressum in zwei amtlichen Verzeichnissen: in der BaFin-Unternehmensdatenbank, die Banken und Finanzdienstleister samt ihrer einzelnen Erlaubnisse führt, und im ZAG-Instituts-Register nach §§ 43, 44 ZAG, das Zahlungs- und E-Geld-Institute führt. Zahlungsinstitute stehen nicht in der Unternehmensdatenbank, Banken mit Zahlungsdiensten kraft Gesetzes nicht im ZAG-Register.
Baut eine Karte auf Guthabenbasis meinen Score auf?
Nein, denn sie begründet keine Forderung, die zurückgezahlt und dokumentiert werden könnte. Umgekehrt kann aus ihr auch kein Zahlungsrückstand entstehen. Welche Daten über dich gespeichert sind, kannst du bei der Auskunftei selbst abfragen; ein Wahrscheinlichkeitswert darf nach § 31 BDSG nur unter bestimmten Voraussetzungen gebildet werden.