Das Wichtigste in Kürze
- Welche Vorteile bietet eine Kreditkarte in Luxushotels?: Frühstück und Upgrade über ein Netzwerkprogramm, dazu Meilen, Lounge Voucher und Versicherungen.
- Bekommst du mit der Kreditkarte ein Zimmer-Upgrade?: Upgrades gibt es nach Verfügbarkeit, nicht als fester Anspruch.
- Frühstück, Upgrade und Hotelprogramme der Kartennetzwerke: Hotelprogramme der Kartennetzwerke knüpfen Frühstück und Upgrade an die Buchung über das Programm.
- Gibt es Hotelstatus über eine Kreditkarte?: Hotelstatus entsteht über Statusnächte, die Meilenkarte sammelt 1 Meile pro 2 Euro Umsatz.
- Lounge Voucher: Lounge Voucher gelten nach Zustellung 12 Monate.
- Welche Reiseversicherungen stecken in der Kreditkarte?: Reiserücktritt gilt oft nur bei vollständiger Kartenzahlung, Selbstbeteiligung 10 % mindestens 100 €.
- Was kostet eine Premium-Kreditkarte mit Hotelvorteilen?: Die Spanne reicht von 0 € bis 138,00 € Kartenpreis pro Jahr.
- Wann rechnet sich die Jahresgebühr?: Der Nutzen hängt von Aufenthalten, Reiseart und genutzten Leistungen ab.
- Welche Kreditkarte im Hotel hilft: Kaution, Vorautorisierung, Fremdwährung: Fremdwährungsentgelte von 1,95 % bis 2,49 %.
- Deine Rechte bei Kartenzahlung im Hotel: Sperrbetrag, Zuschläge, Reklamation: Das BGB regelt Sperrung, Freigabe, Zuschläge und Erstattung.
- Wie beantragst du eine Kreditkarte?: Online-Antrag, digitale Identifizierung, Bonitätsprüfung und virtuelle Karte vor der physischen Karte.
- Checkliste für die neue Kreditkarte: Kartenpreis, Fremdwährung, Kaution, Versicherungen und Rückzahlung als prüfbare Kriterien.
Stand: November 2026. Konditionen laut Anbieterseiten und Preis- und Leistungsverzeichnissen, Rechtsangaben laut gesetze-im-internet.de. Keine Anlage- oder Abschlussberatung.
American Express Platinum Card
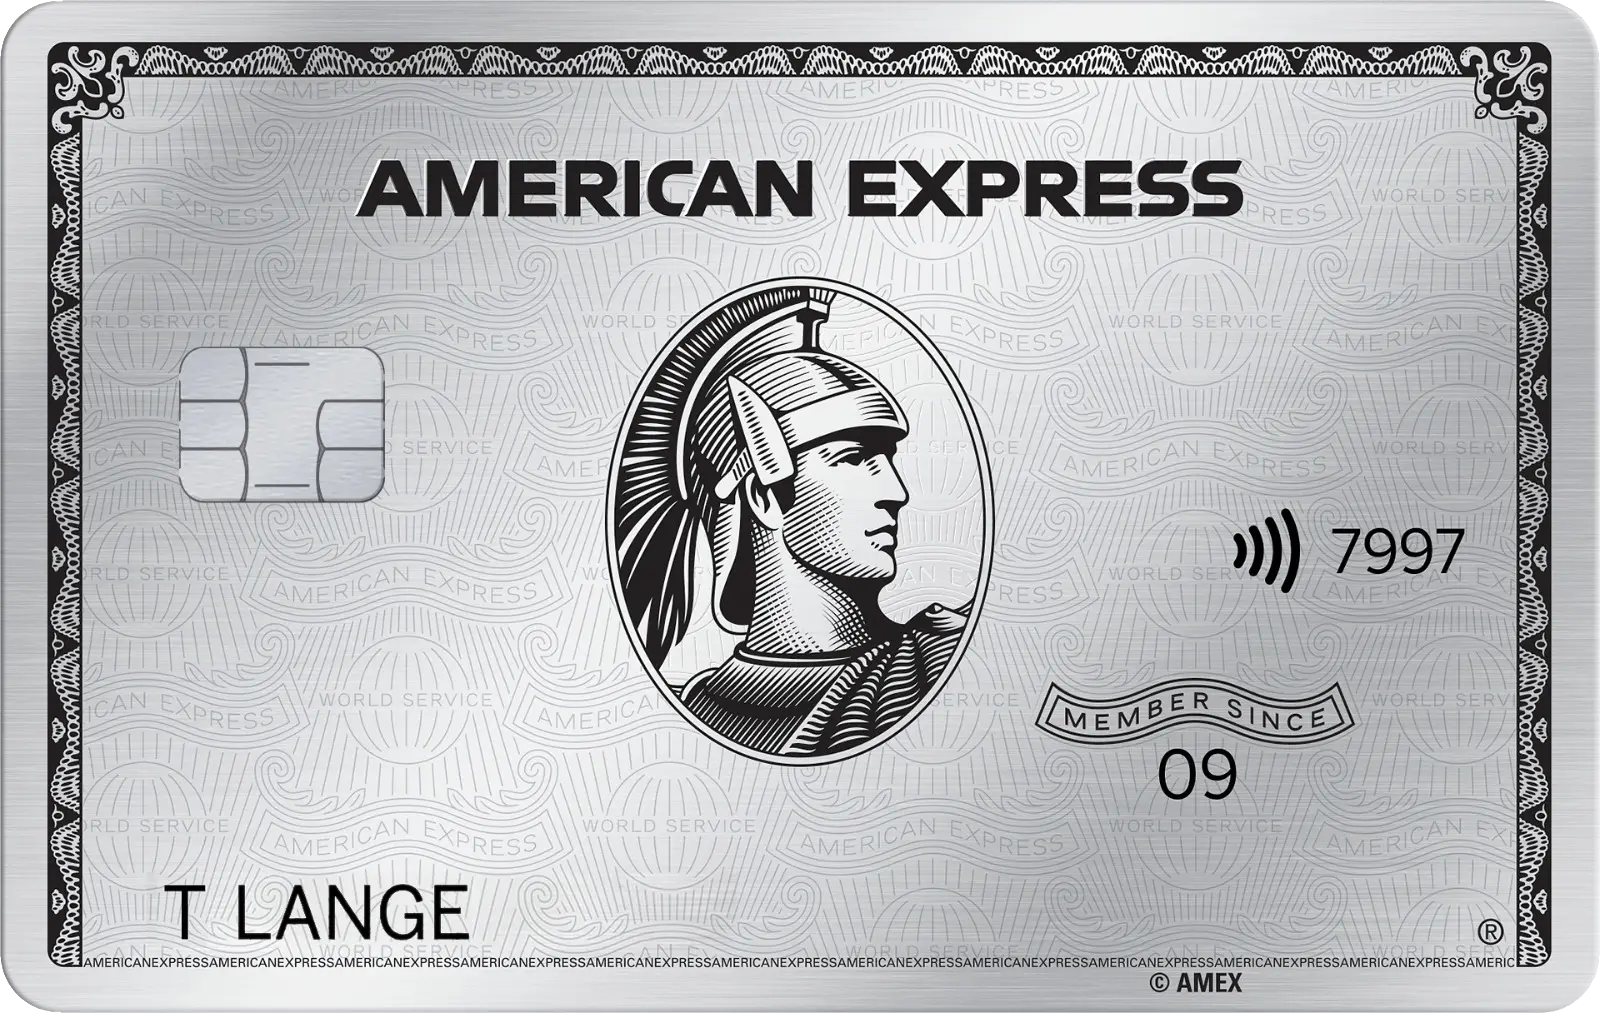
American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Card
American Express Card
Was kann die Karte?
- 10.000 Membership Rewards® Punkte*
- Attraktive Rabatte
- Reisekomfort-Versicherung
- Eine Zusatzkarte inklusive
Gebühren im Überblick
- 5 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Platinum Card: Konditionen direkt beim Anbieter ansehen
Welche Vorteile bietet eine Kreditkarte in Luxushotels?
Eine Kreditkarte bringt in Luxushotels vor allem Vorteile über Hotelprogramme der Kartennetzwerke und Kartenleistungen: Frühstück und Zimmer-Upgrade sofern verfügbar, Meilen, Lounge Voucher und Reiseversicherungen.
Die Vorteile kommen selten von der Karte allein. Sie entstehen im Zusammenspiel von Kartenstufe, Kartennetzwerk und der Art, wie du buchst. Ein Beispiel ist die Visa Luxury Hotel Collection, die bestimmten Gold-Karten offensteht.
Zugleich ist die Kreditkarte im Hotel das übliche Mittel für Reservierung und Kaution. Grundlagen zu Kartentypen und Abrechnung findest du im Bereich Kreditkarte, einen allgemeinen Überblick über die Vorteile einer Kreditkarte in einem eigenen Beitrag.
- Kartenpreis pro Jahr: von 0 € bis 138,00 € bei den hier genannten Karten
- Fremdwährungsentgelt: 1,95 % bis 2,49 % je nach Karte
- Upgrade: nach Verfügbarkeit, kein fester Anspruch
- Reiserücktritt: oft nur bei vollständiger Zahlung mit der Karte
- Widerrufsfrist Kartenvertrag: 14 Tage
Welche Leistungen gehören dazu?
- Zimmer-Upgrade: automatisch bei Ankunft, sofern verfügbar, über ein Hotelprogramm des Kartennetzwerks.
- Frühstück: kontinentales Frühstück ohne Aufpreis über dasselbe Programm.
- Meilen: pro 2 Euro Kartenumsatz 1 Meile bei der Meilenkarte, sammeln und einlösen bei über 300 Partnern.
- Lounge Voucher: 4 Voucher im Willkommensbonus der Gold Credit Card bei Beantragung bis 30.11.2026.
- Versicherungen: Reise-Krankenversicherung, Reiserücktritt und Mietwagen-Zusatz-Versicherung in der Gold Credit Card.
Premiumkarte oder Luxuskarte: Wo liegt der Unterschied?
Premiumkarten unterscheiden sich vor allem im Kartenpreis und im Leistungspaket. Der Kartenpreis der Karten aus der Kostentabelle reicht von 0 € bis 138,00 € pro Jahr; die Versicherungen stecken in der Gold-Stufe.
Für die Antragstellung zählen Bonität und Einkommen, eine Karte setzt etwa ein zu versteuerndes Einkommen voraus. Wie viel Leistung du tatsächlich nutzt, bestimmt dein Reiseverhalten, nicht die Kartenfarbe.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
- Zugang zu Airport Lounges
- Reiserücktrittsversicherung
- 200 € Online Reiseguthaben
- 150 € Restaurantguthaben
- Umfassender Versicherungsschutz
- Bis zu 5 Zusatzkarten
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
25 Euro Startguthaben*
Beste Features
- Eine Zusatzkarte inklusive
- Ohne Jahresgebühr
- Amex App
- Verkehrsmittel-Unfallversicherung inklusive
Gebühren
- Ohne Monats- / Jahresgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
10.000 Membership Rewards® Punkte*
Beste Features
- Reiseversicherungen
- Priority Pass™ zum Vorteilspreis
- Eine Zusatzkarte inklusive
- Amex Offers
Gebühren
- 5 € monatlich im 1. Jahr,
- Gebührenfrei im 2. Jahr (abhängig vom Kartenumsatz)*
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
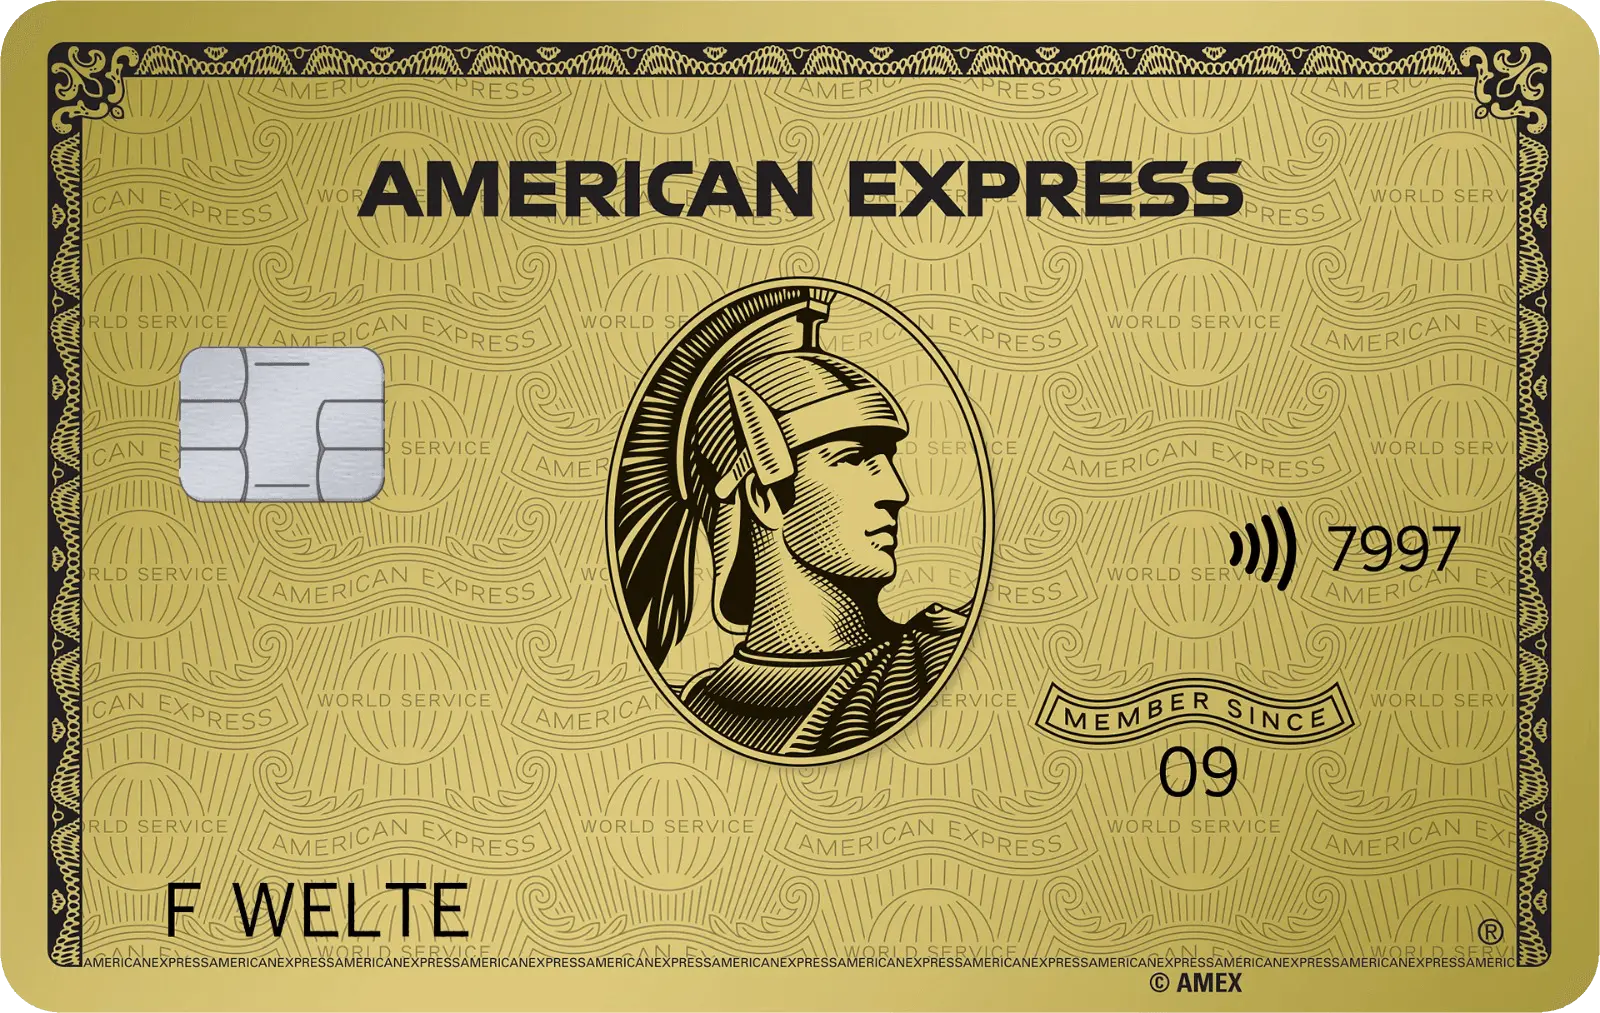
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*American Express Platinum Card: Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen. *American Express Blue Card: Es gelten Bedingingen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Passt die Karte zu mir?
1/2Wofür willst du die Karte vor allem nutzen?
2/2Wie viel Jahresgebühr ist für dich in Ordnung?
Das passt zu deiner Auswahl
Gold: 20.000 Meilen bis 30.11.
Blue: 5,50 € pro Monat (66 € im Jahr)
Bekommst du mit der Kreditkarte ein Zimmer-Upgrade?
Ein Zimmer-Upgrade per Kreditkarte gibt es über ein Hotelprogramm des Kartennetzwerks für bestimmte Gold-Karten, automatisch bei Ankunft und nur sofern verfügbar; eine höhere Zimmerkategorie ist damit kein fester Anspruch.
Das Programm steht laut Consorsbank nur Inhabern der Credit Card Gold Light und der Visa Card Gold offen. Auch das automatische Upgrade bei Ankunft gilt nur, sofern ein Zimmer verfügbar ist.
Wovon hängt das Upgrade ab?
- Karte: Zugang nur mit den beiden genannten Gold-Karten.
- Buchungsweg: Die Leistung ist an das Programm gebunden, die Buchungsplattform des Programms nennt die teilnehmenden Hotels.
- Verfügbarkeit: Die Zimmerkategorie wird bei Ankunft vergeben, sofern verfügbar.
Was kannst du selbst tun?
Prüfe vor der Buchung in der Buchungsplattform des Programms, ob dein Hotel teilnimmt, und kontrolliere die Buchungsbestätigung. Lies die Programmbedingungen, denn sie legen fest, für welche Buchungen Frühstück und Upgrade gelten.
Frühstück, Upgrade und Hotelprogramme der Kartennetzwerke
Frühstück und Zimmer-Upgrade kommen über Hotelprogramme der Kartennetzwerke: Ein Netzwerkprogramm bietet ein kontinentales Frühstück ohne Aufpreis und ein Upgrade bei Ankunft, sofern verfügbar.
Kartennetzwerke betreiben für bestimmte Kartenstufen eigene Hotelprogramme mit teilnehmenden Luxushäusern. Dieses Netzwerkprogramm umfasst ein kontinentales Frühstück ohne Aufpreis und ein Zimmer-Upgrade bei Ankunft, sofern verfügbar. Welche Leistungen ein Haus im Einzelnen gewährt, steht in der Buchungsplattform des Programms.
Netzwerkprogramm für Gold-Karten: ein Beispiel
Laut Konditionsseite der Consorsbank steht die Visa Luxury Hotel Collection nur Inhabern der Credit Card Gold Light und der Visa Card Gold offen. Zu den genannten Leistungen gehören unter anderem ein kontinentales Frühstück ohne Aufpreis und ein automatisches Zimmer-Upgrade bei Ankunft, sofern verfügbar.
Die Konditionsseite war zuletzt nicht abrufbar. Prüfe die aktuellen Bedingungen und Kartenpreise deshalb direkt beim Anbieter, bevor du eine Entscheidung triffst.
Mindestaufenthalt und Sonderangebote: Was steht in den Bedingungen?
Ob ein Sonderangebot im Hotelprogramm einen Mindestaufenthalt voraussetzt oder für bestimmte Daten gesperrt ist, steht in den Bedingungen des einzelnen Angebots. Lies sie vor der Buchung, ebenso die Angabe, für wie viele Personen das Frühstück gilt.
Preisvergleich: Programmbuchung oder Direktbuchung?
Vergleiche den Zimmerpreis der Programmbuchung mit dem Preis einer Direktbuchung für dieselben Daten. Setze für Frühstück und Upgrade nur den Wert an, den du sonst tatsächlich bezahlen würdest.
| Leistung | Wovon sie abhängt | Typische Bedingung |
|---|---|---|
| Zimmer-Upgrade | Programm, Verfügbarkeit | nach Verfügbarkeit bei Ankunft |
| Frühstück | Programmbuchung | kontinental, ohne Aufpreis laut Programm |
| Versicherungsschutz | Kartenstufe | laut Versicherungsbedingungen, oft Zahlung mit der Karte |
| Stand: November 2026 | ||
Gibt es Hotelstatus über eine Kreditkarte?
Hotelstatus entsteht im Bonusprogramm einer Hotelgruppe über Statusnächte; eine Meilenkarte sammelt dagegen Meilen pro Kartenumsatz, 1 Meile pro 2 Euro.
Ein Hotelstatus zählt Übernachtungen, die Kreditkarte zählt Umsatz. Wie Elite-Status und Kartenmitgliedschaft bei einer Hotelgruppe zusammenhängen können, erklärt der Beitrag Elite-Status per Kreditkarte.
Meilen sammeln mit der Kreditkarte
Bei der Miles & More Blue und Gold Credit Card gibt es laut Anbieter pro 2 Euro Kartenumsatz 1 Meile, bei den Business-Karten 1 Meile pro 1 Euro. Meilen sammeln und einlösen ist bei über 300 Partnern möglich. Für Inhaber der Blue und Gold Credit Card sind die Meilen unbegrenzt gültig, solange die Karte besteht.
Business-Karten sind laut Anbieter nur für geschäftliche Ausgaben gedacht, private Reisen bezahlst du mit der privaten Karte. Zudem lassen sich Meilen einmalig pro Kalenderjahr bis zu 25.000 Meilen in Points tauschen, die für den Vielfliegerstatus zählen.
Bonusprogramm der Bank oder des Hotels?
Ein Kartenbonusprogramm sammelt Punkte oder Meilen auf den Kartenumsatz, das Treueprogramm einer Hotelgruppe auf Aufenthalte. Zahlst du die Hotelrechnung mit der Meilenkarte, bringt der Umsatz Meilen nach dem Satz von 1 Meile pro 2 Euro.
Wie Kartenbonusprogramme grundsätzlich funktionieren, erklärt der Überblick zu Kreditkarten-Bonusprogrammen. Weitere Karten mit Hotelbezug sammelt die Rubrik Hotel-Kreditkarten.
Was kostet eine Premium-Kreditkarte mit Hotelvorteilen?
Die Übersicht stellt Kartenpreis und Fremdwährungsentgelt der im Artikel genannten Karten nebeneinander und zeigt den Willkommensbonus der Gold Credit Card.
Kartenpreis pro Jahr
Hauptkarte laut Preis- und Leistungsverzeichnis, auf ein Jahr hochgerechnet.
Quellen: miles-and-more-kreditkarte.com, instabank.de, Stand November 2026.
Stand: 05.11.2026
Lounge Voucher
Lounge Voucher gehören zum Willkommensbonus der Gold Credit Card: Bei Beantragung bis 30.11.2026 gibt es 4 Lounge Voucher für Besuche in einer Business Lounge am Flughafen.
Bei der Gold Credit Card mit Meilenprogramm gibt es bei Beantragung bis 30.11.2026 einen Willkommensbonus von 20.000 Meilen, 4 Lounge Voucher und 40 Points. Ein Voucher berechtigt zu einem einmaligen Zugang zu einer Business Lounge der beteiligten Airline-Gruppe.
Die Voucher sind nicht übertragbar und laut Anbieter nach Zustellung 12 Monate gültig, danach verfallen sie ersatzlos. Für den Einlass brauchst du eine gültige Bordkarte am Tag des Abflugs. Bei einem Wechsel oder einer Kündigung des Kartenprodukts in den ersten 12 Monaten gelten laut Aktionsbedingungen Rückforderungsregeln.
Welche Reiseversicherungen stecken in der Kreditkarte?
Reiseversicherungen in der Kreditkarte gibt es vor allem in Gold- und Premiumstufen: typischerweise Reise-Krankenversicherung, Reiserücktritt und Reiseabbruch sowie Mietwagen-Zusatz-Versicherung, jeweils laut Versicherungsbedingungen.
Die Miles & More Gold Credit Card enthält laut Anbieter ein Premium-Versicherungspaket mit Reise-Krankenversicherung, Reiserücktritt- und Reiseabbruch-Versicherung sowie Mietwagen-Zusatz-Versicherung. Die genauen Leistungen, Selbstbeteiligungen und Ausschlüsse stehen in den Versicherungsbedingungen.
Wann greift der Reiserücktritt?
Reiserücktritt- und Reiseabbruch-Versicherung gelten laut Versicherungsbestätigung nur, wenn die Reise vollständig mit der Karte bezahlt wurde. Bei teilweiser Kartenzahlung sind nur die mit der Karte bezahlten Reisebausteine versichert. Die Selbstbeteiligung beträgt 10 % des erstattungsfähigen Schadens, mindestens 100 €.
Auslandskrankenversicherung: Grenzen kennen
Die Reise-Krankenversicherung inklusive Kranken-Rücktransport gilt laut Bedingungen nur im Ausland und besteht unabhängig vom Einsatz der Kreditkarte. Versichert sind maximal 90 Tage je Reise. Für Such-, Rettungs- und Bergungskosten nennt die Leistungsübersicht 10.000 € je Versicherungsfall.
Vorerkrankungen und aufschiebbare Behandlungen sind laut Bedingungen eingeschränkt oder ausgeschlossen. Notfall-Transport und Kranken-Rücktransport stimmst du vorab mit der 24-h-Assistance ab.
Wer ist mitversichert?
In der Reise-Krankenversicherung der Gold Credit Card sind laut Versicherungsbestätigung der Karteninhaber und der mitreisende Ehe- oder Lebenspartner mit gemeinsamem Hauptwohnsitz versichert. Die Leistungspflicht besteht gleichrangig neben der gesetzlichen Krankenversicherung.
Mietwagen-Zusatz-Versicherung
Die Mietwagen-Zusatz-Versicherung gilt laut Anbieter nur, wenn die Kosten der Anmietung vollständig mit der Karte bezahlt wurden. Lies die Deckung und Selbstbeteiligung in den Bedingungen nach, bevor du am Schalter Zusatzpakete ablehnst.
Good to know
Kartenversicherungen gelten laut Tarifbedingungen oft nur bei vollständiger Zahlung mit der Karte. Bezahle Hotel, Flug und Mietwagen deshalb mit derselben Karte, wenn du den Schutz nutzen möchtest.
Was kostet eine Premium-Kreditkarte mit Hotelvorteilen?
Eine Premium-Kreditkarte mit Hotelvorteilen kostet bei den Karten aus der Tabelle zwischen 0 € und 138,00 € Kartenpreis pro Jahr; dazu kommen Entgelte für Fremdwährung und Bargeld.
| Karte | Kartenpreis | Fremdwährung | Reise- und Hotelbezug |
|---|---|---|---|
| Miles & More Gold Credit Card | 11,50 € monatlich oder 3.450 Meilen (138,00 € pro Jahr) | 1,95 % Auslandseinsatzentgelt | Versicherungspaket inkl. Reiserücktritt, 4 Lounge Voucher bei Beantragung bis 30.11.2026 |
| Blue Credit Card | 5,50 € monatlich oder 1.650 Meilen (66,00 € pro Jahr) | 1,95 % Auslandseinsatzentgelt | 1 Meile pro 2 € Umsatz, 500 Meilen und 40 Points bis 31.12.2026 |
| MyFlex Credit Card | 0 € monatlich | – | ohne monatlichen Kartenpreis |
| Instabank Kreditkarte | 0 € Jahresgebühr | 2,49 % Fremdwährungsgebühr | Kreditlimit bis zu 25.000 € |
| Consorsbank Visa Card Gold | 9 € monatlich | – | Zugang zur Visa Luxury Hotel Collection |
| Stand: November 2026, Quellen: Anbieterseiten und Preis- und Leistungsverzeichnis Stand Oktober 2026 | |||
Kartenpreis pro Jahr im Vergleich
Wie viel Bargeld kannst du pro Tag abheben?
Für Bargeld auf Reisen zählen Entgelt und Tageslimit. Bei der Karte mit 2,49 % Fremdwährungsgebühr liegt das Tageslimit für Abhebungen laut Anbieter bei 500 EUR pro Tag, das Entgelt bei 2,69 %. Die Meilenkarten nennen im Preis- und Leistungsverzeichnis ein tägliches Verfügungslimit von 1.000 EUR im Bargeldservice.
Am Geldautomaten im Ausland erhebt der Automatenbetreiber in der Regel zusätzlich ein eigenes Kundenentgelt, das zusammen mit dem Abhebungsbetrag belastet wird. Rechne beide Posten zusammen, bevor du größere Beträge in bar abhebst.
Jahresgebühr oder Monatsgebühr?
Manche Karten rechnen den Kartenpreis monatlich ab, andere als Jahresgebühr. Für einen fairen Vergleich rechnest du auf ein Jahr hoch: 5,50 Euro monatlich entsprechen 66,00 Euro pro Jahr, 11,50 Euro monatlich entsprechen 138,00 Euro pro Jahr. Bei den Meilenkarten lässt sich der Monatspreis alternativ mit Meilen bezahlen.
Welche Kosten kommen neben dem Kartenpreis hinzu?
- Fremdwährung: 1,95 % Auslandseinsatzentgelt bei den Meilenkarten, 2,49 % Fremdwährungsgebühr bei der Karte ohne Jahresgebühr.
- Bargeld abheben am Automaten: Die Meilenkarten berechnen laut Preis- und Leistungsverzeichnis 2,00 % mindestens 5,00 Euro. Die Karte mit 2,49 % Fremdwährungsgebühr berechnet 2,69 %.
- Zusatzpakete: optionale Versicherungspakete wie Travel Security für 2,90 Euro monatlich.
Für Inhaber einer Gold Credit Card entfällt laut Preis- und Leistungsverzeichnis das Transaktionsentgelt für die ersten zwei Bargeldabhebungen im Kalenderjahr an Geldautomaten außerhalb Deutschlands. Den Rahmen für Metallkarten und ihre Kosten beleuchtet der Beitrag zu Metall-Kreditkarten.
Wann rechnet sich die Jahresgebühr?
Die Jahresgebühr einer Hotel-Kreditkarte rechnet sich, wenn der Wert der tatsächlich genutzten Leistungen pro Jahr den Kartenpreis übersteigt; entscheidend sind Zahl der Aufenthalte, Reiseart und genutzte Versicherungen.
Eine Karte amortisiert sich nicht durch die Liste ihrer Leistungen, sondern durch deren Nutzung. Ein Frühstück, das du ohnehin nicht nimmst, hat für dich keinen Wert. Eine Reiserücktrittsversicherung, die du sonst separat abschließen würdest, hat dagegen einen klaren Gegenwert.
So rechnest du den Nutzen nach
- Aufenthalte zählen: Schätze, wie viele Hotelnächte und Reisen du pro Jahr hast.
- Leistungen bewerten: Setze für Frühstück, Upgrade oder Lounge Voucher nur den Betrag an, den du sonst wirklich bezahlen würdest.
- Versicherungen gegenrechnen: Vergleiche mit dem Preis einer separaten Police mit ähnlicher Deckung und Selbstbeteiligung.
- Kosten abziehen: Ziehe Kartenpreis, Fremdwährungsentgelte und Bargeldentgelte ab.
- Ergebnis prüfen: Bleibt ein positiver Wert, deckt der Nutzen den Kartenpreis.
Wenige Reisen pro Jahr
Wer nur ein- oder zweimal im Jahr reist, nutzt Versicherungen und Hotelprogramme selten. Hier kann eine Karte mit 0 € Jahresgebühr und niedrigem Fremdwährungsentgelt die günstigere Lösung sein. Hotelvorteile buchst du dann gezielt über das Hotelbonusprogramm selbst.
Viele Hotelnächte und Fernreisen
Bei vielen Nächten und Fernreisen werden Versicherungen und Programmleistungen häufiger genutzt. Hier fällt der Kartenpreis im Verhältnis zu den Reiseausgaben oft weniger ins Gewicht. Prüfe trotzdem, welche Leistungen sich mit deinen bestehenden Versicherungen doppeln.
Welche Kreditkarte im Hotel hilft: Kaution, Vorautorisierung, Fremdwährung
Im Hotel hilft eine Kreditkarte mit ausreichendem Kreditrahmen, weil viele Häuser beim Check-in eine Kaution per Vorautorisierung blockieren und Reservierungen per Karte garantieren lassen.
Die Vorautorisierung ist keine Abbuchung. Das Hotel lässt einen Betrag auf deinem Kartenkonto blockieren, der bis zur Abrechnung nicht verfügbar ist. Beim Check-out rechnet das Haus den tatsächlichen Betrag ab, die Sperre wird aufgehoben.
Brauchst du für den Hotel-Check-in eine Kreditkarte?
Viele Hotels verlangen beim Check-in eine Kreditkarte als Sicherheit, vor allem bei Zahlung vor Ort. Mit einer Debitkarte oder girocard wird ein Sperrbetrag direkt auf dem Girokonto blockiert. Laut Consorsbank wird die Credit Card Gold Light als Sicherheit im Hotel oder bei der Mietwagenbuchung akzeptiert.
Wie die Reservierungsgarantie funktioniert, erklärt der Beitrag zur Buchung per Kreditkarte als Garantie.
Charge Card oder Revolving-Kreditkarte im Hotel?
Eine Charge Card rechnet alle Umsätze einmal im Monat ab und zieht den vollen Betrag ein. Eine Revolving-Kreditkarte bietet zusätzlich andere Abrechnungsarten, deren Bedingungen im Kartenvertrag stehen. Für die Kaution im Hotel funktionieren beide Kartenarten gleich, entscheidend ist der verfügbare Rahmen.
Für Hotelreisen zählt vor allem, dass der Rahmen Kaution und Rechnung gleichzeitig trägt. Bei der Karte mit 2,49 % Fremdwährungsgebühr nennt der Anbieter ein Kreditlimit bis zu 25.000 €, die tatsächliche Höhe legt die individuelle Prüfung fest.
Fremdwährung: Wie rechnest du Gebühren im Ausland aus?
Ein Rechner für Kreditkartengebühren im Ausland braucht nur zwei Eingaben: den Umsatz in Euro und den Prozentsatz des Fremdwährungsentgelts. Umsatz mal Prozentsatz ergibt das Entgelt. Bei Bargeld kommt ein eigenes Entgelt hinzu, oft mit Mindestbetrag.
Bei den Meilenkarten beträgt das Auslandseinsatzentgelt 1,95 %, bei der Karte ohne Jahresgebühr die Fremdwährungsgebühr 2,49 %. Für den Kurs außerhalb des EWR wendet die Bank der Meilenkarten den zuletzt verfügbaren Kurs von Mastercard an.
Tip
Frag beim Check-in nach der Höhe der Kaution und plane sie in deinen Kreditrahmen ein. Mehrere gleichzeitige Sperren auf einer Reise können den Rahmen spürbar binden.
Deine Rechte bei Kartenzahlung im Hotel: Sperrbetrag, Zuschläge, Reklamation
Deine Rechte bei Kartenzahlung im Hotel regelt das BGB: Ein Sperrbetrag braucht deine Zustimmung zur genauen Höhe, Kartenzuschläge sind bei Verbrauchern weitgehend unwirksam, nicht autorisierte Zahlungen werden erstattet.
| Situation | Regel | Norm |
|---|---|---|
| Sperrbetrag beim Check-in | nur mit Zustimmung zur genauen Höhe | § 675t BGB |
| Freigabe der Sperre | unverzüglich nach Mitteilung des genauen Betrags oder Zugang des Zahlungsauftrags | § 675t Abs. 4 Satz 2 BGB |
| Zuschlag für Kartenzahlung | unwirksam bei Verbrauchern, wenn Kapitel II der Verordnung (EU) 2015/751 anwendbar ist | § 270a BGB |
| Nicht autorisierte Abbuchung | Erstattung unverzüglich, spätestens bis Ende des folgenden Geschäftstags | § 675u BGB |
| Verlorene oder gestohlene Karte | Haftung bis zu 50 Euro | § 675v BGB |
| Hotelbuchung für festen Zeitraum | kein Widerrufsrecht | § 312g BGB |
| Stand: November 2026, Quelle: gesetze-im-internet.de | ||
Sperrbetrag und Freigabe
Nach § 675t BGB darf ein Betrag bei einer kartengebundenen Zahlung nur gesperrt werden, wenn du der genauen Höhe zugestimmt hast. Den gesperrten Betrag gibt der Zahlungsdienstleister unverzüglich frei, sobald ihm der genaue Zahlungsbetrag mitgeteilt wurde oder der Zahlungsauftrag zugegangen ist.
Darf das Hotel einen Kartenzuschlag verlangen?
Nach § 270a BGB ist eine Vereinbarung über ein Entgelt für die Nutzung einer Zahlungskarte unwirksam, bei Zahlungskarten nur für Zahlungen mit Verbrauchern, auf die Kapitel II der Verordnung (EU) 2015/751 anwendbar ist. Das betrifft gängige Visa- und Mastercard-Zahlungen von Verbrauchern innerhalb der EU.
Reklamation einer falschen Abbuchung
Bei einem nicht autorisierten Zahlungsvorgang muss der Zahlungsdienstleister den Betrag nach § 675u BGB unverzüglich erstatten, spätestens bis zum Ende des Geschäftstags nach der Anzeige. Bei Verlust oder Diebstahl der Karte haftest du nach § 675v BGB bis zu 50 Euro.
Die Sperranzeige muss dir der Kartenausgeber nach § 675m BGB kostenfrei ermöglichen. Für eine autorisierte, aber falsch berechnete Hotelrechnung ist zuerst das Hotel zuständig. Hinweise zum Schutz der Karte im Alltag findest du unter Sicherheit und Flexibilität der Kreditkarte.
Kannst du eine Hotelbuchung widerrufen?
Ein Widerrufsrecht besteht bei Verträgen über Beherbergung zu anderen Zwecken als zu Wohnzwecken nicht, wenn der Vertrag einen spezifischen Termin oder Zeitraum vorsieht. Ob du kostenfrei stornieren kannst, ergibt sich allein aus dem gebuchten Tarif.
Wie beantragst du eine Kreditkarte?
Eine Kreditkarte beantragst du heute meist online: Antrag ausfüllen, Identität digital bestätigen, Bonitätsprüfung abwarten; nach erfolgreicher Prüfung steht bei vielen Anbietern zuerst eine virtuelle Karte bereit.
- Karte auswählen: Prüfe Kartenpreis, Fremdwährungsentgelt, Versicherungen und Hotelprogramme.
- Antrag ausfüllen: Gib Einkommen, Beruf und Wohnsitz an.
- Identität bestätigen: per digitaler Identifizierung mit Ausweis.
- Bonitätsprüfung: Der Anbieter prüft deine Kreditwürdigkeit über eine Auskunftei.
- Karte nutzen: Erst die virtuelle Karte in der App, dann die physische Karte per Post.
Kannst du eine Kreditkarte online beantragen und sofort nutzen?
Bei der Instabank Kreditkarte ist die virtuelle Karte nach erfolgreicher Kontoeröffnung sofort im Online-Banking und in der App nutzbar, die physische Karte kommt in etwa 8-10 Werktagen per Post. Die reguläre Bearbeitungszeit liegt bei 1-2 Werktagen. Apple Pay und Google Pay sind möglich.
Auch bei den Meilenkarten steht die virtuelle Karte nach erfolgreicher Prüfung schon vor Erhalt der physischen Karte im Kreditkarten-Banking bereit. Die Ausstellung dauert dort rund 2 Wochen ab Antragseingang inklusive abgeschlossener Legitimation.
Bonitätsprüfung, SCHUFA und Einkommen
Für eine Kreditkarte mit Kreditrahmen prüft der Anbieter deine Bonität. Bei der Instabank Kreditkarte erfolgt laut Anbieter keine Abfrage bei der SCHUFA, die Bonitätsprüfung läuft stattdessen über Experian. Voraussetzungen sind unter anderem ein Mindestalter von 23 Jahren, ein Wohnsitz in Deutschland und ein zu versteuerndes Einkommen.
Genehmigung und Kreditrahmen hängen immer von der individuellen Prüfung ab. Wie sich Karten mit und ohne SCHUFA-Abfrage unterscheiden, erklärt der Beitrag Kreditkarte mit SCHUFA-Abfrage und Alternativen. Eine Karte auf Guthabenbasis beschreibt der Beitrag zur Prepaid-Kreditkarte.
Selbstständige und schwache Bonität
Für Selbstständige gilt dieselbe Prüfung: Bei der Instabank Kreditkarte gehört laut Anbieter ein zu versteuerndes Einkommen zu den Voraussetzungen, Genehmigung und Kreditrahmen hängen von der individuellen Bonitätsprüfung ab.
Widerruf des Kartenvertrags
Einen Kreditkartenvertrag kannst du als Verbraucher in der Regel widerrufen. Die Widerrufsfrist beträgt 14 Tage und beginnt mit Vertragsschluss, soweit nichts anderes bestimmt ist. Die Details nennt die Widerrufsbelehrung in deinen Vertragsunterlagen.
Worauf du bei einer neuen Kreditkarte achten kannst
Bei einer neuen Kreditkarte für Hotelreisen achtest du auf Kartenpreis, Fremdwährungsentgelt, Kautionsfähigkeit, Versicherungsbedingungen und die Hotelprogramme des Netzwerks, nicht auf Kartenfarbe oder Ranglisten.
- Kartenpreis: Jahresgebühr oder Monatsgebühr auf ein Jahr hochrechnen.
- Fremdwährung: Prozentsatz für Zahlungen außerhalb der Eurozone prüfen.
- Bargeld: Entgelt, Mindestbetrag und Tageslimit vergleichen.
- Kaution: Kreditrahmen und Akzeptanz als Sicherheit im Hotel.
- Versicherungen: Leistungen, Selbstbeteiligung, Ausschlüsse und Bedingung der Kartenzahlung.
- Hotelprogramme: Netzwerkprogramm, Kartenstufe, Buchungsweg und Angebotsbedingungen wie Mindestaufenthalt.
- Abrechnung: Abrechnungsrhythmus und Entgelte laut Preis- und Leistungsverzeichnis.
Gibt es eine Kreditkarte ganz ohne Kartenpreis?
Laut Anbieterseite kostet die Karte mit 2,49 % Fremdwährungsgebühr 0 € Jahresgebühr. Kosten können je nach Nutzung trotzdem entstehen, etwa für Bargeldabhebungen mit 2,69 % und für Zahlungen in Fremdwährung mit 2,49 %.
Vergleich ohne Provisionsinteresse: Wie prüfst du selbst?
Viele Vergleiche im Internet finanzieren sich über Provisionen der Anbieter. Unabhängig prüfst du am verlässlichsten anhand der Primärquellen: Preis- und Leistungsverzeichnis, Versicherungsbedingungen und Konditionsseite des Anbieters. Diese Seite ist eine Zusammenstellung prüfbarer Fakten und ersetzt keine Beratung.
Begriffe rund um Hotelvorteile
- Vorautorisierung
- Vorläufige Sperre eines Betrags auf dem Kartenkonto als Kaution beim Check-in.
- Auslandseinsatzentgelt
- Prozentualer Aufschlag auf Zahlungen in fremder Währung.
- Hotelprogramm
- Buchungsprogramm eines Kartennetzwerks oder Kartenanbieters mit festgelegten Zusatzleistungen in teilnehmenden Hotels.
- Concierge
- Ansprechpartner im Hotel, der Gästen bei Reservierungen und Auskünften hilft.
- Statusnächte
- Übernachtungen, die im Bonusprogramm einer Hotelgruppe für den Elite-Status zählen.
Häufig gestellte Fragen
Welche Vorteile bietet eine Kreditkarte in Luxushotels?
Eine Kreditkarte bringt in Luxushotels vor allem Vorteile über Hotelprogramme der Kartennetzwerke. Ein Hotelprogramm des Kartennetzwerks bietet bestimmten Gold-Karten kontinentalem Frühstück ohne Aufpreis und automatischem Zimmer-Upgrade bei Ankunft, sofern verfügbar. Höhere Kartenstufen ergänzen Reiseversicherungen und Lounge Voucher, eine Meilenkarte sammelt 1 Meile pro 2 Euro Umsatz.
Bekomme ich mit einer Kreditkarte ein kostenloses Zimmer-Upgrade?
Ein Zimmer-Upgrade bei Ankunft gibt es über ein Hotelprogramm des Kartennetzwerks, das laut Consorsbank Inhabern der Credit Card Gold Light und der Visa Card Gold offensteht. Das Upgrade gilt nur, sofern ein Zimmer verfügbar ist, ein fester Anspruch auf eine höhere Zimmerkategorie besteht nicht. Prüfe vor der Buchung, ob dein Hotel am Programm teilnimmt.
Brauche ich für den Hotel-Check-in eine Kreditkarte?
Viele Hotels verlangen beim Check-in eine Kreditkarte als Kaution, vor allem bei Zahlung vor Ort. Das Haus blockiert per Vorautorisierung einen Betrag, der bis zur Abrechnung nicht verfügbar ist. Bei einer Debitkarte liegt die Sperre direkt auf dem Girokonto. Frag vor der Anreise nach den Zahlungsbedingungen des Hauses.
Was kostet eine Premium-Kreditkarte mit Hotelvorteilen?
Der Kartenpreis der Karten aus der Tabelle reicht von 0 Euro bis 138,00 Euro pro Jahr (Stand: November 2026). Eine Gold-Karte mit Versicherungspaket kostet 11,50 Euro monatlich, eine Blue-Karte 5,50 Euro monatlich. Hinzu kommen Entgelte für Fremdwährung zwischen 1,95 % und 2,49 % sowie für Bargeld. Rechne Monatspreise immer auf ein Jahr hoch.
Sind Reiseversicherungen in der Kreditkarte enthalten?
Reiseversicherungen sind vor allem in Gold- und Premiumstufen enthalten, etwa Reise-Krankenversicherung, Reiserücktritt, Reiseabbruch und Mietwagen-Zusatz-Versicherung. Laut Tarifbedingungen gelten Reiserücktritt und Mietwagenschutz oft nur, wenn du vollständig mit der Karte bezahlt hast. Bei einer Karte beträgt die Selbstbeteiligung im Reiserücktritt 10 % des erstattungsfähigen Schadens, mindestens 100 €.
Rechnet sich eine Hotel-Kreditkarte bei wenigen Reisen?
Bei wenigen Reisen pro Jahr nutzt du Versicherungen und Hotelprogramme selten, deshalb fällt der Kartenpreis stärker ins Gewicht. Rechne den Wert der Leistungen, die du tatsächlich nutzen würdest, gegen Jahresgebühr und Fremdwährungsentgelte. Eine Karte mit 0 € Jahresgebühr kann dann die günstigere Lösung sein, Hotelvorteile buchst du über das Bonusprogramm des Hotels.
Brauche ich eine Charge Card oder eine Revolving-Kreditkarte?
Eine Charge Card rechnet alle Umsätze monatlich ab und zieht den vollen Betrag ein. Eine Revolving-Kreditkarte bietet zusätzlich andere Abrechnungsarten, deren Bedingungen im Kartenvertrag stehen. Für Kaution und Zahlung im Hotel funktionieren beide gleich. Prüfe vor dem Antrag, welche Abrechnungsart der Kartenvertrag vorsieht und ob der Rahmen für Kautionen auf Reisen ausreicht.
Gibt es eine Kreditkarte für Selbstständige mit schwacher Bonität?
Für Selbstständige gilt dieselbe Bonitätsprüfung wie für Angestellte, Genehmigung und Kreditrahmen hängen immer vom individuellen Ergebnis ab. Bei einer Karte gehören laut Anbieter ein zu versteuerndes Einkommen, ein Wohnsitz in Deutschland und ein Mindestalter von 23 Jahren zu den Voraussetzungen. Eine Karte auf Guthabenbasis ist eine weitere Kartenart, die ohne Kreditrahmen funktioniert.
Gibt es eine kostenlose Kreditkarte für jeden Zweck?
Laut Anbieterseite kostet die Instabank Kreditkarte 0 € Jahresgebühr, auch die monatliche Kontoführung kostet 0 €. Kosten entstehen je nach Nutzung trotzdem, etwa 2,49 % Fremdwährungsgebühr und 2,69 % für Bargeldabhebungen. Prüfe im Preisverzeichnis, welche Entgelte für deine Nutzung anfallen.
Gibt es einen Kreditkartenvergleich ohne Provisionsinteresse?
Viele Vergleiche im Internet finanzieren sich über Provisionen der Kartenanbieter. Unabhängig prüfst du am verlässlichsten mit den Primärquellen: Preis- und Leistungsverzeichnis, Versicherungsbedingungen und Konditionsseite des Anbieters. Vergleiche dort Kartenpreis, Fremdwährungsentgelt, Bargeldentgelt, Versicherungsbedingungen und Akzeptanz als Kaution. Eine eigene Checkliste nach deinem Reiseverhalten ersetzt jede Rangliste.
Gibt es einen Rechner für Kreditkartengebühren im Ausland?
Die Rechnung für Kreditkartengebühren im Ausland gelingt mit zwei Eingaben: Umsatz in Euro mal Prozentsatz des Fremdwährungsentgelts ergibt das Entgelt. Bei den hier genannten Karten liegt der Auslandseinsatz zwischen 1,95 % und 2,49 %. Für Bargeld kommt ein eigenes Entgelt hinzu, bei einer Karte 2,00 % mindestens 5,00 Euro. Den Satz deiner Karte nennt das Preisverzeichnis.
Ich brauche eine neue Kreditkarte, worauf soll ich achten?
Achte bei einer neuen Kreditkarte auf Kartenpreis pro Jahr, Fremdwährungsentgelt, Bargeldentgelt und Tageslimit sowie auf die Art der Rückzahlung. Für Hotelreisen kommen Kreditrahmen für die Kaution, Versicherungsbedingungen mit Selbstbeteiligung und die Hotelprogramme des Netzwerks hinzu. Vergleiche die Leistungen mit deinem tatsächlichen Reiseverhalten, nicht mit der Kartenfarbe.
Kann ich eine Kreditkarte online beantragen und sofort nutzen?
Viele Anbieter stellen nach erfolgreicher Prüfung zuerst eine virtuelle Karte in der App bereit. Bei einer Karte ist sie nach Kontoeröffnung sofort im Online-Banking nutzbar, die physische Karte kommt in etwa 8-10 Werktagen per Post. Ob und wann du die Karte nutzen kannst, hängt immer vom Ergebnis der Bonitätsprüfung und der Identifizierung ab.
Direkt beim Anbieter weitermachen
*Es gelten Bedingingen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Kreditkarte beantragen – wie geht das?
Eine Kreditkarte beantragst du meist online beim Anbieter: Antrag mit Einkommen, Beruf und Wohnsitz ausfüllen, Identität digital mit Ausweis bestätigen und die Bonitätsprüfung abwarten. Nach positiver Prüfung folgen virtuelle und physische Karte. Den Kartenvertrag kannst du als Verbraucher in der Regel innerhalb von 14 Tagen widerrufen.