Das Wichtigste in Kürze
- Was ist der CVC-Code: Erfahre, was die Abkürzungen CVC und CVV bedeuten und wie der Code aufgebaut ist.
- Wo finde ich den CVC-Code: Finde heraus, wo sich der dreistellige Sicherheitscode auf gängigen Kreditkarten wie Visa und Mastercard befindet.
- Unterschied zu PIN und 3D-Secure: Verstehe die genaue Funktion des CVC im Vergleich zur PIN am Terminal und dem 3D-Secure-Verfahren online.
- Verwendung des CVC-Codes: Lerne, bei welchen Transaktionen der Code benötigt wird, um deine Zahlungen online und am Telefon abzusichern.
- Schutz vor Betrug: Entdecke, wie der CVC vor Datenklau schützt und welche technischen Mechanismen dahinterstecken.
- Sicherer Umgang mit dem Code: Befolge wichtige Verhaltensregeln für den Umgang mit deinem Sicherheitscode, um Missbrauch zu vermeiden.
- Probleme und Lösungen: Erhalte praktische Hilfe, wenn dein CVC-Code unleserlich ist oder bei der Eingabe Fehler auftreten.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
Was ist der CVC-Code?
Der CVC-Code (Card Verification Code) ist eine dreistellige Sicherheitsnummer auf deiner Kreditkarte, die bei Online-Zahlungen oder telefonischen Bestellungen abgefragt wird. Er dient als Nachweis, dass du die physische Karte besitzt und nicht nur über gestohlene Kartendaten verfügst. Da der Code nicht im Magnetstreifen oder Chip gespeichert ist, schützt er effektiv vor Betrug bei sogenannten „Card-not-present“-Transaktionen. Auch eine Kreditkarte mit Guthaben nutzt diesen Code, um Transaktionen ohne physische Anwesenheit der Karte abzusichern. Der CVC ist somit ein wichtiger Baustein für eine sichere Prepaid Kreditkarte.
Je nach Kartenanbieter gibt es unterschiedliche Bezeichnungen für denselben Sicherheitsmechanismus:
- CVC (Card Verification Code): Wird von Mastercard verwendet. Manchmal auch als CVC2 bezeichnet, um ihn vom CVC1 auf dem Magnetstreifen zu unterscheiden.
- CVV (Card Verification Value): Die Bezeichnung, die von Visa genutzt wird. Auch hier gibt es die Unterscheidung zu CVV2.
- CSC (Card Security Code): Eine weitere gängige Bezeichnung, die unter anderem von Diners Club verwendet wird.
Obwohl die Namen variieren, ist die Funktion identisch: die Erhöhung der Sicherheit bei Zahlungen, bei denen die Karte nicht physisch vorgelegt wird.
| Merkmal | Details |
|---|---|
| Bezeichnung | CVV (Visa) / CVC (Mastercard) |
| Länge | 3 Ziffern |
| Position | Rückseite, im Unterschriftsfeld |
Wo finde ich den CVC-Code auf meiner Kreditkarte?
Die Position des Sicherheitscodes hängt vom Anbieter deiner Kreditkarte ab. Es ist wichtig zu wissen, wo du ihn findest, um ihn bei Online-Zahlungen schnell und korrekt eingeben zu können. Die Wahl des Anbieters ist ein wichtiger Schritt, um die für dich beste Kreditkarte zu finden.
Position des Sicherheitscodes
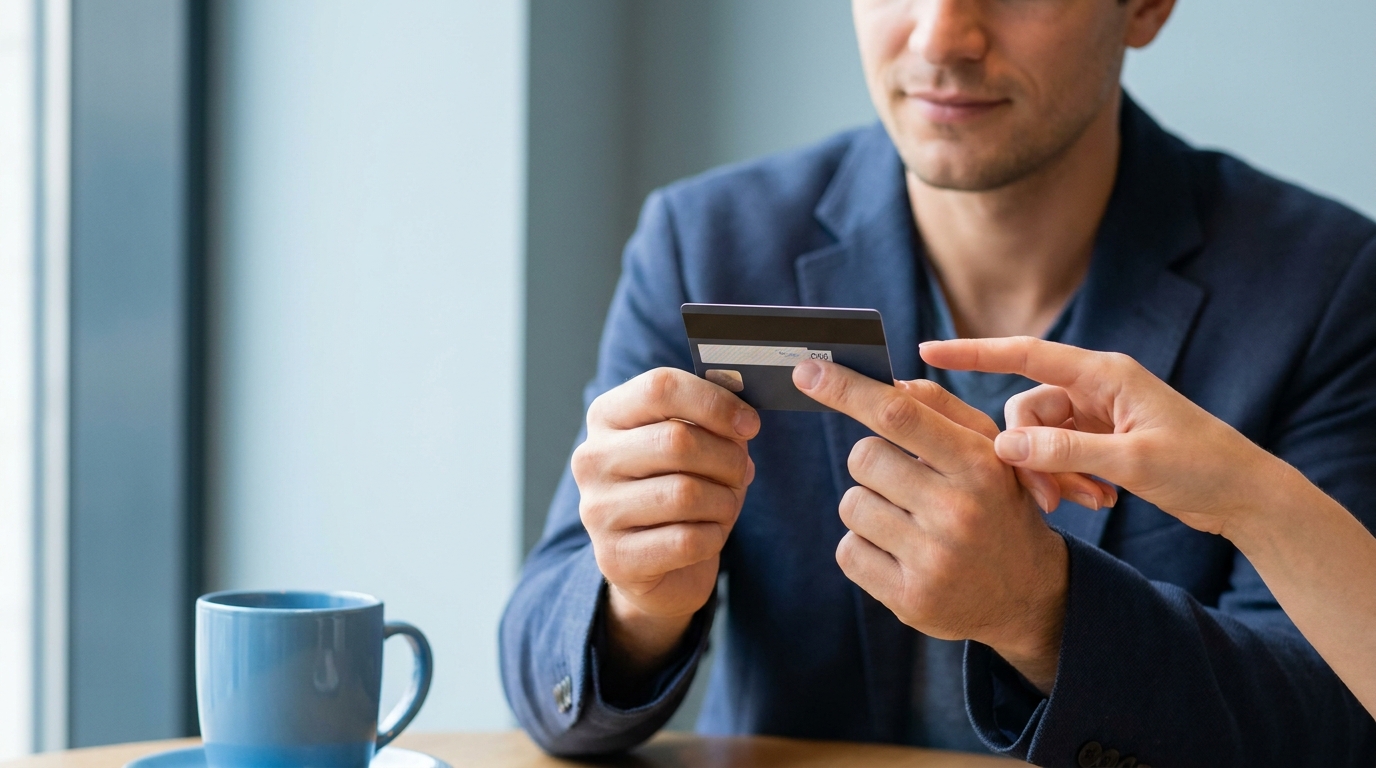
Bei Kreditkarten von Visa und Mastercard befindet sich der dreistellige CVC- bzw. CVV-Code immer auf der Rückseite. Du findest ihn im weißen Unterschriftsfeld, meist auf der rechten Seite. Oft stehen dort mehrere Ziffern – der Sicherheitscode besteht aus den letzten drei Ziffern dieser Reihe.
💡 Tip
Fotografiere niemals die Vorder- und Rückseite deiner Kreditkarte. Falls du den CVC-Code für eine Online-Bestellung benötigst, gib ihn direkt von der Karte ein und notiere ihn nirgends digital. So schützt du dich wirksam vor Datenmissbrauch. Diese Vorsichtsmaßnahmen sind ein wichtiger Teil des Schutzes vor Kreditkarten-Diebstahl und dessen Folgen.
Abgrenzung zu anderen Sicherheitsmerkmalen
Der CVC ist nur eines von mehreren Sicherheitsmerkmalen einer Kreditkarte. Es ist wichtig, seine Funktion von der PIN und dem 3D-Secure-Verfahren zu unterscheiden, da sie in unterschiedlichen Situationen zum Einsatz kommen. Solche Sicherheitsfeatures zählen zu den wesentlichen Vorteilen einer Kreditkarte.
CVC vs. PIN
Die Persönliche Identifikationsnummer (PIN) ist eine vierstellige Geheimzahl, die du für Transaktionen am Bezahlterminal (im Geschäft) oder zum Geldabheben am Automaten benötigst. Die PIN bestätigt, dass du der rechtmäßige Karteninhaber bist, wenn die Karte physisch präsent ist. Der CVC-Code hingegen wird ausschließlich für Online- oder Telefon-Transaktionen verwendet, also immer dann, wenn die Karte nicht physisch ausgelesen wird.
CVC vs. 3D-Secure-Verfahren
Das 3D-Secure-Verfahren (bekannt als „Visa Secure“ oder „Mastercard Identity Check“) ist eine zusätzliche Sicherheitsstufe für Online-Zahlungen. Nachdem du deine Kartendaten inklusive CVC eingegeben hast, wirst du zur App deiner Bank oder zu einer Webseite weitergeleitet. Dort musst du die Zahlung durch eine zweite Aktion bestätigen, zum Beispiel durch einen Fingerabdruck, eine TAN oder ein Passwort. Der CVC ist also Teil der Dateneingabe, während 3D-Secure eine nachgelagerte, separate Bestätigung darstellt. Dieser Ablauf ist ein zentraler Teil davon, wie das Bezahlen mit Kreditkarte im Internet funktioniert.
Wofür wird der CVC-Code verwendet?
Der CVC-Code kommt hauptsächlich bei Transaktionen zum Einsatz, bei denen die physische Karte nicht anwesend ist. Diese sogenannten „Card-not-present“-Transaktionen (CNP) sind besonders anfällig für Betrug, weshalb der Sicherheitscode eine wichtige Schutzfunktion übernimmt.
Online-Zahlungen absichern
Beim Online-Shopping ist die Abfrage des CVC-Codes ein etablierter Standard. Wenn du in einem E-Commerce-Shop einkaufst, wirst du im Bezahlvorgang neben Kartennummer, Ablaufdatum und Namen auch zur Eingabe des CVC aufgefordert. Diese Kombination beweist dem Händler, dass du die physische Karte in der Hand hältst. Viele Online-Shops lehnen Transaktionen ohne korrekten CVC-Code aus Sicherheitsgründen ab.
Telefon- und Versandbestellungen
Auch bei Bestellungen per Telefon, Fax oder Brief wird der CVC-Code häufig zur Verifizierung abgefragt. Dies bietet eine zusätzliche Sicherheitsebene und hilft Unternehmen, betrügerische Zahlungsversuche zu erkennen. Besonders in Branchen mit hohem Betrugsrisiko wie bei Reisebuchungen, digitalen Gütern oder hochpreisiger Elektronik ist die Abfrage essenziell.
Wie schützt der CVC-Code vor Betrug?
Der CVC-Code ist ein wesentlicher Baustein im Sicherheitssystem moderner Kreditkarten. Seine Wirksamkeit beruht auf mehreren technischen und praktischen Mechanismen, die es Betrügern erschweren, an deine Daten zu gelangen.
Technische Sicherheitsmechanismen
Die Sicherheit des CVC-Codes basiert auf folgenden Eigenschaften:
- Nicht im Magnetstreifen oder Chip gespeichert: Der Code ist ausschließlich auf die Karte gedruckt. Kriminelle, die Kartendaten über Skimming-Geräte am Geldautomaten oder Terminal auslesen, können den CVC-Code nicht erfassen.
- Nicht auf Belegen ausgedruckt: Auf Kassenbelegen oder Rechnungen erscheint der CVC-Code niemals. Dies verhindert, dass der Code durch unachtsam entsorgte Belege in falsche Hände gerät.
- Speicherverbot für Händler: Gemäß den Sicherheitsstandards der Zahlungskartenindustrie (PCI DSS) ist es Händlern strengstens untersagt, den CVC-Code nach Abschluss einer Transaktion zu speichern. Dies reduziert das Risiko bei Datenlecks bei Online-Shops erheblich.
Grenzen der Sicherheit
Trotz seiner Wirksamkeit bietet der CVC-Code keinen hundertprozentigen Schutz. Wenn Betrüger durch Phishing-Angriffe an alle deine Kartendaten gelangen, weil du sie auf einer gefälschten Webseite eingibst, erbeuten sie auch den CVC. Ebenso schützt der Code nicht, wenn deine physische Karte gestohlen wird. Daher ist der CVC nur ein Teil einer umfassenden Sicherheitsstrategie, die durch 3D-Secure und deine eigene Wachsamkeit ergänzt wird.
Sicherer Umgang mit dem CVC-Code
Der verantwortungsvolle Umgang mit deinem CVC-Code ist entscheidend für die Sicherheit deiner Finanzen. Mit einigen einfachen Regeln kannst du das Risiko von Kartenmissbrauch erheblich senken.
Was du vermeiden solltest
- Niemals digital speichern: Speichere den CVC-Code niemals unverschlüsselt auf deinem Computer, in Notiz-Apps auf dem Smartphone oder in Cloud-Diensten.
- Nicht per E-Mail oder Messenger versenden: Sende den Code niemals über ungesicherte Kommunikationswege. Diese Nachrichten können leicht abgefangen werden.
- Keine Weitergabe an Dritte: Gib den CVC-Code niemals an andere Personen weiter. Auch Bankmitarbeiter oder Polizisten werden dich niemals danach fragen.
- Vorsicht bei telefonischen Anfragen: Sei äußerst skeptisch, wenn dich jemand unaufgefordert anruft und nach deinem CVC-Code fragt. Lege im Zweifelsfall auf und kontaktiere deine Bank über die offizielle Nummer.
Empfohlene Sicherheitsmaßnahmen
- Physische Kartensicherheit: Bewahre deine Kreditkarte an einem sicheren Ort auf und lasse sie niemals unbeaufsichtigt liegen.
- Nur vertrauenswürdige Webseiten nutzen: Gib deine Kartendaten nur auf bekannten und seriösen Webseiten ein. Achte auf eine sichere HTTPS-Verbindung (Schloss-Symbol in der Adressleiste).
- Regelmäßige Kontokontrolle: Überprüfe deine Kreditkartenabrechnungen regelmäßig auf unbekannte Transaktionen. Melde verdächtige Aktivitäten sofort deiner Bank, um die Karte sperren zu lassen.
📌 Good to know
Deine Bank wird dich niemals per E-Mail, SMS oder Telefonanruf auffordern, deinen vollständigen CVC-Code preiszugeben. Solche Anfragen sind fast immer Betrugsversuche. Reagiere nicht darauf und kontaktiere deine Bank direkt.
Häufige Probleme und Lösungen
Auch bei sorgfältigem Umgang können Probleme mit dem CVC-Code auftreten. Die meisten lassen sich jedoch schnell und unkompliziert lösen.
CVC-Code unleserlich oder abgerieben
Durch häufigen Gebrauch kann der aufgedruckte CVC-Code auf der Rückseite der Karte verblassen oder abreiben. Wenn der Code nicht mehr lesbar ist, solltest du Folgendes tun:
- Bank kontaktieren: Rufe den Kundenservice deiner kartenausgebenden Bank an. Erkläre das Problem. In den meisten Fällen wird dir eine kostenlose Ersatzkarte zugeschickt.
- Ersatzkarte beantragen: Eine neue Karte ist die sicherste Lösung. Der Austausch dauert in der Regel nur wenige Werktage.
- Nicht raten: Versuche nicht, den Code zu erraten. Mehrere Falscheingaben können zu einer vorübergehenden Sperrung deiner Karte für Online-Zahlungen führen.
Fehlermeldungen bei der Eingabe
Erhältst du bei einer Online-Zahlung eine Fehlermeldung, die sich auf den CVC-Code bezieht, prüfe diese Punkte:
- Tippfehler: Kontrolliere, ob du die Ziffern korrekt eingegeben hast.
- Richtiger Code?: Stelle sicher, dass du den Code der richtigen Karte verwendest und die korrekte Anzahl an Ziffern eingibst.
- Technische Probleme beim Händler: Manchmal liegt der Fehler auch beim Zahlungssystem des Online-Shops. Versuche es später erneut oder wähle eine andere Zahlungsmethode.
- Karte gesperrt: Wenn du den Code mehrfach falsch eingegeben hast, kann deine Bank die Karte aus Sicherheitsgründen für Online-Transaktionen sperren. Kontaktiere in diesem Fall den Kundenservice deiner Bank.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Was ist der Unterschied zwischen CVC und CVV?
CVC (Card Verification Code) und CVV (Card Verification Value) bezeichnen denselben Typ von Sicherheitscode. CVC ist die Bezeichnung von Mastercard, während CVV von Visa verwendet wird. Die Funktion ist bei beiden identisch.
Kann ich ohne CVC-Code online bezahlen?
Bei den meisten seriösen Online-Händlern ist die Eingabe des CVC-Codes für Kreditkartenzahlungen obligatorisch. Ausnahmen gibt es manchmal bei Händlern, bei denen du deine Karte für wiederkehrende Zahlungen hinterlegt hast. Ein typisches Beispiel für solche wiederkehrenden Abbuchungen sind Posten wie apple.com bill auf der monatlichen Abrechnung. Neben wiederkehrenden Zahlungen kannst du auch dein iTunes-Guthaben mit Kreditkarte aufladen.
Ändert sich der CVC-Code?
Der CVC-Code ist fest mit deiner physischen Karte verknüpft. Er ändert sich nur, wenn du eine neue Karte erhältst, zum Beispiel nach Ablauf der Gültigkeit, bei Verlust oder Diebstahl.
Was passiert bei mehrfacher falscher CVC-Eingabe?
Wenn du den CVC-Code mehrmals hintereinander falsch eingibst, kann deine Bank die Karte aus Sicherheitsgründen vorübergehend für Online-Transaktionen sperren. Du musst dann den Kundenservice kontaktieren, um sie wieder freischalten zu lassen.
Ist der CVC-Code bei kontaktlosen Zahlungen nötig?
Bei kontaktlosen Zahlungen im Geschäft (via NFC) oder bei Zahlungen mit Apple Pay oder Google Pay wird der CVC-Code nicht benötigt. Die Sicherheit wird hier durch andere Mechanismen wie die PIN oder biometrische Daten gewährleistet. Für diese mobile Zahlungsart wird eine entsprechende Kreditkarte mit Apple Pay benötigt.
Was bedeuten die 3 Zahlen auf der Kreditkarte?
Das ist der Sicherheitscode, bei Mastercard CVC, bei Visa CVV und bei Diners Club CSC genannt. Er steht auf der Rückseite im Unterschriftsfeld und besteht aus den letzten drei Ziffern der dort aufgedruckten Reihe. Der Code weist bei Online- und Telefonzahlungen nach, dass du die physische Karte besitzt, und ist bewusst nicht im Chip oder Magnetstreifen gespeichert.
Darf ich den Sicherheitscode meiner Kreditkarte weitergeben?
Nein, gib den Code niemals an andere Personen weiter. Auch Bankmitarbeiter oder Polizisten werden dich nie danach fragen, und deine Bank fordert ihn weder per E-Mail noch per SMS oder Anruf an. Solche Anfragen sind fast immer Betrugsversuche. Ebenso wenig solltest du den Code digital speichern oder über Messenger versenden. Bei unaufgeforderten Anrufen legst du besser auf und wählst die offizielle Bankrufnummer.
Was muss ich angeben, wenn ich mit Kreditkarte bezahlen möchte?
Im Bezahlvorgang eines Onlineshops wirst du neben Kartennummer, Ablaufdatum und Namen auch zur Eingabe des CVC-Codes aufgefordert. Diese Kombination beweist dem Händler, dass du die Karte in der Hand hältst. Anschließend folgt meist das 3D-Secure-Verfahren, bei dem du die Zahlung in der App deiner Bank per Fingerabdruck, TAN oder Passwort bestätigst. Am Terminal im Geschäft brauchst du stattdessen die PIN. Diese Verfahren sind zentrale Elemente der modernen Kreditkarten-Sicherheit im Internet.