Das Wichtigste in Kürze
- Kreditkarte Frankreich: Kosten in Euro: Warum bei Zahlungen in Euro kein Aufschlag für die Währungsumrechnung anfällt und welche Kosten bleiben.
- Welche Kreditkarte für Frankreich?: Fünf Partnerkarten mit Kartenpreis, Bargeldentgelt und Fremdwährungsentgelt im Vergleich.
- Wechselkurs und Währung: Was bei Weiterreisen außerhalb des Euroraums und bei der dynamischen Währungsumrechnung gilt.
- EC-Karte, girocard oder Kreditkarte: Was die Verordnung (EG) Nr. 924/2009 für Zahlungen in Euro regelt.
- Geld abheben in Frankreich: Das Bargeldentgelt jeder Partnerkarte, Tageslimits und die Bargeldgrenze beim Zoll.
- Kontaktlos, Wallet und PIN: Apple Pay, Google Pay, Schutzpflichten und Limits der Karte.
- Mietwagen und Hotel: Kaution als Sperre auf der Karte und Mietwagenschutz der Gold-Karten.
- Karte verloren in Frankreich: Sperranzeige, Haftung bis 50 Euro und Erstattungsfristen.
- Charge, Revolving, Debit oder Prepaid: Welche Abrechnungsarten die Partnerkarten anbieten.
- Zinsen, Kosten und repräsentatives Beispiel: Sollzins, effektiver Jahreszins und Beispiele nach §§ 16, 17 PAngV.
- Antrag und Bonitätsprüfung: Voraussetzungen, Bearbeitungs- und Lieferzeiten der Partnerkarten.
- Rechte: Widerruf und Beratung: 14 Tage Widerrufsfrist, vorzeitige Rückzahlung, neue EU-Verbraucherkreditrichtlinie.
- Worauf du vor dem Abschluss achten kannst: Sieben Prüfpunkte für die Karte vor der Frankreichreise.
Stand: November 2026
American Express Platinum Card

American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Miles & More – Kreditkarte Blue oder Gold

Miles & More – Kreditkarte Blue oder Gold
Vorteile
- 1 Meile pro 2 € Kartenumsatz
- Kein Meilenverfall während Kartenlaufzeit
- Gold: Premium-Versicherungspaket inklusive
Gut zu wissen
- Blue: 5,50 € pro Monat (66 € im Jahr)
- Gold: 11,50 € pro Monat (138 € im Jahr)
- 1,95 % Entgelt bei Fremdwährung
- Bargeld: 2,00 %, mind. 5,00 €
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
American Express Platinum Card: Konditionen direkt beim Anbieter ansehen
Kreditkarte Frankreich: Welche Kosten entstehen beim Bezahlen in Euro?
Mit einer Kreditkarte zahlst du in Frankreich in Euro, ein Fremdwährungsentgelt für die Umrechnung entsteht deshalb nicht. Kosten verursachen der Kartenpreis, das Bargeldentgelt und Sollzinsen.
Frankreich ist laut Europäischer Zentralbank (EZB) Gründungsmitglied der EU im Jahr 1957 und hat den Euro eingeführt: als Buchwährung seit 1999, als Bargeld seit 2002.
In 21 der 27 EU-Mitgliedstaaten kann man heute mit Euro-Banknoten und -Münzen bezahlen. Mehr als 358 Millionen Menschen verwenden laut EZB dieselbe Währung.
Für deine Kartenkosten heißt das: Bei Euro-Zahlungen in Frankreich fällt kein Aufschlag für eine Währungsumrechnung an. Bargeldentgelte und der Kartenpreis des Anbieters bleiben davon unabhängig.
Gelten in Frankreich dieselben Entgelte wie in Deutschland?
Für grenzüberschreitende Zahlungen in Euro erheben Zahlungsdienstleister die gleichen Entgelte wie für entsprechende Inlandszahlungen in Euro. Das schreibt Artikel 3 Absatz 1 der Verordnung (EG) Nr. 924/2009 vor, in der Fassung der Verordnung (EU) 2021/1230.
Ausgenommen sind Währungsumrechnungsentgelte. Bei einer Zahlung in Euro rechnet niemand um, diese Ausnahme betrifft dich in Frankreich also nicht.
Welche Kosten bleiben bei der Kreditkarte?
- Kartenpreis: je nach Karte zwischen 0 Euro und 11,50 Euro im Monat (Stand: November 2026).
- Bargeld: je nach Karte ein Prozentsatz, ein Mindestbetrag oder ein fester Betrag unter einer Schwelle.
- Sollzinsen: bei Teilzahlung oder, je nach Karte, schon ab dem ersten Tag der Nutzung des Kreditrahmens.
Wer nach Frankreich mit einem Abstecher in ein Land mit anderer Währung reist, braucht zusätzlich das Fremdwährungsentgelt der Karte. Die Werte stehen in der Vergleichstabelle im nächsten Abschnitt.
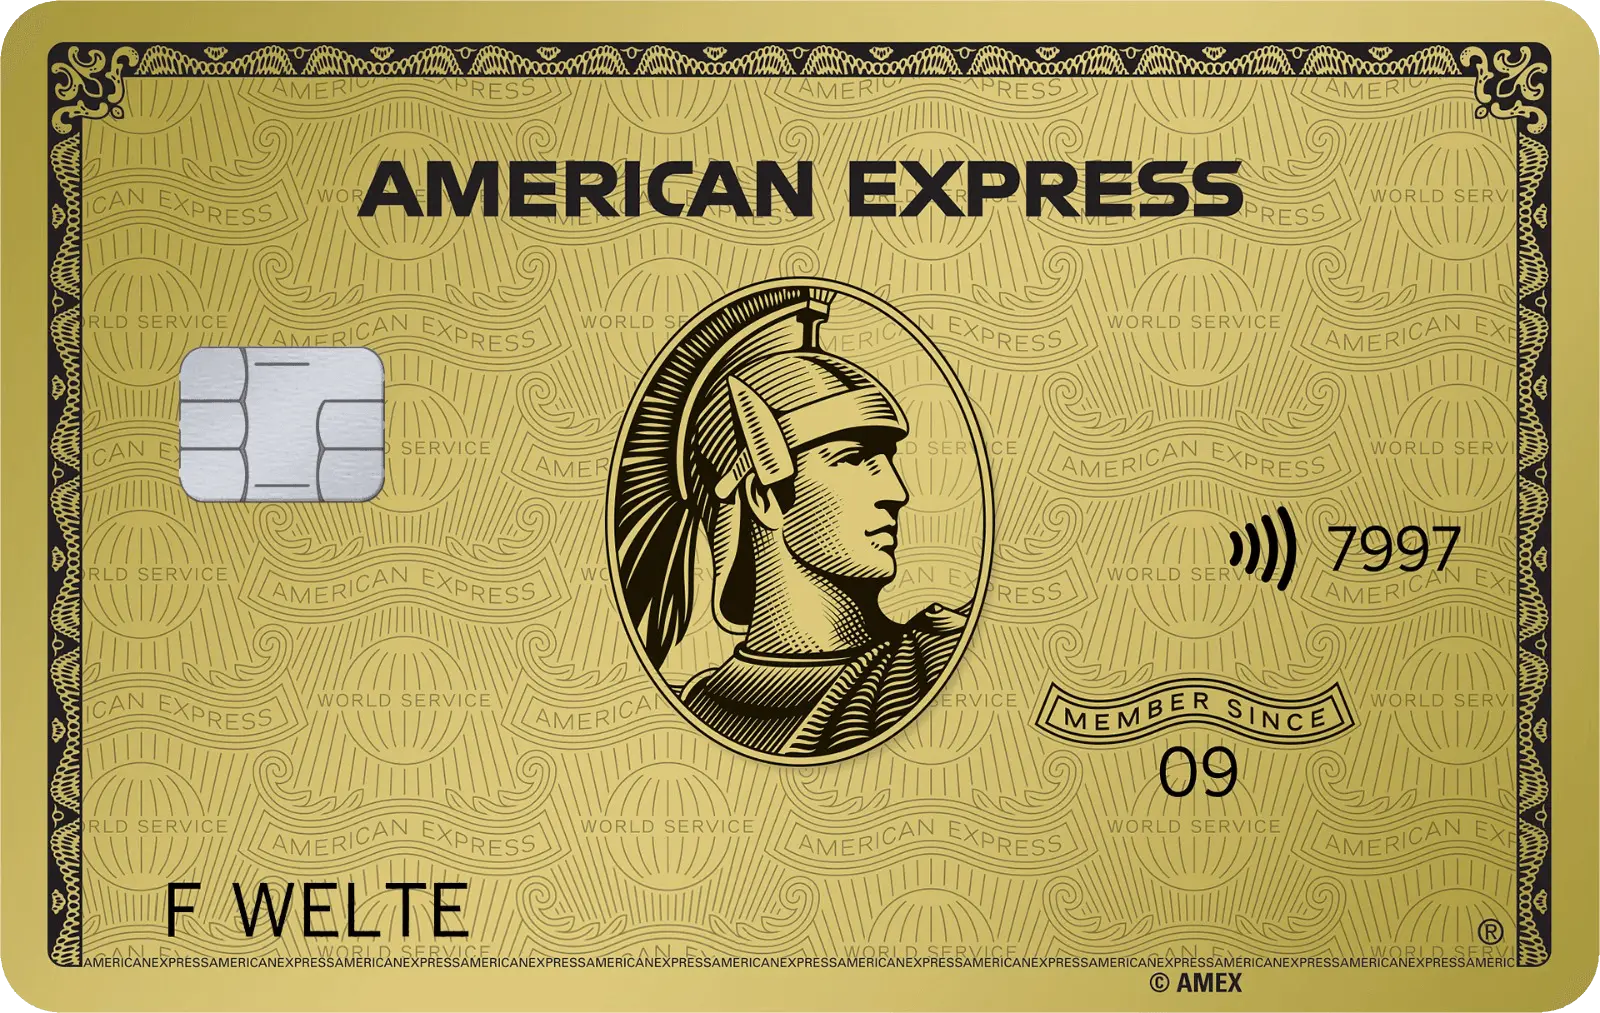
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
- Zugang zu Airport Lounges
- Reiserücktrittsversicherung
- 200 € Online Reiseguthaben
- 150 € Restaurantguthaben
- Umfassender Versicherungsschutz
- Bis zu 5 Zusatzkarten
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr

10.000 Membership Rewards® Punkte*
Beste Features
- Reiseversicherungen
- Priority Pass™ zum Vorteilspreis
- Eine Zusatzkarte inklusive
- Amex Offers
Gebühren
- 5 € monatlich im 1. Jahr,
- Gebührenfrei im 2. Jahr (abhängig vom Kartenumsatz)*
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr

25 Euro Startguthaben*
Beste Features
- Eine Zusatzkarte inklusive
- Ohne Jahresgebühr
- Amex App
- Verkehrsmittel-Unfallversicherung inklusive
Gebühren
- Ohne Monats- / Jahresgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Passt die Karte zu mir?
1/2Wofür willst du die Karte vor allem nutzen?
2/2Wie viel Jahresgebühr ist für dich in Ordnung?
Das passt zu deiner Auswahl
Meilen sammeln mit jedem Umsatz
Blue: 5,50 € pro Monat (66 € im Jahr)
Welche Kreditkarte für Frankreich? Partnerkarten im Vergleich
Die Partnerkarten für Frankreich unterscheiden sich vor allem bei Kartenpreis und Bargeldentgelt. Für Zahlungen in Euro nennen die Blue und Gold Credit Card 0,00 Euro, die Instabank Kreditkarte 0 Euro für Einkäufe.
Die Tabelle stellt fünf Karten von vier Partnern nebeneinander. Alle Werte stammen aus den Preis- und Leistungsverzeichnissen und Produktseiten der Anbieter, Stand November 2026.
| Karte | Kartenpreis | Bezahlen in Euro | Abhebung am Automaten | Zahlungen in Fremdwährung |
|---|---|---|---|---|
| Consors Finanz Mastercard | 0,00 € (dauerhaft) | – | ab 300 €: 0,00 €, unter 300 €: 3,95 € pro Abhebung | Fremdwährungsgebühr laut Anbieter: Keine, außer Staaten auf Sanktionslisten |
| Consorsbank Visa Card Gold | 9 € im Monat inklusive Versicherungsschutz. | beim Bezahlen weltweit laut Anbieter ohne Entgelt der Bank. | weltweit ohne Entgelt der Bank an Automaten mit Visa Logo, Betreiber teils mit eigenen Gebühren | – |
| Instabank Kreditkarte | 0 € im Jahr | 0 € für Einkäufe im Ausland. | 2,69 %, Tageslimit 500 € | 2,49 % Fremdwährungsgebühr |
| Miles & More Blue Credit Card | 5,50 € im Monat | Kartenzahlung in Euro: 0,00 € | in Euro innerhalb des EWR 2,00 %, mind. 5,00 € | 1,95 % Auslandseinsatzentgelt. |
| Miles & More Gold Credit Card | 11,50 € im Monat | Kartenzahlung in Euro: 0,00 € | erste zwei Abhebungen je Kalenderjahr außerhalb Deutschlands ohne Transaktionsentgelt, sonst 2,00 %, mind. 5,00 € | 1,95 % Auslandseinsatzentgelt. |
| Stand: November 2026, Quellen: Preis- und Leistungsverzeichnisse und Produktseiten der Anbieter | ||||
Welche Merkmale unterscheiden die Partnerkarten?
- Kartennetz: Mit der Blue und Gold Credit Card sammelst und löst du laut Anbieter Meilen weltweit überall dort ein, wo Mastercard akzeptiert wird.
- Meilen: Pro 2 Euro Kartenumsatz gibt es 1 Meile; für Inhaber der Blue und Gold Credit Card sind die Meilen ab Ausstellung der Karte unbegrenzt gültig.
- Versicherungen: Die Gold Credit Card enthält Reise-Krankenversicherung, Mietwagen-Zusatz-Versicherung und Services. Zur Visa Card Gold nennt der Anbieter 14 Versicherungs- und Serviceleistungen.
- Konto: Die Visa Card Gold gehört zum Girokonto der Consorsbank.
Die Kontoführung dieses Girokontos ist kostenlos bei einem Geldeingang von mindestens 700 Euro im Monat oder wenn der Kontoinhaber unter 31 Jahre alt ist. Sonst kostet sie 4 Euro monatlich.
Was kostet die Karte im Monat?
Die Grafik zeigt den monatlichen Kartenpreis der drei Karten mit Kartenpreis laut Anbieter, von 5,50 Euro bis 11,50 Euro. Die beiden übrigen Karten aus der Tabelle haben einen Kartenpreis von 0 Euro.
Monatlicher Kartenpreis in Euro
Gibt es eine Kreditkarte, deren Jahresgebühr an keine Bedingung geknüpft ist?
Für die Instabank Kreditkarte nennt der Anbieter 0 Euro Jahresgebühr, laut Produktseite an nichts geknüpft; die monatliche Kontoführung kostet ebenfalls 0 Euro. Ihr Mindestbetrag der Rechnung liegt bei 2,5 % des Rechnungsbetrags, mindestens 30 Euro; einen höheren Betrag zahlst du per SEPA-Überweisung über die Hausbank. Dauerhaft ohne Jahresgebühr ist laut Anbieter auch die Karte von Consors Finanz.
Kosten entstehen bei beiden Karten je nach Nutzung, etwa für Bargeld, Zinsen oder Zahlungen in fremder Währung. Einen Überblick über weitere Kartentypen gibt die Themenseite Kreditkarte.
Wechselkurs und Währung: Was gilt außerhalb des Euroraums?
Der Wechselkurs betrifft deine Kartenzahlung erst außerhalb des Euroraums, denn in Frankreich ist der Euro Landeswährung und zugleich deine Heimatwährung.
Reist du von Frankreich weiter in ein Land mit anderer Währung, etwa in die Schweiz, rechnet die Bank jede Zahlung in Euro um. Auf den umgerechneten Betrag kommt das Fremdwährungsentgelt der Karte.
Laut Preisverzeichnissen sind das 1,95 % bei der Blue und Gold Credit Card und 2,49 % bei der Instabank Kreditkarte. Die Werte der übrigen Karten zeigt die Vergleichstabelle.
Welcher Kurs gilt für die Umrechnung?
Bei Zahlungen in einer EWR-Währung, die nicht Euro ist, wendet die Bank der Blue und Gold Credit Card den zuletzt verfügbaren Euro-Referenzwechselkurs der EZB an. Zu diesen Währungen zählt das Preisverzeichnis unter anderem Dänische Krone, Norwegische Krone und Schweizer Franken.
Außerhalb des EWR gilt der zuletzt verfügbare Kurs, den das für die Abrechnung eingeschaltete Unternehmen Mastercard verwendet.
Gut zu wissen
Währungsumrechnungsentgelte bei Kartenzahlungen müssen als prozentualer Aufschlag auf den letzten verfügbaren Euro-Referenzwechselkurs der EZB ausgedrückt und vor der Zahlung offengelegt werden.
Was bedeutet Dynamic Currency Conversion (DCC)?
Bietet ein Geldautomat oder eine Verkaufsstelle an, den Betrag direkt umzurechnen, spricht man von dynamischer Währungsumrechnung oder Dynamic Currency Conversion. Wer das anbietet, muss vor der Zahlung alle damit verbundenen Entgelte und den zugrunde gelegten Wechselkurs offenlegen (Art. 248 § 17 EGBGB).
Nach der Verordnung (EU) 2021/1230 kannst du diesen Dienst ablehnen und in der Währung des Zahlungsempfängers bezahlen. In Frankreich ist das der Euro, eine Umrechnung findet dann nicht statt. Der zugehörige Erwägungsgrund der Verordnung (EU) 2021/1230 verweist auf Artikel 59 Absatz 2 der Zahlungsdiensterichtlinie (EU) 2015/2366 (PSD2).
EC-Karte, girocard oder Kreditkarte: Was gilt in Frankreich?
Für die EC-Karte, also die girocard, gilt in Frankreich bei Zahlungen in Euro dasselbe Entgelt wie für eine entsprechende Inlandszahlung, so verlangt es die Verordnung (EG) Nr. 924/2009.
Welches Entgelt deine Hausbank für den Einsatz der girocard berechnet, steht in ihrem Preis- und Leistungsverzeichnis.
Kann man mit deutscher EC-Karte in Frankreich bezahlen?
Ob du mit deiner deutschen EC-Karte in Frankreich bezahlen kannst, legen die Bedingungen deiner Hausbank fest.
Beim Girokonto der Consorsbank wählst du laut Anbieter frei zwischen kostenloser Kreditkarte und kostenloser girocard. Das Entgelt für eine Zahlung in Euro in Frankreich darf bei jeder Bank nicht über dem einer entsprechenden Inlandszahlung liegen.
Was ist besser, EC-Karte oder Kreditkarte?
Eine Debitkarte wie die girocard bucht jeden Umsatz direkt vom Girokonto ab. Eine Kreditkarte sammelt die Umsätze und rechnet sie später ab, je nach Karte in einer Summe oder in Raten.
Welche Karte günstiger ist, zeigt der Vergleich der Preisverzeichnisse: Entgelt pro Zahlung, Entgelt pro Abhebung und mögliche Mindestbeträge. Die Kreditkarte bringt zusätzlich einen Kreditrahmen mit, je nach Partnerkarte bis zu 5.000 Euro oder bis zu 25.000 Euro, jeweils bonitätsabhängig.
Geld abheben in Frankreich: Was kostet Bargeld am Geldautomaten?
Geld abheben in Frankreich kostet je nach Kreditkarte nichts, einen festen Betrag oder einen Prozentsatz; bei den Partnerkarten reicht die Spanne von 0,00 Euro bis 2,69 %.
Das Bargeldentgelt der fünf Karten laut Preisverzeichnis, Stand November 2026:
- Instabank Kreditkarte: 2,69 % pro Abhebung, Tageslimit 500 Euro. Sollzinsen berechnet die Bank dort ab dem ersten Tag der Nutzung des Kreditrahmens; Sollzins 18,9 %, effektiver Jahreszins im repräsentativen Beispiel 20,63 %.
- Blue Credit Card: 2,00 %, mindestens 5,00 Euro für Abhebungen in Euro innerhalb des EWR, zu dem Frankreich gehört.
- Gold Credit Card: Die ersten zwei Abhebungen im Kalenderjahr an Geldautomaten außerhalb Deutschlands sind ohne Transaktionsentgelt, danach 2,00 %, mindestens 5,00 Euro.
- Consors Finanz Mastercard: ab 300 Euro 0,00 Euro, unter 300 Euro 3,95 Euro pro Abhebung.
- Visa Card Gold: an Geldautomaten mit Visa Logo weltweit ohne Entgelt der Bank; Fremdbanken und Automatenbetreiber dürfen teilweise eigene Gebühren erheben.
Wie viel Bargeld brauchst du für den Frankreich-Urlaub?
Die Kosten am Geldautomaten bestimmt das Preisverzeichnis deiner Karte, mit Prozentsatz, Mindestbetrag und Tageslimit.
Für größere Summen gilt eine Grenze: Barmittel im Gesamtwert von 10.000 Euro oder mehr musst du beim Verbringen in, aus oder durch Deutschland auf Verlangen der Zollbediensteten nach Art, Zahl und Wert anzeigen (§ 12a Abs. 1 ZollVG).
Kontaktlos, Wallet und PIN: Wie sicher zahlst du mit der Karte?
Kontaktlos und per Wallet zahlst du laut Anbietern mit mehreren Partnerkarten, etwa über Apple Pay oder Google Pay; die PIN musst du nach § 675l BGB vor unbefugtem Zugriff schützen.
- Wallet: Die Instabank Kreditkarte lässt sich direkt in der Apple Wallet auf dem iPhone hinterlegen; Apple Pay und Google Pay sind möglich. Für Online-Zahlungen nutzt sie 3D Secure und eine kontinuierliche Überwachung zur Erkennung von Betrug.
- Virtuelle Karte: Bei der Blue und Gold Credit Card steht die virtuelle Karte nach erfolgreicher Prüfung schon vor der physischen Karte bereit, für Online-Zahlungen, Apple Pay oder Google Pay.
Welche Rolle spielen PIN, Chip und Unterschrift?
Die PIN ist ein personalisiertes Sicherheitsmerkmal. Nach § 675l Abs. 1 BGB musst du unmittelbar nach Erhalt der Karte alle zumutbaren Vorkehrungen treffen, um sie vor unbefugtem Zugriff zu schützen.
Hast du die PIN vergessen, beschreibt der Beitrag Kreditkarte PIN vergessen im Urlaub, welche Wege es gibt.
Verlangt deine Bank keine starke Kundenauthentifizierung, musst du ihr nach § 675v Abs. 4 BGB keinen Schaden ersetzen, außer bei betrügerischer Absicht.
Limits kannst du mit deiner Bank vereinbaren: Nach § 675k Abs. 1 BGB sind Betragsobergrenzen für die Nutzung einer Karte zulässig.
Kreditkarte Frankreich: Welche Kosten entstehen beim Bezahlen in Euro?
Die wichtigsten Werte aus dem Beitrag auf einen Blick.
Kartenpreis je Karte
Der Kartenpreis fällt unabhängig von der Reise an.
Quelle: Preis- und Leistungsverzeichnisse der Anbieter. Stand: November 2026
Stand: 06.11.2026
Mietwagen und Hotel in Frankreich: Was gilt für Kaution und Versicherung?
Eine Kaution für Mietwagen oder Hotel kann als Sperre eines Betrags auf deiner Karte laufen; nach § 675t Abs. 4 BGB nur in der Höhe, der du genau zugestimmt hast.
Nach der Zahlung oder der Mitteilung des genauen Betrags muss deine Bank den gesperrten Betrag unverzüglich freigeben. Das gilt auch für eine Reservierung, bei der vorab ein Betrag geblockt wird.
Wer einen Mietwagen in Frankreich ohne Kreditkarte buchen möchte, findet die Wege im Beitrag Mietwagen ohne Kreditkarte mieten.
Welche Versicherungen enthalten die Gold-Karten?
Die Gold Credit Card enthält laut Anbieter eine Reise-Krankenversicherung, eine Mietwagen-Zusatz-Versicherung und Services. Leistungen, Selbstbeteiligungen und Ausschlüsse stehen in den Versicherungsbedingungen. Die Mietwagen-Zusatz-Versicherung gilt nur, wenn die Kosten der Anmietung vollständig mit der Karte bezahlt wurden.
Für medizinische und zahnärztliche Notfall-Behandlung nennt die Reise-Krankenversicherung der Gold Credit Card laut Leistungsübersicht unbegrenzte Leistungen; die Kosten müssen angemessen und üblich sein.
Zur Visa Card Gold nennt der Anbieter einen Mietwagenschutz, der den Selbstbehalt bis zur Höhe der Versicherungssumme von 1.500 Euro absichert. Welche Fälle erfasst sind, gilt laut Versicherungsbedingungen.
Karte verloren in Frankreich: Wie sperren und wer haftet?
Bei Verlust oder Diebstahl der Karte in Frankreich musst du ihn nach § 675l BGB unverzüglich anzeigen; vor der Sperranzeige haftest du nach § 675v BGB mit höchstens 50 Euro.
Die Sperranzeige muss dein Zahlungsdienstleister nach § 675m BGB kostenfrei ermöglichen und jede Nutzung danach verhindern. Den Nachweis der Anzeige stellt er dir auf Anfrage zur Verfügung, und zwar 18 Monate lang oder länger.
- Haftung vor der Anzeige: bis zu 50 Euro (§ 675v Abs. 1 BGB)
- Grobe Fahrlässigkeit: Ersatz des gesamten Schadens (§ 675v Abs. 3 BGB)
- Nach der Sperranzeige: kein Ersatz für Schäden aus späterer Nutzung, außer bei betrügerischer Absicht
- Erstattung: spätestens bis zum Ende des folgenden Geschäftstags (§ 675u BGB)
- Meldefrist: spätestens 13 Monate nach dem Tag der Belastung (§ 676b BGB)
Welche Nummern brauchst du auf der Reise?
Notiere vor der Abreise den Sperr-Notruf und den Kundenservice deines Kartenherausgebers. Der Kreditkarten-Service der Blue und Gold Credit Card ist unter +49 69 91 01 00 10 montags bis freitags von 8 bis 20 Uhr erreichbar, die Kartensperrung jederzeit.
Was kostet eine Ersatzkarte?
Für eine Ersatzkarte nennt das Preisverzeichnis der Blue und Gold Credit Card 0,00 Euro. Nach § 675l Abs. 1 BGB darf ein Entgelt für den Ersatz einer verlorenen oder gestohlenen Karte nur die unmittelbar damit verbundenen Kosten abdecken.
Charge, Revolving, Debit oder Prepaid: Welche Kreditkarte passt zur Abrechnung?
Welche Kreditkarte zur Abrechnung passt, hängt davon ab, ob du den Saldo vollständig ausgleichst (Charge-Prinzip) oder in Raten zurückzahlst (Revolving); Debit- und Prepaid-Karten buchen direkt ab.
Eine Debitkarte belastet das Girokonto mit jedem Umsatz. Eine Prepaid-Kreditkarte arbeitet mit Guthaben statt mit Kreditrahmen, rechtlich ist das Guthaben E-Geld nach § 1 Abs. 2 ZAG.
Den Rücktausch des Guthabens zum Nennwert kannst du nach § 33 Abs. 1 ZAG jederzeit verlangen. Für eine Prepaid-Kreditkarte in Frankreich gelten die Entgelte ihres Herausgebers.
Brauche ich eine Charge Card oder eine Revolving-Kreditkarte?
Bei der Karte von Consors Finanz wählst du laut Anbieter zwischen Sofort zahlen, In Raten zahlen und Später zahlen zum Quartalsende. Bis zu 90 Tage ohne Zinsen gelten nur für die Zahlart Einmalzahlung, für Einkäufe eines Quartals, die zum vereinbarten Fälligkeitstag vollständig zurückgezahlt werden.
Bei Ratenzahlung beträgt die Rate dort mindestens 2,8 % der jeweils höchsten, auf volle 100 Euro gerundeten Inanspruchnahme, mindestens 9,10 Euro. Sollzins und effektiver Jahreszins dieser Karte gelten für die Zahlart Ratenzahlung.
Die Blue und Gold Credit Card bietet eine Teilzahlungsfunktion. Dabei fallen monatlich Zinsen an; Zinssatz und Entgelte stehen im Preis- und Leistungsverzeichnis.
Gibt es eine Kreditkarte für Selbstständige mit schwacher Bonität?
Kreditkarten mit Teilzahlungsfunktion von Miles & More können nur natürliche Personen beantragen, die nicht selbstständig oder freiberuflich tätig sind. Für geschäftliche Ausgaben nennt der Anbieter eine Business-Kreditkarte für Selbstständige, Freiberufler und Gesellschaften mit Rahmenvereinbarung.
Private Reisen dürfen nur mit der privaten Kreditkarte bezahlt werden. Bei jeder Karte mit Kreditrahmen prüft der Darlehensgeber nach § 505a BGB die Kreditwürdigkeit; über die Ausgabe entscheidet allein der Anbieter.
Zinsen, Kosten und repräsentatives Beispiel (Stand: November 2026)
Zinsen und Kosten einer Kreditkarte mit Kreditrahmen weisen die Anbieter mit Sollzins, effektivem Jahreszins und einem repräsentativen Beispiel nach §§ 16, 17 PAngV aus.
Nach § 16 PAngV ist der effektive Jahreszins der Preis des Verbraucherdarlehens. Wer mit Zinssätzen oder Kostenzahlen wirbt, muss nach § 17 PAngV Sollzinssatz, effektiven Jahreszins und Nettodarlehensbetrag samt Beispiel angeben.
| Darlehensgeber | Nettodarlehensbetrag | Sollzins | eff. Jahreszins | Rückzahlung |
|---|---|---|---|---|
| Instabank ASA (Kreditkarte) | 1.500 € | 18,9 % p. a. (veränderlich) | 20,63 % p. a. | 12 Monate, 12 Raten à 138 €, Gesamtbetrag 1.657 € |
| BNP Paribas S.A. Niederlassung Deutschland (Consors Finanz) | bis 5.000 € | 19,13 % (veränderlich, jährlich) | 20,90 % | Vertragslaufzeit auf unbestimmte Zeit; Rate mind. 2,8 % der höchsten, auf volle 100 € gerundeten Inanspruchnahme, mind. 9,10 € |
| Stand: November 2026, Quelle: Produktseiten der Anbieter; Kreditrahmen bonitätsabhängig | ||||
Was sagt der effektive Jahreszins für die Reise aus?
Der effektive Jahreszins betrifft dich nur, wenn du Teilzahlung nutzt oder Bargeld mit Zinsen abhebst. Gleichst du den Saldo vollständig aus, bestimmen Kartenpreis und Bargeldentgelt deine Kosten in Frankreich.
Gut zu wissen
Der effektive Jahreszins ist nach § 16 PAngV der Preis des Kredits und enthält die Gesamtkosten als jährlichen Prozentsatz. Er lässt sich deshalb zwischen Karten vergleichen, der Sollzins allein nicht.
Antrag: Unterlagen und Bonitätsprüfung
Beim Antrag auf eine Kreditkarte mit Kreditrahmen prüft der Darlehensgeber nach § 505a BGB deine Kreditwürdigkeit; Voraussetzungen und Unterlagen legt jeder Anbieter selbst fest.
Nach § 505a Abs. 1 BGB ist der Abschluss eines Allgemein-Verbraucherdarlehensvertrags nur zulässig, wenn aus der Prüfung keine erheblichen Zweifel an der vertragsgemäßen Erfüllung hervorgehen.
Kreditkarte beantragen – wie geht das?
Voraussetzungen und Fristen laut Anbietern:
- Voraussetzungen der Instabank Kreditkarte: mindestens 23 Jahre, Wohnsitz in Deutschland, kein aktives Inkassoverfahren, zu versteuerndes Einkommen, Smartphone mit deutscher Mobilnummer und digitale Identifizierung; reguläre Bearbeitungszeit 1 bis 2 Werktage, die virtuelle Karte ist nach erfolgreicher Kontoeröffnung über Online-Banking oder App nutzbar, die physische Karte kommt in der Regel innerhalb von 8 bis 10 Werktagen per Post.
- Karte von Consors Finanz: online beantragen und online identifizieren, die Karte kommt in wenigen Tagen per Post; ein Konto beim Anbieter oder bei der Consorsbank ist laut Anbieter nicht nötig.
- Blue und Gold Credit Card: Ausstellung rund 2 Wochen ab Antragseingang inklusive abgeschlossener Legitimation, länger, wenn eine Bonitätsauskunft der Hausbank nötig ist.
- Widerruf: 14 Tage nach Vertragsschluss (§ 495 Abs. 1 in Verbindung mit § 355 BGB).
Kann ich eine Kreditkarte online beantragen und sofort nutzen?
Nutzen kannst du eine Karte erst nach positiver Prüfung. Bei der Blue und Gold Credit Card steht die virtuelle Karte danach schon vor der physischen Karte bereit; Bearbeitungs- und Lieferzeiten stehen in der Liste oben.
Mehr zu Kosten und Konditionen der Partner liest du in den Beiträgen Miles & More Erfahrungen 2026 und Consors Finanz Erfahrungen 2026.
Rechte: Widerruf, vorzeitige Rückzahlung, Beratung
Deine Rechte beim Kreditkartenvertrag mit Kreditrahmen: 14 Tage Widerruf ohne Begründung, jederzeitige vorzeitige Rückzahlung und die Schlichtung beim Ombudsmann der privaten Banken.
Das Widerrufsrecht ergibt sich aus § 495 BGB in Verbindung mit § 355 BGB. Der Widerruf erfolgt durch Erklärung gegenüber dem Anbieter, muss keine Begründung enthalten, und zur Fristwahrung genügt die rechtzeitige Absendung.
Kannst du den Kreditrahmen vorzeitig zurückzahlen?
Nach § 500 Abs. 2 BGB kannst du deine Verbindlichkeiten jederzeit ganz oder teilweise vorzeitig erfüllen. Einen Vertrag ohne feste Rückzahlungszeit kannst du nach § 500 Abs. 1 BGB kündigen, eine Frist musst du dabei nicht einhalten. Eine vereinbarte Kündigungsfrist von mehr als einem Monat ist unwirksam.
Was ändert die neue EU-Verbraucherkreditrichtlinie?
Ab dem 20. November 2026 wenden die Mitgliedstaaten die Vorschriften zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge an. Die Richtlinie 2008/48/EG wird zum selben Datum aufgehoben.
Nach Artikel 28 der neuen Richtlinie kann der Kreditgeber einen unbefristeten Kreditvertrag, sofern vereinbart, nur mit einer Frist von mindestens zwei Monaten ordentlich kündigen. Diese Regel gilt auch für alle am 20. November 2026 bestehenden unbefristeten Kreditverträge.
Wo bekommst du Beratung?
Für Streit mit der Bank nennt der Anbieter der Blue und Gold Credit Card den Ombudsmann der privaten Banken als Verbraucherschlichtungsstelle. Informationen findest du bei bankenombudsmann.de.
Werden Raten zur Belastung, hilft eine Schuldnerberatung. Beratungsstellen findest du laut Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) auf der Website der Bundesarbeitsgemeinschaft Schuldnerberatung e.V.
Worauf du vor dem Abschluss achten kannst
Vor dem Abschluss einer Kreditkarte für Frankreich kannst du sieben Punkte prüfen: Bargeldentgelt, Kartenpreis, Fremdwährungsentgelt für Weiterreisen, Rückzahlungsart, Kreditrahmen, Versicherungsbedingungen und Lieferzeit.
Ich brauche eine neue Kreditkarte, worauf soll ich achten?
- Bargeldentgelt: Prozentsatz, Mindestbetrag, Schwellen und Tageslimit, bei den Partnerkarten von 0,00 Euro bis 2,69 %.
- Kartenpreis: monatlich oder jährlich, von 0 Euro bis 11,50 Euro im Monat.
- Fremdwährungsentgelt: nur außerhalb des Euroraums, von 0 % bis 2,49 %.
- Rückzahlung: vollständiger Ausgleich oder Teilzahlung mit Sollzins.
- Kreditrahmen: Höhe laut Anbieter, jeweils bonitätsabhängig.
- Versicherung: Bedingungen zu Karteneinsatz, Reisedauer und Selbstbeteiligung.
- Zeitplan: Bearbeitungs- und Lieferzeit bis zur Abreise.
Gibt es einen Kreditkartenvergleich ohne Provisionsinteresse?
Nachprüfen lässt sich jede Karte am Preis- und Leistungsverzeichnis des Anbieters. Quelle und Stand stehen unter jeder Tabelle.
Gibt es einen Rechner für Kreditkartengebühren im Ausland?
Die Rechnung gelingt mit einer Formel: Umsatz außerhalb des Euro mal Fremdwährungsentgelt ergibt den Aufschlag, dazu kommen Bargeldentgelte und der Kartenpreis. Bei 1,95 % kommen auf 100 Euro Umsatz in fremder Währung 1,95 Euro hinzu.
Für Frankreich selbst entfällt der erste Teil der Formel, weil du in Euro zahlst. Es bleiben Bargeldentgelt und Kartenpreis, die du in der Vergleichstabelle oben ablesen kannst.
Welche Aktionen nennen die Anbieter derzeit?
Für die Gold Credit Card nennt der Anbieter bei Beantragung bis 30.11.2026 einen Willkommensbonus von 20.000 Meilen, 4 Lounge Voucher und 40 Points, bei einer Mindestvertragsdauer von 12 Monaten. Für die Blue Credit Card sind es bis zum 31.12.2026 500 Meilen und 40 Points.
Häufig gestellte Fragen
Welche Kreditkarte für Frankreich?
Für Frankreich zählen vor allem das Bargeldentgelt und der Kartenpreis, denn für Zahlungen in Euro nennen die Blue und Gold Credit Card 0,00 Euro. Das Bargeldentgelt reicht von 0,00 Euro bis 2,69 % pro Abhebung, der Kartenpreis von 0 Euro bis 11,50 Euro im Monat. Fährst du weiter in ein Land außerhalb des Euroraums, kommt das Fremdwährungsentgelt hinzu (Stand: November 2026).
Kann man mit deutscher EC-Karte in Frankreich bezahlen?
Ob du mit der deutschen EC-Karte in Frankreich bezahlen kannst, regeln die Bedingungen deiner Hausbank. Für Zahlungen in Euro darf die Bank nach der Verordnung (EG) Nr. 924/2009 kein höheres Entgelt verlangen als für eine entsprechende Inlandszahlung. Das genaue Entgelt steht im Preis- und Leistungsverzeichnis deiner Hausbank.
Welche Gebühren fallen bei Kartenzahlungen in Frankreich an?
Bei Kartenzahlungen in Frankreich zahlst du in Euro, ein Fremdwährungsentgelt für die Umrechnung entsteht deshalb nicht. Für grenzüberschreitende Zahlungen in Euro erheben Zahlungsdienstleister die gleichen Entgelte wie für Inlandszahlungen. Kosten verursachen der Kartenpreis, das Bargeldentgelt am Geldautomaten und Sollzinsen, wenn du in Raten zurückzahlst oder Zinsen ab dem ersten Tag anfallen.
Welche Gebühren fallen bei der Verwendung einer Kreditkarte im Ausland an?
Im Ausland können drei Gebühren anfallen: das Fremdwährungsentgelt oder Auslandseinsatzentgelt auf Zahlungen in fremder Währung, das Entgelt für Bargeld und Sollzinsen bei Teilzahlung. Bei den genannten Partnerkarten liegt das Fremdwährungsentgelt zwischen 0 % und 2,49 %. Im Euroraum, also auch in Frankreich, entfällt die Umrechnung, weil du in Euro zahlst.
Was ist besser, EC-Karte oder Kreditkarte?
Eine EC-Karte, also die girocard, bucht jeden Umsatz direkt vom Girokonto ab. Eine Kreditkarte sammelt die Umsätze und rechnet später ab, in einer Summe oder in Raten, und bringt einen bonitätsabhängigen Kreditrahmen mit. Welche Karte günstiger ist, zeigt der Vergleich der Preisverzeichnisse: Entgelt pro Zahlung, pro Abhebung und mögliche Mindestbeträge.
Welche Kreditkarte kostet im Ausland keine Gebühren?
Für die Consors Finanz Mastercard nennt der Anbieter bei der Fremdwährungsgebühr „Keine“, ausgenommen Staaten auf Sanktionslisten; die Karte ist dauerhaft ohne Jahresgebühr. Bargeld kostet dort ab 300 Euro 0,00 Euro, darunter 3,95 Euro pro Abhebung. Sollzinsen entstehen dort nur bei der Zahlart Ratenzahlung, mit einem effektiven Jahreszins von 20,90 %.
Kann ich eine Kreditkarte online beantragen und sofort nutzen?
Online beantragen kannst du die hier genannten Kreditkarten, nutzen erst nach positiver Prüfung. Einige Anbieter stellen danach eine virtuelle Karte für Online-Zahlungen und Wallets bereit, bevor die Plastikkarte kommt. Die physische Karte trifft je nach Anbieter innerhalb von 8 bis 10 Werktagen oder rund 2 Wochen nach Antragseingang ein.
Direkt beim Anbieter weitermachen
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Gibt es einen Rechner für Kreditkartengebühren im Ausland?
Die Kosten lassen sich mit einer Formel berechnen: Umsatz in fremder Währung mal Fremdwährungsentgelt, dazu Bargeldentgelte und Kartenpreis. Bei 1,95 % kommen auf 100 Euro Umsatz 1,95 Euro hinzu. In Frankreich zahlst du in Euro, dort bleiben nur Bargeldentgelt und Kartenpreis. Alle Werte stehen im Preis- und Leistungsverzeichnis der Karte.
Was tun bei Kartenverlust in Frankreich?
Bei Kartenverlust in Frankreich zeigst du Verlust oder Diebstahl nach § 675l BGB unverzüglich bei deinem Kartenherausgeber an und lässt die Karte sperren. Vor der Sperranzeige haftest du nach § 675v BGB mit höchstens 50 Euro, bei grober Fahrlässigkeit für den gesamten Schaden. Die Sperranzeige muss der Anbieter kostenfrei ermöglichen.