Das Wichtigste in Kürze
- Kreditkarte für Kanada: Jede Zahlung in Kanadischen Dollar ist ein Fremdwährungsumsatz außerhalb des EWR.
- Kartenarten: Kreditkarte, Debitkarte und girocard rechnen Umsätze in Kanadischen Dollar unterschiedlich ab.
- Kosten einer Zahlung: Der Aufschlag auf Umsätze in Kanadischen Dollar reicht bei den ausgewerteten Karten bis 2,49 %, eine Karte nennt in ihrer Leistungsübersicht keinen.
- Euro oder Kanadische Dollar: Bei Zahlung in Landeswährung rechnet deine Kartenbank zum Kurs ihres Preisverzeichnisses um.
- Bargeld abheben: Zum Entgelt deiner Karte kann das Kundenentgelt des Automatenbetreibers kommen.
- Bargeld im Gepäck: Ab 10.000 Euro musst du Barmittel auf Verlangen des Zolls anzeigen.
- Mietwagen und Hotel: Einzelne Kartenbedingungen nennen Hotel und Mietwagen ausdrücklich.
- Versicherungen: Reise-Krankenversicherung der Gold-Karte für höchstens 90 Tage je Reise.
- Schüleraustausch: Die hier genannten Kreditkarten verlangen ein Mindestalter von 18 oder 23 Jahren.
- Karte verloren: Haftung bis 50 Euro vor der Sperranzeige, danach in der Regel keine.
- Zinsen und repräsentatives Beispiel: Effektiver Jahreszins von 20,63 % und 20,90 % in zwei Beispielen.
- Antrag: Online-Antrag, Identifizierung und Lieferzeiten von 8–10 Werktagen bis rund 2 Wochen.
- Rechte: 14 Tage Widerruf und vorzeitige Rückzahlung jederzeit nach BGB.
- Worauf du achten kannst: Fünf Prüfpunkte für das Preisverzeichnis vor dem Abschluss.
Stand: November 2026
American Express Platinum Card

American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Miles & More – Kreditkarte Blue oder Gold

Miles & More – Kreditkarte Blue oder Gold
Vorteile
- 1 Meile pro 2 € Kartenumsatz
- Kein Meilenverfall während Kartenlaufzeit
- Gold: Premium-Versicherungspaket inklusive
Gut zu wissen
- Blue: 5,50 € pro Monat (66 € im Jahr)
- Gold: 11,50 € pro Monat (138 € im Jahr)
- 1,95 % Entgelt bei Fremdwährung
- Bargeld: 2,00 %, mind. 5,00 €
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
American Express Platinum Card: Konditionen direkt beim Anbieter ansehen
Kreditkarte für Kanada: was vor der Reise zählt
Eine Kreditkarte für Kanada rechnet jede Zahlung in Kanadischen Dollar als Fremdwährungsumsatz außerhalb des Europäischen Wirtschaftsraums ab. Die Kosten bestimmen deshalb vor allem das Fremdwährungsentgelt, das Bargeldentgelt und der Umrechnungskurs deiner Kartenbank.
Diese drei Posten stehen im Preis- und Leistungsverzeichnis deiner Karte. Wer sie vor dem Abflug nachliest, weiß, was eine Hotelrechnung, ein Mietwagen oder ein Kaffee in Kanadischen Dollar am Ende in Euro kostet.
Ob du Frühstück im Café bezahlst, etwas zu trinken bestellst oder Souvenirs kaufen willst: Jeder Kartenumsatz in Landeswährung läuft über dieselbe Rechnung.
Welche Rolle spielt die Kreditkarte neben Bargeld?
Ob ein Händler die Kreditkarte akzeptiert, entscheidet er selbst; Bargeld brauchst du dort, wo er keine Karte annimmt.
Ein Mix aus Karte und etwas Bargeld macht dich unabhängig von einem einzelnen Zahlungsmittel. Fällt eine Karte aus, weil sie gesperrt oder verloren ist, bleibt eine zweite Karte aus einem anderen Kartennetz.
Welche Kreditkarte passt für USA und Kanada zugleich?
Für die USA und Kanada gilt dieselbe Mechanik. Beide Länder liegen außerhalb des EWR, Zahlungen in US-Dollar und in Kanadischen Dollar sind Fremdwährungsumsätze, und deine Karte berechnet darauf das Entgelt aus ihrem Preisverzeichnis.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
- Zugang zu Airport Lounges
- Reiserücktrittsversicherung
- 200 € Online Reiseguthaben
- 150 € Restaurantguthaben
- Umfassender Versicherungsschutz
- Bis zu 5 Zusatzkarten
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr

10.000 Membership Rewards® Punkte*
Beste Features
- Reiseversicherungen
- Priority Pass™ zum Vorteilspreis
- Eine Zusatzkarte inklusive
- Amex Offers
Gebühren
- 5 € monatlich im 1. Jahr,
- Gebührenfrei im 2. Jahr (abhängig vom Kartenumsatz)*
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
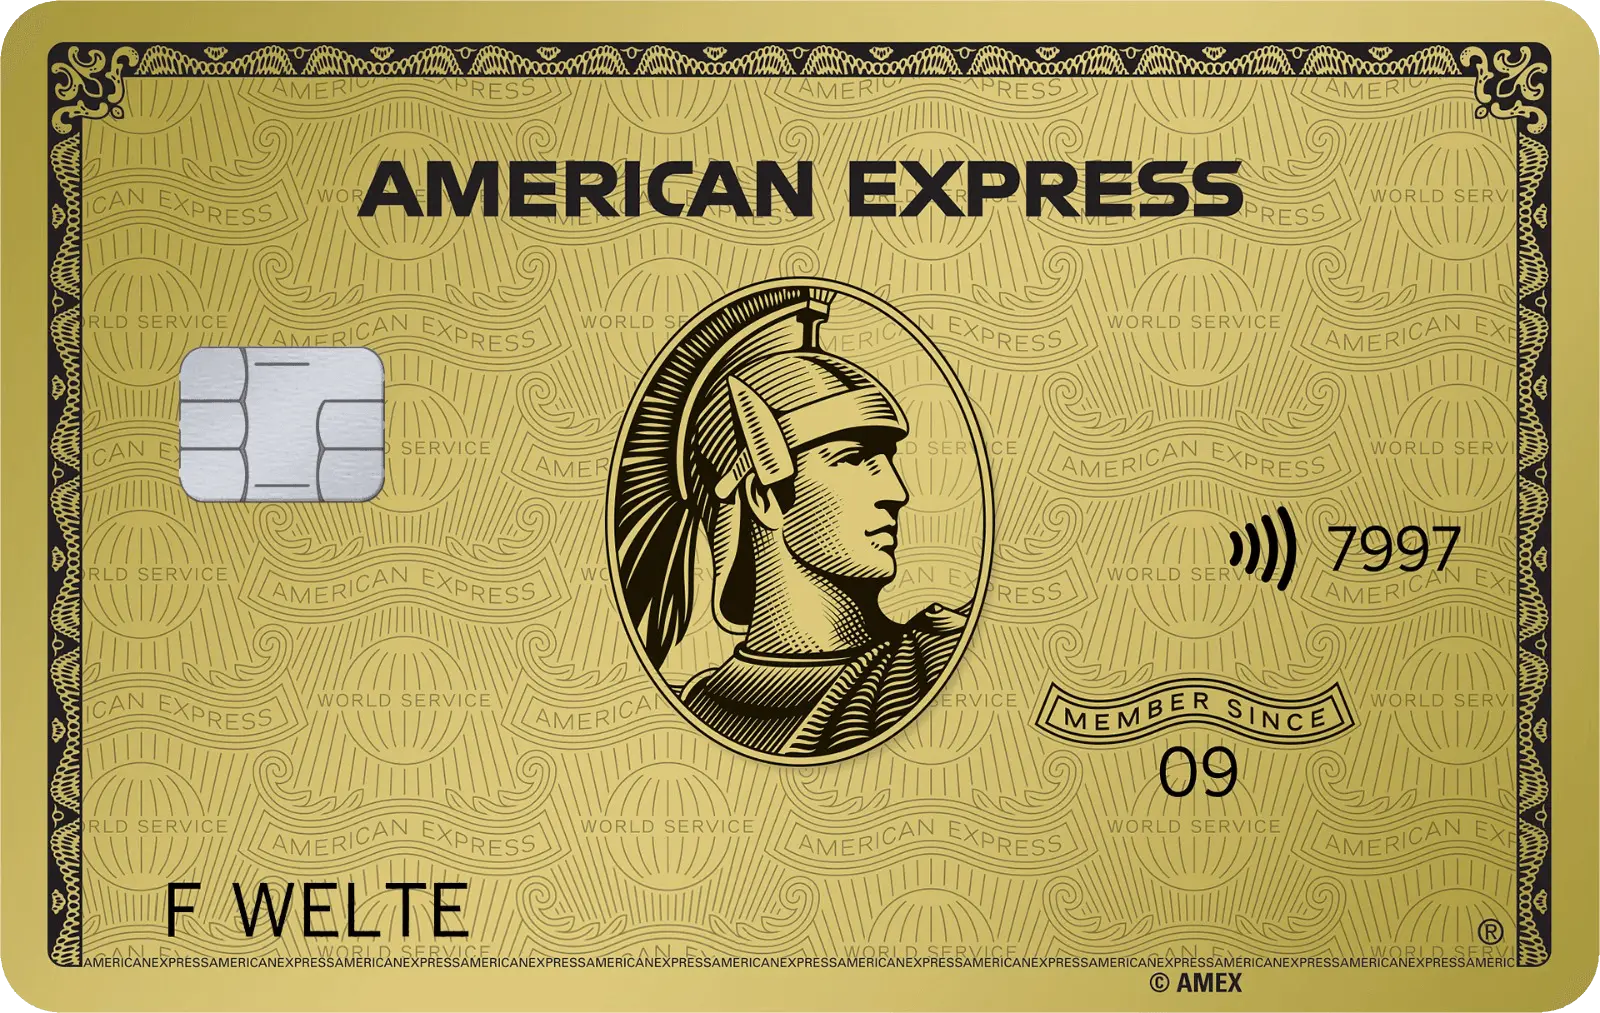
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr

25 Euro Startguthaben*
Beste Features
- Eine Zusatzkarte inklusive
- Ohne Jahresgebühr
- Amex App
- Verkehrsmittel-Unfallversicherung inklusive
Gebühren
- Ohne Monats- / Jahresgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Passt die Karte zu mir?
1/2Wofür willst du die Karte vor allem nutzen?
2/2Wie viel Jahresgebühr ist für dich in Ordnung?
Das passt zu deiner Auswahl
Meilen sammeln mit jedem Umsatz
Blue: 5,50 € pro Monat (66 € im Jahr)
Kreditkarte, Debitkarte oder girocard: welche Karte für Kanada?
Für Kanada kommen Kreditkarte, Debitkarte und girocard in Frage, sie unterscheiden sich aber in Abrechnung und Entgelten: Die Kreditkarte nutzt einen Kreditrahmen, Debitkarte und girocard belasten dein Girokonto direkt.
Die großen Kartennetze sind Visa und Mastercard. Die Karten aus diesem Beitrag laufen je nach Anbieter über eines dieser Netze.
Kann ich meine deutsche EC-Karte in Kanada verwenden?
Die frühere EC-Karte heißt heute girocard. Ob du sie in Kanada einsetzen kannst, hängt davon ab, welches zusätzliche Logo sie trägt, etwa V Pay, Maestro oder ein Debit-Logo eines der großen Kartennetze. Prüfe die Rückseite deiner Karte und das Preisverzeichnis deiner Bank, bevor du dich auf sie verlässt.
Zum Girokonto der Consorsbank gehört laut Startseite eine freie Kartenwahl mit kostenloser Kreditkarte und kostenloser girocard. Die Kontoführung ist für alle unter 31 Jahren oder bei mindestens 700 Euro Geldeingang im Monat kostenlos, sonst kostet sie 4 Euro monatlich.
Was unterscheidet eine Debitkarte von einer Kreditkarte?
Eine Debitkarte bucht jeden Umsatz zeitnah vom Girokonto ab. Die Visa Card Debit zum Girokonto aus dem Vergleich berechnet für Umsätze in Fremdwährung 2,10 % des Betrags.
Eine Kreditkarte sammelt die Umsätze und rechnet sie gesammelt ab. Je nach Vertrag gleichst du den Betrag vollständig aus oder zahlst ihn in Raten zurück.
Was ist eine Prepaid-Karte?
Eine Prepaid-Karte musst du vor der Nutzung aufladen; du kannst nur ausgeben, was vorher eingezahlt wurde. Keine der in diesem Beitrag genannten Karten ist eine Prepaid-Karte, für Kosten und Akzeptanz einer Prepaid-Karte gilt deshalb allein das Preisverzeichnis ihres Anbieters.
Kann ich in Kanada kontaktlos bezahlen?
Consors Finanz nennt für ihre Karte die Zahlungsarten mobil, online oder kontaktlos im Handel.
Was kostet eine Zahlung in Kanadischen Dollar?
Eine Zahlung in Kanadischen Dollar kostet bei den hier ausgewerteten Karten einen Aufschlag von bis zu 2,49 % des Umsatzes. Eine Karte nennt laut Leistungsübersicht keinen, eine vermittelte Karte nennt eine Spanne von 0 % bis 2,99 %.
Das Entgelt heißt je nach Bank Auslandseinsatzentgelt oder Fremdwährungsgebühr. Gemeint ist in beiden Fällen ein prozentualer Aufschlag auf Umsätze, die nicht in Euro abgerechnet werden.
Entgelt für Kartenzahlungen in Fremdwährung, in Prozent des Umsatzes
| Karte | Kartenpreis | Entgelt für Zahlungen in Fremdwährung | Bargeld am Automaten | Limit |
|---|---|---|---|---|
| Miles & More Blue Credit Card | 5,50 € monatlich (66,00 € im Jahr) | 1,95 % | 2 % mind. 5,00 € zzgl. 1,95 % | 1.000 € täglich im Bargeldservice |
| Miles & More Gold Credit Card | 11,50 € monatlich (138,00 € im Jahr) | 1,95 % | 2 % mind. 5,00 € zzgl. 1,95 %; für zwei Bargeldabhebungen im Kalenderjahr außerhalb Deutschlands entfällt das Transaktionsentgelt der Gold-Karte | 1.000 € täglich im Bargeldservice |
| Visa Card Gold zum Consorsbank Girokonto | 9 € im Monat | laut Preisverzeichnis | laut Anbieter weltweit an allen Geldautomaten mit Visa-Logo; Fremdbanken und Automatenbetreiber dürfen teilweise eigene Gebühren erheben | laut Vertrag |
| Consors Finanz Mastercard | 0,00 € (dauerhaft) | Fremdwährungsgebühr laut Leistungsübersicht: „Keine“ | ab 300 €: 0,00 €; unter 300 €: 3,95 € je Abhebung | bis 5.000 €, bonitätsabhängig |
| Instabank Kreditkarte | 0 € im Jahr | 2,49 % | 2,69 % | bis 25.000 €, bonitätsabhängig; Bargeld 500 € pro Tag |
| Netkredit24 Mastercard (vermittelt) | Kartengebühr und Jahresgebühr laut Anbieter: keine | 0 % bis 2,99 % außerhalb der Eurozone | Spanne von 0 bis 3 % laut Kostenübersicht | bis 4.000 € |
Wie rechnest du Kreditkartengebühren im Ausland selbst aus?
Für einen eigenen Gebührenrechner reicht eine Formel: Umsatz in Euro mal Prozentsatz des Fremdwährungsentgelts. Beim Abheben kommt das Bargeldentgelt hinzu, bei Mindestbeträgen wie 5,00 Euro gilt der höhere Wert aus Prozentsatz und Mindestbetrag.
Die Jahresgebühr rechnest du getrennt dazu. Für die Blue Credit Card sind das 66,00 Euro im Jahr, für die Gold-Variante 138,00 Euro.
Wie bezahle ich in Kanada mit möglichst wenig Kosten?
Mit der Kreditkarte bezahlst du in Kanada am günstigsten, wenn die Karte ein niedriges Fremdwährungsentgelt hat und du in Kanadischen Dollar abrechnen lässt. Bei einer Karte aus dem Vergleich steht in der Leistungsübersicht der Karte bei der Fremdwährungsgebühr „Keine“; ausgenommen sind Staaten und Regionen auf internationalen oder US-Sanktionslisten.
Kreditkarte für Kanada: was vor der Reise zählt
Die wichtigsten Werte aus dem Beitrag auf einen Blick.
Fremdwährungsentgelt auf Zahlungen in Kanadischen Dollar
Der Prozentsatz wirkt auf jeden Umsatz in Kanadischen Dollar.
Quelle: Preis- und Leistungsverzeichnisse der Anbieter. Stand: November 2026
Stand: 06.11.2026
In Euro oder in Kanadischen Dollar zahlen?
Zahlst du in Kanadischen Dollar, rechnet deine Kartenbank den Betrag zu dem Kurs um, den ihr Preisverzeichnis festlegt, und schlägt ihr Fremdwährungsentgelt auf. Das ist der Weg, dessen Kosten du vorab kennst.
Der Kanadische Dollar, kurz CAD, ist die Landeswährung. Welcher Wechselkurs für deine Zahlung gilt, legt das Preisverzeichnis deiner Karte fest, nicht der Händler.
Das Preisverzeichnis der Miles & More Kreditkarte nennt für Zahlungen in fremder Währung bei einem Zahlungsdienstleister außerhalb des EWR den zuletzt verfügbaren Kurs, den Mastercard für die Abrechnung verwendet. Dazu kommen 1,95 % für Verfügungen, die nicht in Euro erfolgen.
Was ist Dynamic Currency Conversion?
Bei der Dynamic Currency Conversion, kurz DCC, bietet dir der Zahlungsempfänger vor der Zahlung eine Währungsumrechnung an. Er muss dir dann nach Art. 248 § 17 EGBGB alle damit verbundenen Entgelte sowie den zugrunde gelegten Wechselkurs offenlegen.
Gut zu wissen
Den Kurs auf deiner Kartenabrechnung kannst du nachträglich mit den Euro-Referenzkursen der Europäischen Zentralbank vergleichen. Die EZB aktualisiert sie an Arbeitstagen gegen 16:00 Uhr MEZ und veröffentlicht sie nur zu Informationszwecken.
Bargeld abheben am Geldautomaten in Kanada: was kostet das?
Bargeld abheben am Geldautomaten in Kanada kostet das Bargeldentgelt deiner Karte und gegebenenfalls ein Kundenentgelt des Automatenbetreibers, das zusammen mit dem Abhebungsbetrag belastet wird.
Das Preisverzeichnis der Blue und Gold Credit Card beschreibt den zweiten Posten so: In der Regel erhebt der Geldautomaten-Betreiber ein direktes Kundenentgelt, dessen Höhe sich nach der am Gerät getroffenen Vereinbarung richtet. Lies die Anzeige am Bildschirm deshalb vor der Bestätigung.
Welche Bargeldentgelte nennen die Karten?
Die Blue und Gold Credit Card berechnet für Bargeldauszahlungen außerhalb der EU und des EWR 2 %, mindestens 5,00 Euro, zuzüglich 1,95 %. Bei der Gold-Variante entfällt das Transaktionsentgelt für die ersten zwei Bargeldabhebungen im Kalenderjahr an Geldautomaten außerhalb Deutschlands.
Die Instabank Kreditkarte berechnet 2,69 % für Bargeldabhebungen und nennt ein Tageslimit von 500 Euro. Consors Finanz verlangt für Abhebungen ab 300 Euro 0,00 Euro und für Abhebungen unter 300 Euro 3,95 Euro je Abhebung.
Die Consorsbank wirbt für ihre Visa Card Gold mit weltweitem Abheben an allen Geldautomaten mit Visa-Logo und weist darauf hin, dass Fremdbanken und Automatenbetreiber teilweise eigene Gebühren erheben dürfen.
Wie viel kannst du an einem Tag abheben?
Das Limit setzt deine Karte, nicht der Automat: Jede Bank legt im Preis- und Leistungsverzeichnis fest, wie viel Bargeld du pro Tag abheben kannst.
Bei der Blue und Gold Credit Card gilt ein tägliches Verfügungslimit von 1.000 Euro im Bargeldservice, sofern du nichts anderes vereinbart hast. Wer seltener und dafür größere Beträge abhebt, zahlt Mindestentgelte seltener.
Brauche ich in Kanada Bargeld?
Ob du Bargeld brauchst, hängt davon ab, wo du bezahlst. Wo keine Kartenzahlung möglich ist, hilft nur Bargeld; ein kleiner Betrag in Landeswährung deckt solche Fälle ab, ohne dass du viel Bargeld mit dir trägst.
Tipp
Notiere vor der Reise, welches Bargeldentgelt und welches Tageslimit deine Karte hat. Dann weißt du am Automaten, ob sich eine größere Abhebung mit einem Mindestentgelt verträgt.
Wie viel Bargeld darf mit, und wann musst du es anzeigen?
Bargeld ab 10.000 Euro musst du beim Verbringen in, aus oder durch Deutschland auf Verlangen der Zollbediensteten anzeigen; maßgeblich ist der Gesamtwert aller Barmittel, nicht der Wert je Währung (§ 12a Abs. 1 ZollVG).
Bei der Anzeige nennst du Art, Zahl und Wert der Barmittel sowie Herkunft, wirtschaftlich Berechtigten und Verwendungszweck. Für Reisen über die Außengrenze der EU verweist § 12a Abs. 7 ZollVG zusätzlich auf die Anmeldepflicht nach der Verordnung (EU) 2018/1672.
- Schwelle: 10.000 Euro oder mehr, Summe aller Barmittel
- Sicherstellung: bis zu 30 Tage, durch Gericht einmalig auf 90 Tage verlängerbar
- Bußgeld: bis zu einer Million Euro bei Verstößen gegen die Anmeldepflicht (§ 31 Abs. 6 ZollVG)
Für die Reisekasse heißt das: Große Beträge reisen mit der Karte einfacher als im Koffer. Welche Regeln die kanadischen Behörden bei der Einreise anwenden, erfährst du bei der kanadischen Grenzbehörde.
Mietwagen, Hotel und Kaution: was die Kartenbedingungen sagen
Für Mietwagen, Hotel und Kaution nennen einzelne Kartenbedingungen ausdrücklich die Verwendung als Sicherheit; welche Karte ein Vermieter oder Hotel annimmt, legt er aber selbst fest.
Die Consorsbank beschreibt für ihre Credit Card Gold Light die Akzeptanz als Sicherheit im Hotel oder bei der Mietwagenbuchung. Netkredit24 nennt für seine Mastercard die Möglichkeit, ein Auto zu mieten, ein Hotelzimmer zu buchen oder einen Flug zu bezahlen.
Was gilt für den Mietwagenschutz der Karte?
Die Mietwagen-Zusatz-Versicherung der Gold Credit Card gilt nur, wenn die Kosten der Anmietung vollständig mit der Karte bezahlt wurden. Die Visa Card Gold zum Girokonto aus dem Vergleich enthält laut Anbieter einen Mietwagenschutz bis 1.500 Euro Versicherungssumme.
Leistungen, Selbstbeteiligungen und Ausschlüsse richten sich in beiden Fällen nach den Tarifbedingungen. Mehr zur Kaution ohne Kreditkarte findest du im Beitrag Mietwagen ohne Kreditkarte mieten.
Welche Versicherungen stecken in der Kreditkarte?
Versicherungen stecken nicht in jeder Kreditkarte: Bei den hier ausgewerteten Karten enthalten vor allem die Gold-Varianten eine Auslandskrankenversicherung und weitere Reiseversicherungen, jeweils laut Tarifbedingungen.
Die Miles & More Gold Credit Card enthält ein Premium-Versicherungspaket mit Reise-Krankenversicherung inklusive Kranken-Rücktransport. Versichert sind höchstens 90 Tage je Reise, der Schutz besteht unabhängig vom Einsatz der Karte und gilt nur im Ausland.
Such-, Rettungs- und Bergungskosten sind bis 10.000 Euro je Versicherungsfall versichert. Vorerkrankungen, die schon vor der Reisebuchung bestanden, sind nicht versichert.
Für Reiserücktritt- und Reiseabbruch-Versicherung gilt bei der Gold-Karte eine Selbstbeteiligung von 10 % des erstattungsfähigen Schadens, mindestens 100 Euro. Einen Überblick über die Karten gibt der Beitrag Miles & More Erfahrungen 2026.
Was bietet die Gold-Karte zum Girokonto?
Die Visa Card Gold der Consorsbank kostet 9 Euro im Monat und enthält laut Anbieter 14 Versicherungs- und Serviceleistungen, darunter eine Reisekrankenversicherung ohne Selbstbehalt und eine Reiserücktrittsversicherung. Maßgeblich sind die Tarifbedingungen.
Schüleraustausch und junge Reisende: welche Kreditkarte ab welchem Alter?
Für einen Schüleraustausch in Kanada kommen die hier genannten Kreditkarten für Minderjährige nicht in Frage, denn die Anbieter verlangen ein Mindestalter von 18 oder 23 Jahren.
Netkredit24 nennt ein Mindestalter von 18 Jahren. Für Minderjährige bleiben Lösungen über die Eltern oder ein eigenes Konto mit Debitkarte, deren Bedingungen die jeweilige Bank festlegt.
Sind Kinder über die Karte der Eltern versichert?
Bei den privaten Blue und Gold Credit Cards sind neben dem Karteninhaber der mitreisende Ehe- oder Lebenspartner und mitreisende unterhaltsberechtigte Kinder bis zur Vollendung des 25. Lebensjahrs versichert. Entscheidend ist das Wort mitreisend; die Einzelheiten regeln die Tarifbedingungen.
Was gilt für junge Erwachsene?
Beim Girokonto der Consorsbank ist die Kontoführung für alle unter 31 Jahren oder bei mindestens 700 Euro Geldeingang im Monat kostenlos, sonst kostet sie 4 Euro monatlich. Zur freien Kartenwahl gehören dort eine Kreditkarte und eine girocard.
Karte verloren oder gestohlen: wie sperren und wer haftet?
Eine verlorene oder gestohlene Karte musst du deiner Bank unverzüglich anzeigen (§ 675l Abs. 1 Satz 2 BGB); für Schäden vor der Anzeige haftest du in der Regel bis zu 50 Euro, danach nicht mehr.
Die Haftungsgrenze von 50 Euro steht in § 675v Abs. 1 BGB. Nach der Verlustanzeige bist du nach Absatz 5 nicht zum Ersatz von Schäden aus der weiteren Nutzung verpflichtet, außer bei betrügerischer Absicht.
Bei vorsätzlicher oder grob fahrlässiger Verletzung deiner Pflichten haftest du für den gesamten Schaden (§ 675v Abs. 3 BGB). Hat deine Bank keine starke Kundenauthentifizierung verlangt, musst du keinen Schaden ersetzen, außer bei betrügerischer Absicht.
Wie schnell bekommst du dein Geld zurück?
Eine nicht autorisierte Belastung muss deine Bank nach § 675u BGB unverzüglich erstatten, spätestens bis zum Ende des Geschäftstags, der auf deine Anzeige folgt. Ein Anspruch auf Erstattung ihrer Aufwendungen hat die Bank dabei nicht.
Was bereitest du vor der Reise vor?
Notiere die Sperrnummer getrennt von der Karte und informiere dich, wie du deine Bank aus dem Ausland erreichst. Der Credit Card Service der Blue und Gold Credit Card ist für Kartensperrungen jederzeit erreichbar; eine Ersatzkarte und eine Ersatz-PIN kosten dort laut Preisverzeichnis 0,00 Euro.
Wer seine PIN vor dem Abflug nicht mehr sicher weiß, findet Hinweise im Beitrag Kreditkarte PIN vergessen im Urlaub.
Zinsen, Kosten und repräsentatives Beispiel (Stand: November 2026)
Zinsen fallen bei einer Kreditkarte mit Teilzahlung an, sobald du den Saldo in Raten zurückzahlst; das repräsentative Beispiel nach § 17 Abs. 4 PAngV zeigt, was das kostet.
| Angabe | Instabank Kreditkarte | Consors Finanz Mastercard |
|---|---|---|
| Nettodarlehensbetrag | 1.500 € | bis 5.000 € |
| Sollzins (veränderlich) | 18,9 % p. a. | 19,13 % p. a. |
| Effektiver Jahreszins | 20,63 % p. a. | 20,90 % |
| Laufzeit | 12 Monate, 12 Raten à 138 € | unbestimmte Zeit |
| Gesamtbetrag | 1.657 € | nicht ausgewiesen |
| Monatliche Mindestrate | 2,5 % des Rechnungsbetrags, mindestens 30 € | 2,8 % der höchsten, auf volle 100 € gerundeten Inanspruchnahme, mindestens 9,10 € |
| Darlehensgeber | Instabank ASA, Drammensveien 175, 0277 Oslo, Norwegen | BNP Paribas S.A. Niederlassung Deutschland, Rüdesheimer Straße 1, 80686 München |
Im ersten Beispiel zahlst du für 1.500 Euro in 12 Raten à 138 Euro insgesamt 1.657 Euro zurück. Zinssatz und Kreditrahmen sind bonitätsabhängig und stehen im Vertrag.
Brauche ich eine Charge Card oder eine Revolving-Kreditkarte?
Bei einer Charge Card gleichst du die Abrechnung vollständig aus, bei einer Revolving-Kreditkarte zahlst du den Saldo in Teilzahlung zurück und zahlst dafür Zinsen. Viele Karten bieten beides als Zahlart an.
Bei der Instabank Kreditkarte fallen bei Nutzung des Kreditrahmens Sollzinsen ab dem ersten Tag an; die Mindestrate liegt bei 2,5 % des Rechnungsbetrags, mindestens 30 Euro. Bei der Consors Finanz Mastercard fallen für Einkäufe bis zu 90 Tage keine Zinsen an, wenn du die Rückzahlungsoption Einmalzahlung wählst.
Auch die Teilzahlungsfunktion der Blue und Gold Credit Card ist rechtlich ein Allgemein-Verbraucherdarlehensvertrag. Netkredit24 nennt eine Rückzahlungsfrist ohne Zinsen von bis zu 8 Wochen; Details regelt der Kreditvertrag.
Wie liest du den effektiven Jahreszins?
Der effektive Jahreszins drückt nach § 16 Abs. 1 PAngV die Gesamtkosten des Verbraucherdarlehens als jährlichen Prozentsatz des Nettodarlehensbetrags aus. In die Berechnung fließen Zinsen und alle sonstigen Kosten ein, die dem Darlehensgeber bekannt sind (§ 16 Abs. 3 PAngV).
Das Beispiel muss von einem effektiven Jahreszins ausgehen, zu dem mindestens zwei Drittel der Verträge abgeschlossen werden (§ 17 Abs. 4 PAngV). Mehr zur Ratenzahlung dieser Karte bündelt der Beitrag Consors Finanz Erfahrungen 2026.
Antrag: Ablauf, Unterlagen und Bonitätsprüfung
Der Antrag auf eine Kreditkarte läuft online mit digitaler Identifizierung; vor Abschluss muss die Bank deine Kreditwürdigkeit prüfen (§ 505a Abs. 1 BGB) und legt danach den Kreditrahmen fest.
- Antrag stellen: Online beantragen und online identifizieren.
- Voraussetzungen und Bonitätsprüfung: Die Instabank Kreditkarte verlangt mindestens 23 Jahre, Wohnsitz in Deutschland, kein aktives Inkassoverfahren, ein zu versteuerndes Einkommen und ein Smartphone mit deutscher Mobilnummer; die Bonität prüft sie bei Experian, das Limit bis zu 25.000 Euro legt sie individuell fest, und die reguläre Bearbeitungszeit liegt bei manueller Prüfung bei 1–2 Werktagen.
- Karte erhalten: Die physische Karte kommt nach 8–10 Werktagen per Post; bei der Blue und Gold Credit Card dauert die Ausstellung rund 2 Wochen ab Antragseingang inklusive abgeschlossener Legitimation.
Wie beantrage ich eine Kreditkarte online und ab wann ist die virtuelle Karte nutzbar?
Online beantragen kannst du alle hier genannten Karten. Bei der Blue und Gold Credit Card steht die virtuelle Karte nach erfolgreicher Prüfung des Antrags schon vor der physischen Karte im Kreditkarten-Banking bereit und lässt sich für Online-Zahlungen nutzen.
Eine Zusage geben die Banken nicht vorab, Ergebnis und Kreditrahmen hängen von der Prüfung ab. Plane den Antrag deshalb mit Vorlauf vor dem Abflug. Mehr zu Kosten und Ablauf dieser Karte steht im Beitrag Instabank Erfahrungen 2026.
Was gilt für Selbstständige?
Kreditkarten mit Teilzahlungsfunktion der Blue und Gold Credit Card können nur natürliche Personen beantragen, die nicht selbstständig oder freiberuflich tätig sind. Für Selbstständige und Freiberufler gibt es Business-Varianten zum Monatspreis von 5,50 Euro oder 11,50 Euro; private Reisen dürfen laut Anbieter nur mit der privaten Kreditkarte bezahlt werden.
Netkredit24 vermittelt seine Karte an ein lizenziertes Finanzinstitut und nennt als Voraussetzungen unter anderem ein Angestelltenverhältnis, ein regelmäßiges Einkommen von mindestens 500 Euro im Monat und keine negativen SCHUFA-Einträge.
Rechte: Widerruf, vorzeitige Rückzahlung, Beratung
Deine Rechte bei Kreditkarte und Teilzahlung regelt das BGB: 14 Tage Widerruf ohne Begründung, vorzeitige Rückzahlung jederzeit und eine gedeckelte Vorfälligkeitsentschädigung.
Wie lange kannst du widerrufen?
Die Widerrufsfrist beträgt 14 Tage, der Widerruf braucht keine Begründung (§ 355 BGB). Bei Verbraucherdarlehensverträgen gibt dir § 495 Abs. 1 BGB dieses Recht; die Frist beginnt nach § 356b BGB nicht, bevor du die Vertragsunterlagen erhalten hast.
Darfst du vorzeitig zurückzahlen?
Du kannst deine Verbindlichkeiten aus einem Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig erfüllen (§ 500 Abs. 2 BGB). Einen unbefristeten Vertrag darfst du nach § 500 Abs. 1 BGB ganz oder teilweise beenden, eine Kündigungsfrist musst du dabei nicht einhalten.
Bei befristeten Allgemein-Verbraucherdarlehen darf die Vorfälligkeitsentschädigung nach § 502 Abs. 3 BGB 1 Prozent des vorzeitig zurückgezahlten Betrags nicht überschreiten, bei einer Restlaufzeit bis zu einem Jahr 0,5 Prozent.
Wo bekommst du unabhängige Beratung?
Bei Streit mit der Bank nimmt der Kartenherausgeber der Blue und Gold Credit Card am Streitbeilegungsverfahren des Ombudsmanns der privaten Banken teil. Beschwerden über Zahlungsdienste kannst du außerdem bei der BaFin einreichen.
Wenn Raten über den Kopf wachsen, hilft eine Schuldnerberatung. Verbraucherzentralen und Verbände der freien Wohlfahrtspflege dürfen dort Rechtsdienstleistungen erbringen (§ 8 Abs. 1 RDG); für erwerbsfähige Leistungsberechtigte zählt die Schuldnerberatung zu den kommunalen Eingliederungsleistungen (§ 16a Nr. 2 SGB II).
Worauf du vor dem Abschluss achten kannst
Vor dem Abschluss einer Kreditkarte für Kanada kannst du fünf Punkte im Preisverzeichnis prüfen: Jahresgebühr, Auslandseinsatzentgelt, Bargeldentgelt, Limit und Rückzahlungsart.
- Kartenpreis: je nach Karte aus dem Vergleich zwischen 0 Euro und 138,00 Euro im Jahr.
- Auslandseinsatzentgelt: Der Prozentsatz auf Umsätze in Kanadischen Dollar reicht von „keine“ bis 2,49 %, bei einer vermittelten Karte bis 2,99 %.
- Bargeldentgelt: Prozentsatz und Mindestbetrag lesen, etwa 2 % mindestens 5,00 Euro oder 3,95 Euro unter 300 Euro.
- Limit pro Tag: 500 Euro oder 1.000 Euro entscheiden, wie oft du abheben musst.
- Rückzahlungsart: Einmalzahlung oder Raten, und welcher effektive Jahreszins in der Ratenzahlung gilt.
Prüfe außerdem, ob eine Karte nur vermittelt wird. Netkredit24 leitet den Kreditkartenantrag an ein lizenziertes Finanzinstitut weiter; maßgeblich sind dann dessen Bedingungen und Preisverzeichnis.
Dieser Beitrag ist eine Zusammenstellung von Angaben aus Preisverzeichnissen und Gesetzestexten, keine individuelle Beratung. Vor dem Antrag gilt immer das aktuelle Preis- und Leistungsverzeichnis des Anbieters.
Häufig gestellte Fragen
Welche Kreditkarte für Kanada?
Für Kanada zählen vor allem das Entgelt für Zahlungen in Kanadischen Dollar, das Bargeldentgelt und die Jahresgebühr. Bei den hier ausgewerteten Karten reicht das Fremdwährungsentgelt von „keine“ bis 2,49 %, der Kartenpreis je nach Karte zwischen 0 Euro und 138,00 Euro im Jahr. Welche Kombination zu dir passt, hängt davon ab, wie oft du mit Karte zahlst und wie viel Bargeld du abhebst.
Welche Kreditkarte wird in Kanada akzeptiert?
Ob ein Händler in Kanada eine Kreditkarte akzeptiert, entscheidet er selbst. Die großen Netze sind Visa und Mastercard, die Karten in diesem Beitrag laufen je nach Anbieter über eines davon. Jede Zahlung in Kanadischen Dollar ist ein Fremdwährungsumsatz, für den je nach Karte ein Aufschlag anfällt; die Kostentabelle weist ihn für jede Karte aus, Stand: November 2026.
Welche Kreditkarte für USA und Kanada?
Für die USA und Kanada gelten dieselben Kriterien, weil beide Länder außerhalb des Europäischen Wirtschaftsraums liegen und in US-Dollar beziehungsweise Kanadischen Dollar abgerechnet wird. Entscheidend sind das Fremdwährungsentgelt, das Bargeldentgelt samt Mindestbetrag und das Limit pro Tag. Eine Karte, die du für die eine Reise auswählst, rechnet in beiden Ländern nach demselben Preisverzeichnis ab.
Welche Kreditkarte ist für Kanada geeignet?
Geeignet ist eine Kreditkarte für Kanada, wenn ihr Preisverzeichnis zu deinem Reiseverhalten passt. Wer viel mit Karte zahlt, achtet auf das Fremdwährungsentgelt; wer oft abhebt, auf Bargeldentgelt und Mindestbetrag. Für Hotel und Mietwagen nennen einzelne Kartenbedingungen die Verwendung als Sicherheit, für Reiseschutz zählt der Versicherungsumfang laut Tarifbedingungen, etwa bei den Gold-Varianten der ausgewerteten Karten.
Kann man in Kanada mit EC-Karte bezahlen?
Die frühere EC-Karte heißt heute girocard. Ob du damit in Kanada bezahlen oder abheben kannst, hängt vom zusätzlichen Logo auf der Karte ab, etwa V Pay, Maestro oder ein Debit-Logo von Visa oder Mastercard. Prüfe vor der Reise die Karte selbst und das Preisverzeichnis deiner Bank zu Umsätzen in Fremdwährung. Eine Kreditkarte als zweites Zahlungsmittel deckt Ausfälle ab.
Soll ich in Kanada in Euro oder Kanadischen Dollar zahlen?
In Kanadischen Dollar rechnet deine Kartenbank zu dem Kurs um, den ihr Preisverzeichnis festlegt, und berechnet ihr bekanntes Fremdwährungsentgelt, etwa 1,95 % bei der Blue und Gold Credit Card. Bietet dir der Zahlungsempfänger eine Umrechnung in Euro an, muss er nach Art. 248 § 17 EGBGB vorab alle damit verbundenen Entgelte sowie den zugrunde gelegten Wechselkurs offenlegen. Mit diesen Angaben kannst du beide Wege nebeneinanderlegen.
Gibt es eine Kreditkarte für Selbstständige mit schwacher Bonität?
Jede Bank muss vor Abschluss die Kreditwürdigkeit prüfen (§ 505a BGB), eine Karte ist deshalb immer bonitätsabhängig. Für Selbstständige gibt es Business-Varianten dieser Karten; deren Teilzahlungsfunktion steht nur nicht selbstständigen Personen offen. Eine vermittelte Karte verlangt ein Angestelltenverhältnis und keine negativen SCHUFA-Einträge. Wird das Geld knapp, hilft eine Schuldnerberatung weiter.
Gibt es eine kostenlose Kreditkarte ohne Haken?
Die Consors Finanz Mastercard ist laut Anbieter dauerhaft ohne Jahresgebühr, eine Bedingung für den Wegfall der Jahresgebühr nennt die Mastercard-Seite nicht. Kosten entstehen trotzdem je nach Nutzung, etwa Zinsen in der Ratenzahlung oder 3,95 Euro für Abhebungen unter 300 Euro. Ein Kartenpreis von null heißt also nicht, dass jede Nutzung ohne Entgelt bleibt.
Gibt es einen Kreditkartenvergleich ohne Provisionsinteresse?
finalarm finanziert sich auch über Provisionen von Partnern, deren Angebote auf der Seite erscheinen. Unabhängig davon stammen alle Zahlen in diesem Vergleich aus den Preis- und Leistungsverzeichnissen der Anbieter und aus Gesetzestexten, jeweils mit Stand. So kannst du jede Angabe selbst beim Anbieter nachlesen, bevor du dich für eine Karte entscheidest.
Gibt es einen Rechner für Kreditkartengebühren im Ausland?
Einen eigenen Rechner brauchst du dafür kaum: Umsatz in Euro mal Prozentsatz des Fremdwährungsentgelts ergibt die Gebühr für Kartenzahlungen im Ausland. Beim Abheben rechnest du das Bargeldentgelt dazu und prüfst, ob ein Mindestbetrag wie 5,00 Euro greift. Den Kartenpreis addierst du getrennt, etwa 66,00 Euro oder 138,00 Euro im Jahr.
Ich brauche eine neue Kreditkarte, worauf soll ich achten?
Achte auf Jahresgebühr, Auslandseinsatzentgelt, Bargeldentgelt samt Mindestbetrag, Limit und Rückzahlungsart. Wer in Raten zurückzahlt, vergleicht den effektiven Jahreszins im repräsentativen Beispiel, etwa 20,63 % oder 20,90 % bei zwei Anbietern. Prüfe außerdem die Lieferzeit, die bei den hier genannten Karten zwischen 8–10 Werktagen und rund 2 Wochen liegt.
Wie beantrage ich eine Kreditkarte online und ab wann ist die virtuelle Karte nutzbar?
Online beantragen kannst du die hier genannten Karten. Genutzt werden kann eine virtuelle Karte erst nach erfolgreicher Prüfung des Antrags: Bei der Blue und Gold Credit Card steht sie dann vor der physischen Karte im Kreditkarten-Banking bereit. Die Plastikkarte kommt je nach Anbieter nach 8–10 Werktagen oder rund 2 Wochen. Eine Zusage vorab gibt keine Bank.
Direkt beim Anbieter weitermachen
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Kreditkarte beantragen - wie geht das?
Du füllst den Antrag online aus, identifizierst dich digital und gibst Angaben zu Einkommen und Wohnsitz an. Die Bank prüft deine Kreditwürdigkeit, ein Anbieter etwa bei Experian, und legt den Kreditrahmen fest. Danach erhältst du die Karte per Post. Voraussetzungen wie ein Mindestalter von 18 oder 23 Jahren stehen auf der Seite des Anbieters.
Was kostet Bargeld abheben in Kanada?
Beim Abheben in Kanada zahlst du das Bargeldentgelt deiner Karte und gegebenenfalls das Kundenentgelt des Automatenbetreibers. Bei den ausgewerteten Karten reicht das Kartenentgelt von 2,69 % über 2 % mit mindestens 5,00 Euro zuzüglich 1,95 % bis 3,95 Euro für Abhebungen unter 300 Euro. Das Betreiberentgelt liest du vor der Bestätigung am Bildschirm.