Das Wichtigste im Überblick
Themen in diesem Artikel:
- Die passende Karte finden: Für die USA brauchst du eine echte Kreditkarte mit eigenem Kreditrahmen, keine Debitkarte.
- Akzeptanz von Visa und Mastercard: Beide Netzwerke erreichen im US-Handel je 99 Prozent Akzeptanz und sind praktisch austauschbar.
- Kaution und Pre-Authorization: Hotels blocken 50 bis 200 Dollar pro Nacht, Mietwagenfirmen 200 bis 500 Dollar.
- Gebühren und DCC vermeiden: Das Fremdwährungsentgelt liegt oft bei 1,75 Prozent, die Euro-Umrechnung kostet noch mehr.
- Bargeld und Trinkgeld planen: Automaten verlangen 3 bis 7 Dollar je Abhebung, Trinkgeld sind 15 bis 20 Prozent.
- Kosten für zwei Wochen: Mit der falschen Karte zahlst du rund 160 Dollar an vermeidbaren Nebenkosten.
- ESTA und Vorbereitung: Die ESTA-Gebühr von 40,27 Dollar lässt sich ausschließlich per Karte begleichen.
- Antworten auf häufige Fragen: Sieben kurze Antworten zu Kaution, Bargeld, Trinkgeld und Kartenwahl.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
Welche Kreditkarte für die USA wirklich funktioniert
Die USA sind ein Kartenland. Vom Parkautomaten über den Drive-in bis zur Eintrittskarte im Nationalpark läuft fast alles bargeldlos. Das Auswärtige Amt beschreibt eine Kreditkarte für Reisende in die Vereinigten Staaten als nahezu unverzichtbar. Genau deshalb lohnt es sich, vor dem Abflug einmal genau hinzuschauen, was du eigentlich im Portemonnaie hast. Welche Modelle sich für solche Reisen eignen, zeigt ein Kreditkarten Vergleich 2026. Für junge Leute im Auslandssemester gelten besondere Bedingungen, wie der Vergleich von Kreditkarten für Studenten im Ausland zeigt.
Kartentyp schlägt Kartennetzwerk
Viele Reisende fragen zuerst nach Visa oder Mastercard. Das ist die zweitwichtigste Frage. Die wichtigste lautet: Ist es überhaupt eine echte Kreditkarte? Eine Charge-Karte sammelt deine Umsätze und rechnet sie monatlich ab. Eine Revolving-Karte lässt dich den Betrag in Raten zurückzahlen. Beide haben eines gemeinsam: einen eigenen Kreditrahmen, der vom Girokonto getrennt ist. Genau dieser Rahmen ist der Grund, warum Hotels und Mietwagenfirmen darauf bestehen. Wie diese Karte ausgestattet ist, zeigt das Kartenprofil Kartenmodell der American Express Kreditkarte.
Eine Debitkarte mit Visa- oder Mastercard-Logo bucht dagegen sofort vom Konto ab. Im Supermarkt und im Restaurant funktioniert sie fast immer. Sobald aber jemand eine Sicherheit hinterlegt haben will, wird es unangenehm: Der Betrag verschwindet real von deinem Konto und kommt erst Tage später zurück. Manche Mietwagenstationen lehnen Debitkarten schlicht ab oder verlangen eine zusätzliche Bonitätsprüfung vor Ort. Hier zeigt sich der wesentliche Unterschied zwischen Debitkarte und Kreditkarte.
Noch klarer ist der Fall bei der deutschen Girocard. Karten mit V-Pay-Logo lassen sich in den USA technisch nicht auslesen. Sie sind dort schlicht wertlos. Prepaid-Karten wiederum haben keinen Kreditrahmen. Für Einkäufe taugen sie, für Kautionen praktisch nie. Wenn du dich mit den Unterschieden genauer beschäftigen willst, hilft dir unser Ratgeber zur Kreditkarte mit Kreditrahmen weiter. Die Entscheidung zwischen den Systemen hängt stark vom geplanten Einsatz ab, wie der Vergleich von Kreditkarte und Prepaid-Karte verdeutlicht.
Die Zweitkarte ist kein Luxus
Nimm zwei Karten mit, idealerweise von unterschiedlichen Herausgebern und unterschiedlichen Netzwerken. Der Grund ist banal: Karten werden gesperrt, Magnetstreifen versagen, Terminals streiken. In einem fremden Land ohne funktionierende Karte zu stehen, ist teuer und nervig. Bewahre die zweite Karte getrennt von der ersten auf, also nicht im selben Portemonnaie.
Ein zweiter Vorteil: Du kannst die Kautionen aufteilen. Der Mietwagen blockiert Geld auf Karte A, das Hotel auf Karte B. So bleibt auf beiden Karten Luft für den normalen Reisealltag. Manche Karten bieten zudem Vorteile wie eine Mietwagen-Vollkasko ohne Selbstbeteiligung.
Welche Zusatzleistungen sich in den USA auszahlen
Reisekreditkarten bringen oft Leistungen mit, die gerade in den USA Geld wert sind. Eine Mietwagen-Vollkaskodeckung über die Karte ersetzt vor Ort teure Zusatzversicherungen am Schalter, die pro Tag schnell 20 bis 40 Dollar kosten. Eine Auslandsreisekrankenversicherung ist in den USA wegen der hohen Behandlungskosten besonders relevant. Prüfe aber immer die Bedingungen: Viele Deckungen gelten nur, wenn du die Reise oder die Miete vollständig mit genau dieser Karte bezahlt hast. Reisedauerbegrenzungen von 30, 60 oder 90 Tagen sind ebenfalls üblich und stehen im Kleingedruckten. Details dazu stehen im Beitrag American Express auf Kreuzfahrten.
Infografik: Welche Karte in den USA funktioniert
Der Kartentyp entscheidet, nicht das Netzwerk — und die Kaution blockiert mehr, als viele einplanen.
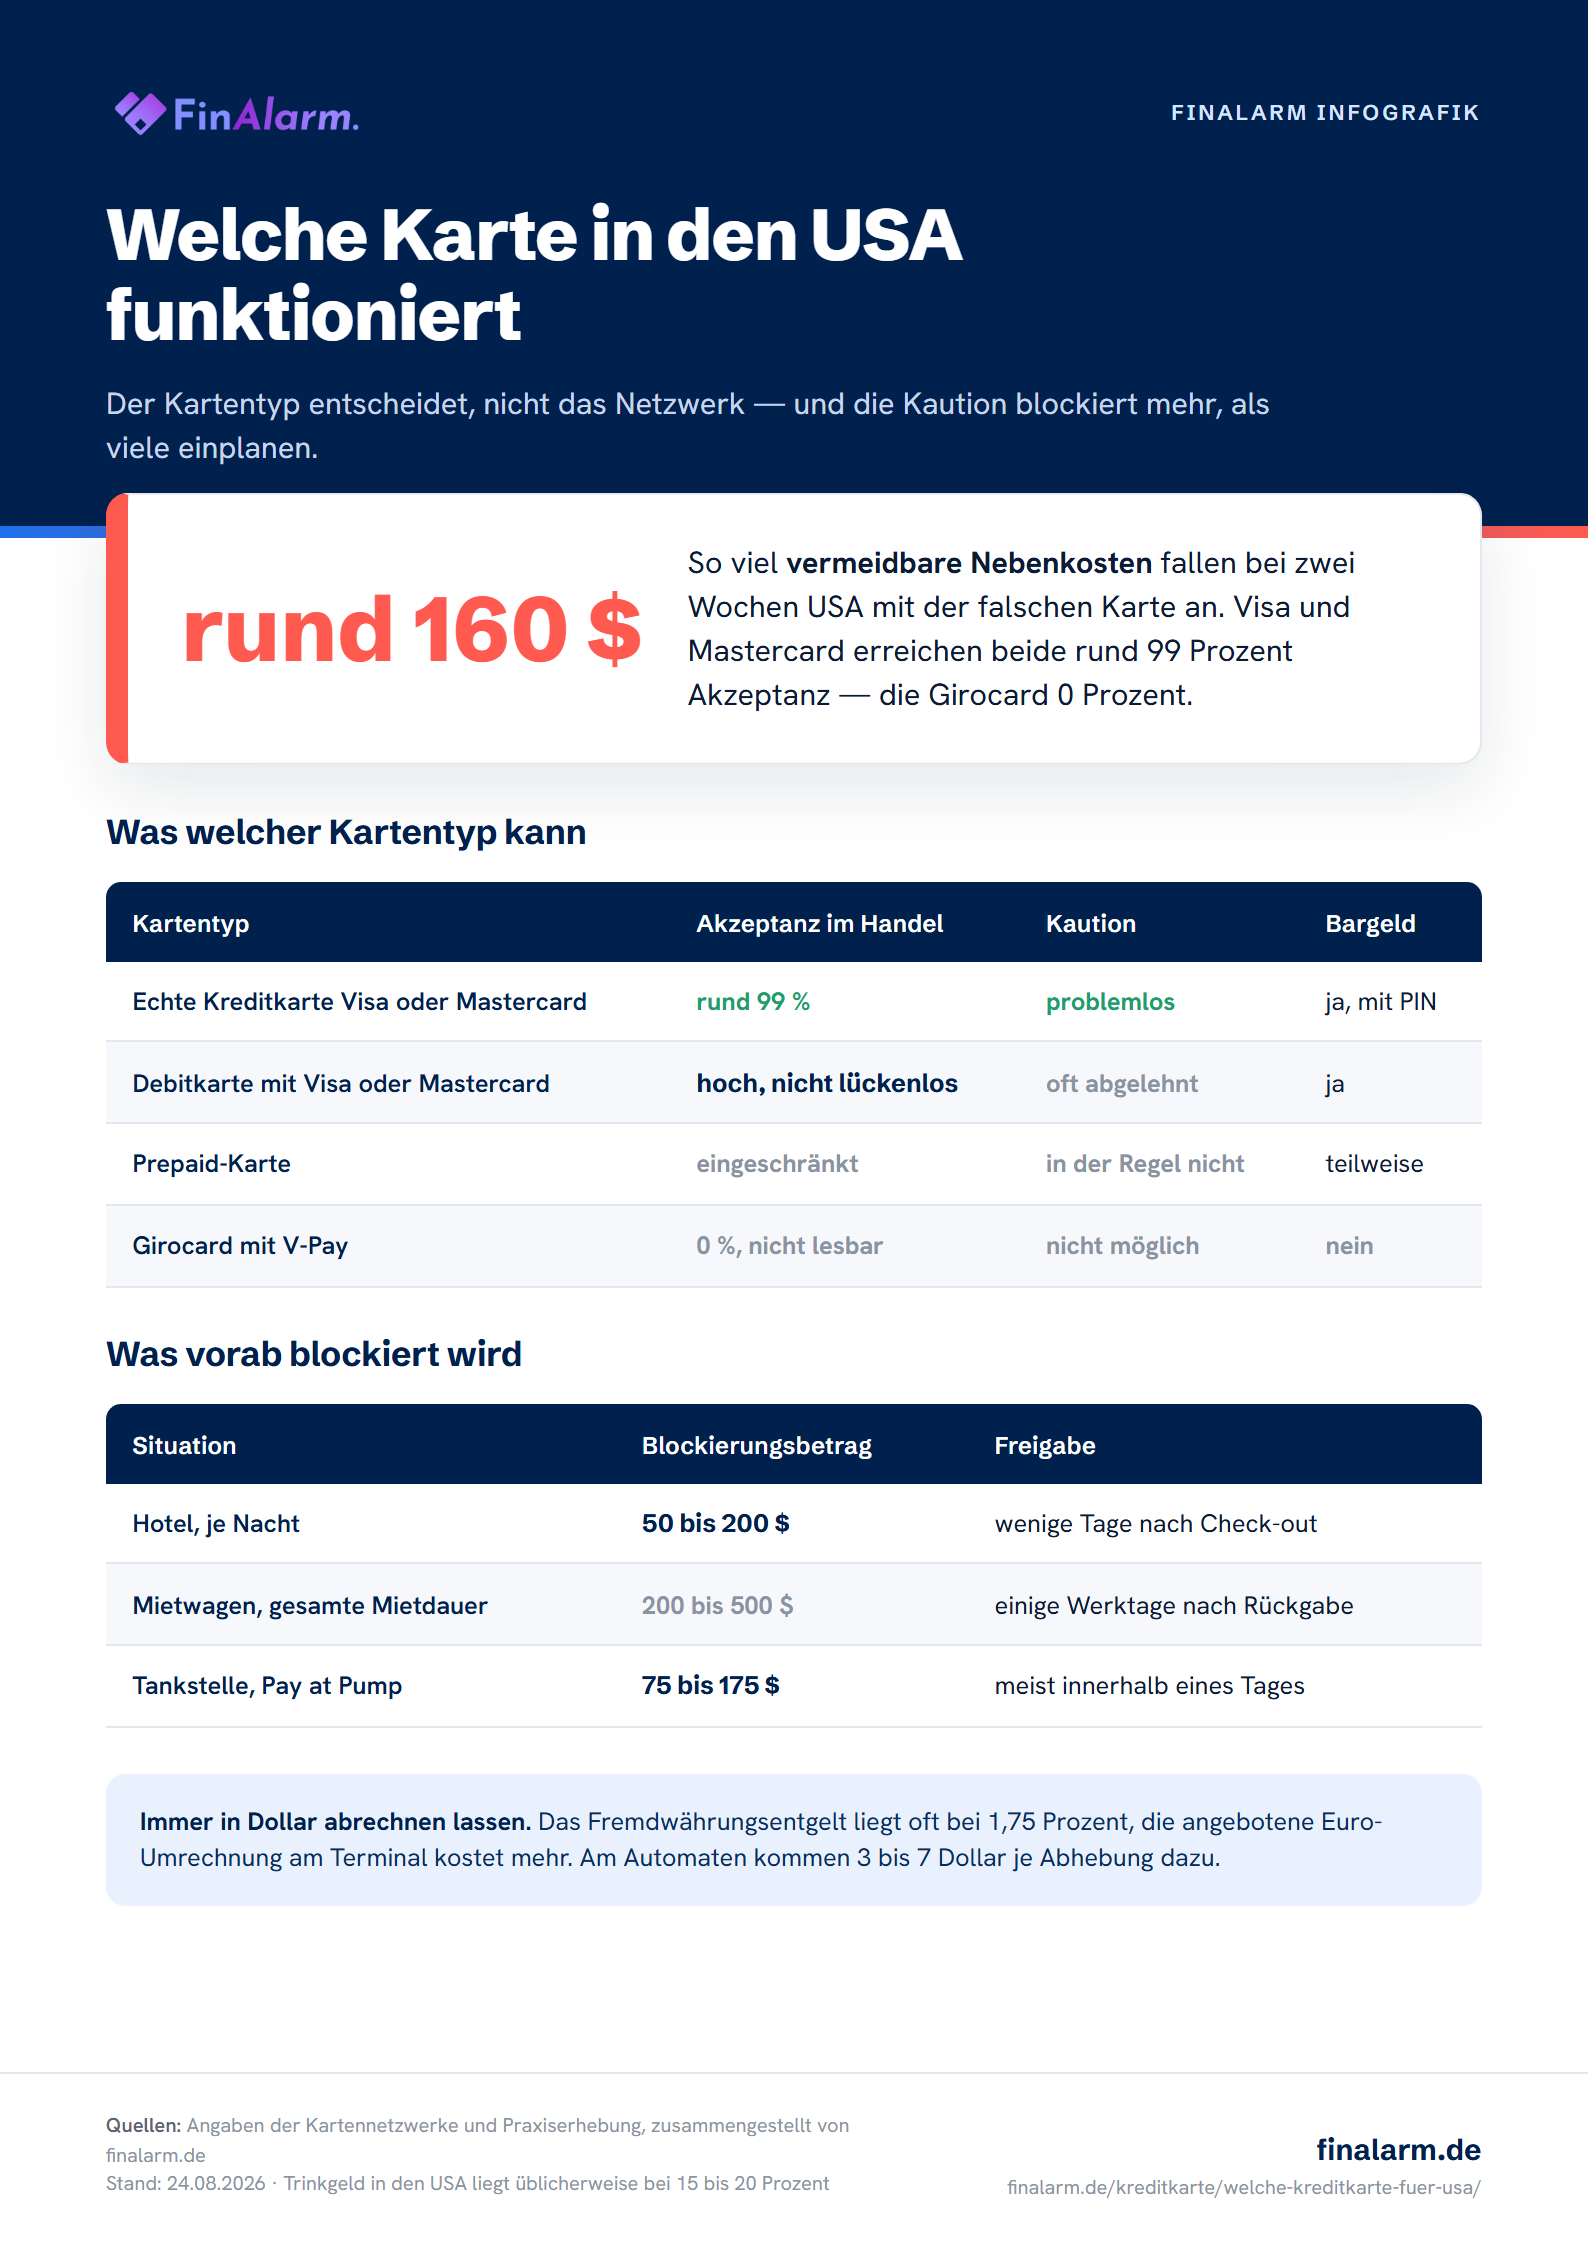
Visa, Mastercard oder Debitkarte: die Akzeptanz im Vergleich
Bei der reinen Akzeptanz nehmen sich die beiden großen Netzwerke in den USA nichts. Visa und Mastercard erreichen jeweils rund 99 Prozent Akzeptanz im US-Einzelhandel. Wer eine der beiden Karten dabei hat, wird praktisch nirgends abgewiesen. Weltweit ist Visa in über 200 Ländern und Gebieten einsetzbar, Mastercard in über 210. Für eine USA-Reise ist dieser Unterschied bedeutungslos.
Die Marktanteile erzählen eine andere Geschichte als die Akzeptanz. 2023 lag das Einkaufsvolumen aller Visa-Kartenprodukte in den USA bei 6,214 Billionen Dollar, das von Mastercard bei 2,591 Billionen Dollar. Visa kommt damit auf einen Anteil von rund 70,6 Prozent. Im Umlauf sind weltweit etwa 1,3 Milliarden Visa-Karten und rund 1,1 Milliarden Mastercards. Für dich als Reisende oder Reisender heißt das trotzdem nur eines: Beide funktionieren. Die Entscheidung für eine Karte hängt also von anderen Faktoren ab, wie ein Kreditkarten-Vergleich zeigt.
Wo die Unterschiede tatsächlich liegen
Entscheidend sind nicht die Logos, sondern die Konditionen deines Kartenherausgebers. Zwei Visa-Karten von zwei verschiedenen Banken können sich um mehrere Prozentpunkte im Auslandseinsatz unterscheiden. Das Netzwerk legt nur den Umrechnungskurs fest. Die Gebühr obendrauf bestimmt deine Bank. Welche Unterschiede es bei den Anbietern gibt, zeigt der Überblick über Bank-Kreditkarten im Vergleich. Ein Beispiel für eine solche Karte mit eigenen Konditionen sind die Gebühren der Amazon Visa im Ausland.
| Kartentyp | Akzeptanz im Handel | Kaution Hotel und Mietwagen | Bargeld am Automaten |
|---|---|---|---|
| Echte Kreditkarte Visa | rund 99 Prozent | problemlos möglich | ja, mit PIN |
| Echte Kreditkarte Mastercard | rund 99 Prozent | problemlos möglich | ja, mit PIN |
| Debitkarte mit Visa oder Mastercard | hoch, aber nicht lückenlos | unzuverlässig, oft abgelehnt | ja |
| Prepaid-Karte | eingeschränkt | in der Regel nicht möglich | teilweise |
| Girocard mit V-Pay | 0 Prozent, nicht lesbar | nicht möglich | nein |
Die Tabelle zeigt das Muster deutlich. Für den Alltag reicht vieles, für die Kaution reicht nur die echte Kreditkarte. Deshalb gehört sie in jedes USA-Gepäck, auch wenn du sonst lieber mit der Debitkarte zahlst. Die Unterschiede zwischen Girocard, Debit- oder Kreditkarte sind vor allem auf Reisen entscheidend. Oft ist die passende Karte als Paket erhältlich, wie der Vergleich von Girokonten mit Kreditkarte zeigt.
💡 Tip
Prüfe vor der Abreise dein tatsächliches Kartenlimit im Onlinebanking, nicht im Vertrag. Viele Herausgeber erhöhen den Rahmen auf Anfrage innerhalb weniger Tage. Ein zu knapper Rahmen fällt dir erst am Mietwagenschalter auf, und dann ist es zu spät. Welche Spannen bei den Limits üblich sind, zeigt ein Vergleich der Kreditkarten-Verfügungsrahmen. Eine Besonderheit stellt das Limit bei Diners Club Karten dar, das oft flexibel gehandhabt wird.
Kaution, Pre-Authorization und Kreditrahmen
Der Begriff Kaution führt in die Irre. In den USA wird kein Geld abgebucht, sondern reserviert. Fachlich heißt das Pre-Authorization oder Vorautorisierung. Dein Kartenherausgeber blockiert einen Betrag auf dem Kreditrahmen. Belastet wird nur, was du tatsächlich verbrauchst. Diese Vorautorisierung ist die Grundlage für die Kreditkarten-Garantie bei Buchungen.
Welche Beträge realistisch sind
Hotels reservieren typischerweise 50 bis 200 Dollar pro Nacht. Der Betrag deckt Minibar, Roomservice, Telefon und mögliche Schäden. In Resorts kommen häufig noch die sogenannten Resort Fees dazu, die separat abgerechnet werden. Bei Mietwagen liegt die Vorautorisierung meist zwischen 200 und 500 Dollar zusätzlich zu den eigentlichen Mietkosten. Premium-Fahrzeuge und Einwegmieten können deutlich darüber liegen.
| Situation | Typischer Blockierungsbetrag | Freigabe nach |
|---|---|---|
| Hotel, pro Nacht | 50 bis 200 US-Dollar | wenige Tage nach Check-out |
| Mietwagen, gesamte Mietdauer | 200 bis 500 US-Dollar | einige Werktage nach Rückgabe |
| Tankstelle, Pay at Pump | 75 bis 175 US-Dollar | meist innerhalb eines Tages |
Warum sich Blockierungen addieren
Das eigentliche Problem ist die Gleichzeitigkeit. Eine Rundreise mit sieben Hotelnächten, einem Mietwagen und ein paar Tankstopps kann schnell 1.500 Dollar an parallelen Reservierungen erzeugen. Diese Summe steht dir für Einkäufe nicht mehr zur Verfügung, obwohl du sie nie ausgegeben hast. Wer mit einem Rahmen von 2.000 Euro reist, merkt das in der zweiten Reisewoche.
Rechne deshalb vorab grob durch: Zahl der Hotelnächte mal 100 Dollar, plus 400 Dollar für den Mietwagen, plus dein geplantes Ausgabenbudget. Liegt das Ergebnis über deinem Rahmen, beantrage eine Erhöhung oder verteile die Buchungen auf zwei Karten. Beides dauert wenige Minuten und spart dir echten Ärger.
Der Sonderfall Tankstelle
Eine typische Stolperstelle für deutsche Reisende sind die Zapfsäulen. Wer direkt an der Säule zahlen will, wird nach einem fünfstelligen ZIP Code gefragt. Dieses Feld erwartet eine US-Postleitzahl und lässt sich mit einer deutschen Adresse nicht befüllen. Die Zahlung bricht dann ab, obwohl mit deiner Karte alles in Ordnung ist. Die Lösung ist unspektakulär: Geh in den Shop, nenne die Zapfsäulennummer und lass die Karte am Tresen belasten. Die Kassiererin gibt die Säule frei, und du zahlst nach dem Tanken den tatsächlichen Betrag. Vorautorisiert werden dabei meist 75 bis 175 Dollar.
Fremdwährungsgebühr und DCC: die zwei teuersten Fallen
Jede Zahlung in Dollar durchläuft zwei Rechenschritte. Zuerst rechnet das Kartennetzwerk den Betrag zu einem Kurs nahe dem Interbankenkurs in Euro um. Danach legt dein Kartenherausgeber sein Auslandseinsatzentgelt obendrauf. Der Marktstandard in Deutschland liegt bei 1,5 bis 2,2 Prozent des Umsatzes, häufig genau bei 1,75 Prozent. Reisekreditkarten verzichten meist komplett darauf, teils gekoppelt an Bedingungen wie einen monatlichen Mindestgeldeingang. Gerade neuere Anbieter verzichten oft auf diese Gebühr, was ein FinTech-Kreditkarten Vergleich 2026 verdeutlicht.
Was Dynamic Currency Conversion wirklich kostet
Die zweite Falle ist gefährlicher, weil sie freundlich daherkommt. Am Terminal fragt dich das Display, ob du in Euro oder in US-Dollar zahlen möchtest. Euro klingt bequem und transparent. Tatsächlich übernimmt dann der Händler oder der Automatenbetreiber die Umrechnung, nicht dein Kartennetzwerk. Dieses Verfahren heißt Dynamic Currency Conversion, kurz DCC.
Der Aufschlag liegt typischerweise zwischen 3 und 7 Prozent über dem Referenzkurs. In stark touristischen Gegenden mit aggressiver DCC-Vermarktung wurden Aufschläge bis zu 12 Prozent gemessen. Und das Bittere daran: Das Fremdwährungsentgelt deiner Bank entfällt dadurch nicht automatisch. Im schlechtesten Fall zahlst du beides und landest bei rund 10 Prozent Mehrkosten für ein und dieselbe Zahlung.
Aufschlag je Kostenfalle in Prozent vom Umsatz
So entkommst du der Euro-Falle
Die Regel ist einfach und gilt ausnahmslos: Wähle immer die Landeswährung, also US-Dollar. Lies das Display, bevor du bestätigst. Steht dort bereits ein Euro-Betrag, drücke auf die Option mit dem Dollar-Zeichen. Auch beim kontaktlosen Zahlen kann DCC greifen, hier hilft ein Blick auf den Beleg. Falls doch einmal in Euro abgerechnet wurde, kannst du im Restaurant meist direkt eine Korrektur verlangen. Wie sich die einzelnen Entgelte konkret auswirken, kannst du mit unserem Auslandsgebühren-Rechner durchspielen.
Bargeld, Geldautomaten und Trinkgeld in der Praxis
Auch im Kartenland USA ist Bargeld nicht verschwunden. Laut einer Umfrage aus dem Jahr 2024 zahlen zwei Drittel der US-Amerikaner in Geschäften zumindest gelegentlich noch mit Scheinen. Für Foodtrucks, Straßenmusiker, Parkuhren älterer Bauart und vor allem für Trinkgeld brauchst du kleine Beträge. Ein Polster von 100 bis 200 Dollar in kleinen Scheinen ist ein guter Richtwert. Für größere Beträge ist die Abwägung zwischen Bargeld oder Kreditkarte in den USA relevant.
Was das Abheben kostet
Am Geldautomaten treffen zwei Gebühren aufeinander. Erstens die Automatenbetreibergebühr, in den USA als Surcharge bekannt. Sie liegt meist zwischen 3 und 7 Dollar pro Abhebung, an Automaten großer Banken eher bei 0 bis 3 Dollar. Automaten in Hotellobbys, Bars und Convenience Stores sind fast immer die teuersten. Zweitens das Auslandseinsatzentgelt deiner eigenen Bank, üblicherweise 1 bis 3 Prozent des Betrags, oft mit einem Mindestbetrag.
Daraus folgt eine simple Strategie: seltener abheben, dafür größere Beträge. Vier Abhebungen à 150 Dollar kosten dich bei 5 Dollar Surcharge insgesamt 20 Dollar. Zwölf Abhebungen à 50 Dollar kosten 60 Dollar für dieselbe Summe. Karten ohne Auslandsentgelt sparen dir zusätzlich den prozentualen Anteil. Mehr Details dazu findest du in unserem Ratgeber zum Geld abheben im Ausland.
Trinkgeld richtig kalkulieren
Trinkgeld ist in den USA kein Bonus, sondern fester Bestandteil des Einkommens im Service. Im Restaurant sind 15 bis 20 Prozent des Rechnungsbetrags Standard. Bei sehr gutem Service gibst du 20 Prozent oder mehr, bei schwachem Service bleibst du bei etwa 10 Prozent. Für Taxifahrten sind 18 bis 22 Prozent üblich. Shuttlebus-Fahrer bekommen 1 bis 2 Dollar pro Gepäckstück, das Housekeeping im Hotel je nach Kategorie ähnlich viel pro Nacht.
Die gute Nachricht: Trinkgeld lässt sich in den USA fast immer über die Karte abwickeln. Auf dem Beleg findest du ein Feld mit der Bezeichnung Tip oder Gratuity. Dort trägst du den Betrag ein, addierst ihn zur Gesamtsumme und unterschreibst. Achte darauf, ob auf der Rechnung bereits eine Gratuity ausgewiesen ist. In Touristengebieten und bei größeren Gruppen wird sie häufig automatisch aufgeschlagen. Doppelt zahlen musst du dann nicht.
Wo Bargeld unterwegs wirklich gebraucht wird
Es gibt Situationen, in denen die Karte nicht weiterhilft. Kleine Foodtrucks und Farmers Markets in ländlichen Regionen arbeiten oft nur mit Cash. Trinkgeld für Kofferträger, Hoteldiener oder das Zimmerpersonal gibst du sinnvollerweise in bar, weil es sonst nicht bei der Person ankommt. Auch Straßenmusiker, Parkplatzeinweiser an Stadien und Spendenboxen in kleineren Museen nehmen nur Scheine. Praktisch ist es deshalb, gezielt Ein- und Fünf-Dollar-Noten zu sammeln. Frag beim Bezahlen ruhig nach kleinen Scheinen, das ist völlig üblich. Wer zwei Wochen unterwegs ist, kommt mit rund 200 Dollar in kleinen Nennwerten gut hin.
📌 Good to know
Der ausgewiesene Preis im US-Handel ist fast nie der Endpreis. Die Sales Tax kommt je nach Bundesstaat und Stadt erst an der Kasse dazu und liegt in vielen Regionen zwischen 4 und 10 Prozent. Kalkuliere dein Reisebudget deshalb mit einem Aufschlag auf die Schilderpreise.
Was zwei Wochen USA mit der Karte kosten
Theorie ist gut, eine Rechnung ist besser. Nimm eine typische zweiwöchige Reise mit 3.000 Dollar an Kartenausgaben, dazu 600 Dollar Bargeld in vier Abhebungen. So sieht die Nebenkostenrechnung mit einer klassischen Bankkreditkarte aus, bei der zusätzlich fünf Zahlungen unbedacht in Euro abgerechnet wurden. Die Kosten lassen sich mit der passenden Karte deutlich senken, wie der Vergleich von Reisekreditkarten zeigt. Einige Anbieter ermöglichen sogar das kostenlose Geldabheben im Ausland an praktisch jedem Automaten.
Nebenkosten einer zweiwöchigen USA-Reise in US-Dollar
Die Summe und was davon vermeidbar ist
In Summe stehen rund 160 Dollar an Nebenkosten. Nur die ESTA-Gebühr von 40,27 Dollar ist unvermeidbar. Die Automatengebühren von 20 Dollar lassen sich durch weniger, dafür größere Abhebungen halbieren. Das Fremdwährungsentgelt von 52,50 Dollar und das Auslandsentgelt auf Bargeld von 12 Dollar entfallen mit einer Reisekarte ohne Auslandseinsatzentgelt komplett. Die 35 Dollar DCC-Aufschlag kosten dich schlicht Aufmerksamkeit am Terminal. Welche Konditionen einzelne Anbieter im Detail haben, zeigt ein Kreditkarte Rechner für 2026. Oft sind es gerade kostenlose Kreditkarten, die auf solche Gebühren im Ausland verzichten.
Unterm Strich lassen sich rund 100 der 160 Dollar einsparen, ohne dass du beim Reisen irgendetwas anders machst. Das entspricht bei einer zweiwöchigen Reise etwa zwei Restaurantbesuchen. Bei längeren Reisen oder höheren Ausgaben skaliert der Betrag linear mit: Wer 6.000 Dollar ausgibt, verdoppelt die Ersparnis.
ESTA und Reisevorbereitung aus Kartensicht
Die Karte kommt schon vor dem Abflug ins Spiel. Für die Einreise über das Visa Waiver Program brauchst du eine ESTA-Genehmigung. Die Gebühr beträgt 40,27 Dollar, Stand Anfang 2026. Bezahlen kannst du ausschließlich elektronisch, also per Kredit- oder Debitkarte oder über einen Zahlungsdienstleister. Bargeld oder Überweisung sind nicht vorgesehen.
Beantrage die Genehmigung mindestens 72 Stunden vor Abflug. In der Praxis liegt die Bestätigung meist innerhalb weniger Minuten vor, aber Nachprüfungen können dauern. Nutze für die Zahlung eine Karte, die du auf der Reise ohnehin dabeihast, und speichere die Bestätigung als PDF und als Screenshot auf dem Handy.
Die Checkliste vor dem Abflug
Prüfe zuerst das Ablaufdatum deiner Karten. Eine Karte, die während der Reise abläuft, wird an Automaten und bei Kautionen abgelehnt. Kontrolliere danach das Limit und erhöhe es bei Bedarf. Viele Herausgeber erledigen das online in wenigen Klicks, andere brauchen zwei bis fünf Werktage.
Aktiviere anschließend die Auslandsnutzung. Manche Banken sperren Transaktionen außerhalb Europas standardmäßig oder blockieren beim ersten ungewöhnlichen Umsatz automatisch. Ein kurzer Hinweis über die Banking-App verhindert das. Prüfe außerdem, ob deine PIN vierstellig ist. US-Geldautomaten kommen mit längeren PINs teilweise nicht zurecht.
Notiere zuletzt die Sperrnotrufnummer deines Herausgebers und die letzten vier Ziffern deiner Kartennummern. Bewahre diese Notiz getrennt von den Karten auf, etwa in einer verschlüsselten Notiz auf dem Handy und zusätzlich auf Papier im Koffer. Wenn du eine Karte verlierst, zählt jede Minute, und ohne diese Daten wird das Sperren am Telefon zur Geduldsprobe.
Ein letzter Punkt betrifft das Bezahlen per Handy. Apple Pay und Google Pay sind in den USA extrem verbreitet und funktionieren an nahezu jedem Terminal. Hinterlege deine Karte vor der Abreise in der Wallet und teste die Funktion einmal zu Hause. Das gibt dir eine dritte Zahlungsoption, falls die physische Karte einmal streikt. Voraussetzung ist natürlich eine Kreditkarte mit Apple Pay-Unterstützung.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Brauche ich für die USA zwingend eine echte Kreditkarte?
Ja, sobald du ein Hotel oder einen Mietwagen buchst. Nur eine echte Kreditkarte mit eigenem Kreditrahmen kann Kautionen zuverlässig blockieren. Debit- und Prepaid-Karten werden dafür häufig abgelehnt oder belasten dein Konto direkt. Dennoch gibt es für einige Buchungen Alternativen zur Kreditkarte.
Wird Visa oder Mastercard in den USA besser akzeptiert?
Beide Netzwerke erreichen im US-Einzelhandel rund 99 Prozent Akzeptanz und sind praktisch gleichwertig. Entscheidend sind nicht die Logos, sondern die Konditionen deines Herausgebers, also Fremdwährungsentgelt, Kreditrahmen und Abhebegebühren. Eine weitere wichtige Bedingung sind die Sollzinsen für eine mögliche Teilzahlung, was ein Kreditkarten Zinsen im Vergleich verdeutlicht.
Wie hoch ist die Kaution für Hotel und Mietwagen in den USA?
Hotels reservieren typischerweise 50 bis 200 Dollar pro Nacht, Mietwagenfirmen 200 bis 500 Dollar zusätzlich zur Miete. Das Geld wird nur blockiert, nicht abgebucht, und einige Werktage nach Rückgabe wieder freigegeben. Gerade bei der Mietwagen-Kaution kann das den Kreditrahmen stark belasten.
Wie vermeide ich Dynamic Currency Conversion in den USA?
Wähle am Terminal und am Geldautomaten immer die Abrechnung in US-Dollar statt in Euro. Die Euro-Option kostet je nach Anbieter 3 bis 7 Prozent Aufschlag, in Touristengebieten teilweise sogar bis zu 12 Prozent.
Wie viel Bargeld brauche ich für zwei Wochen USA?
Ein Polster von 100 bis 200 Dollar in kleinen Scheinen reicht für die meisten Reisen. Hebe lieber selten größere Beträge ab, denn jede Abhebung kostet in den USA 3 bis 7 Dollar Automatengebühr.
Kann ich Trinkgeld in den USA mit der Kreditkarte zahlen?
Ja, fast überall. Auf dem Beleg gibt es ein Feld namens Tip oder Gratuity, in das du den Betrag einträgst. Üblich sind im Restaurant 15 bis 20 Prozent, bei Taxifahrten 18 bis 22 Prozent.
Welche Karte brauche ich für den ESTA-Antrag?
Die ESTA-Gebühr von 40,27 Dollar lässt sich nur elektronisch begleichen, also per Kredit- oder Debitkarte oder über einen Zahlungsdienstleister. Beantrage die Genehmigung mindestens 72 Stunden vor dem Abflug.