Das Wichtigste in Kürze
- Besondere Anforderungen: Was du als Selbstständiger von einer Karte erwartest.
- Bonität und Fallstricke: Warum unregelmäßiges Einkommen die Prüfung erschwert.
- Den Kartentyp finden: Standard, Gold, Firmenkarte, Debit oder Prepaid.
- Trotz schwacher Bonität: Welche Wege dir bei negativer SCHUFA bleiben.
- Passend zur Finanzlage: Kosten, Limits und die Trennung der Konten.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
American Express Platinum Card
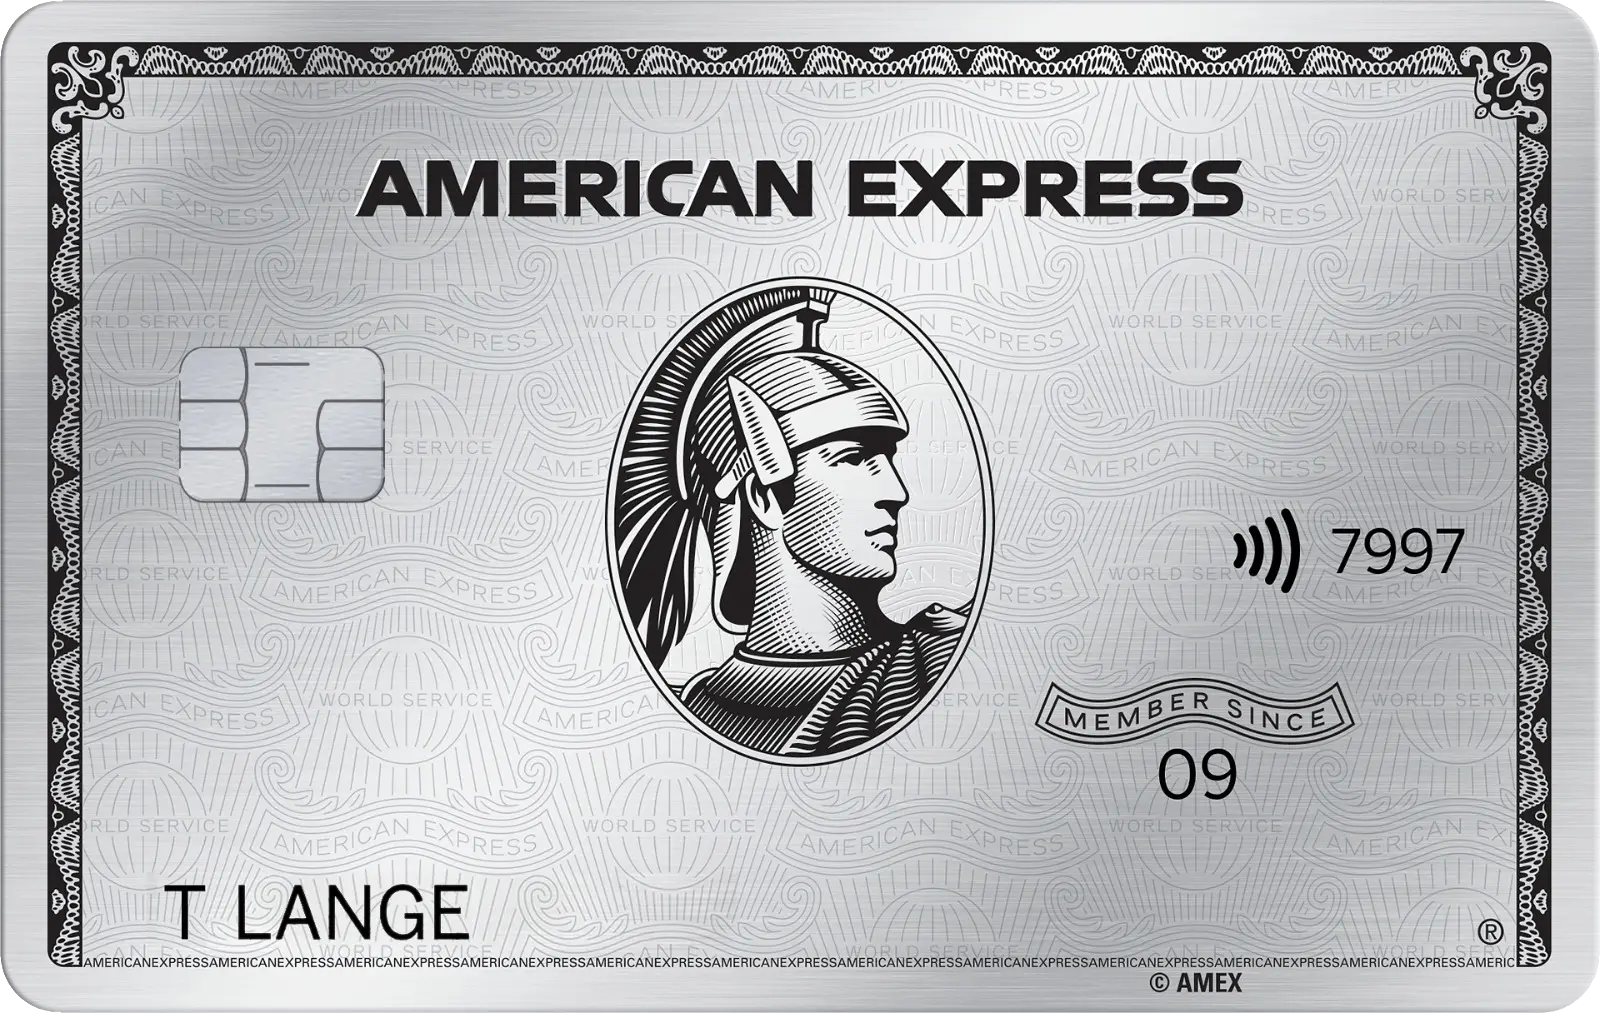
American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card aus Metall
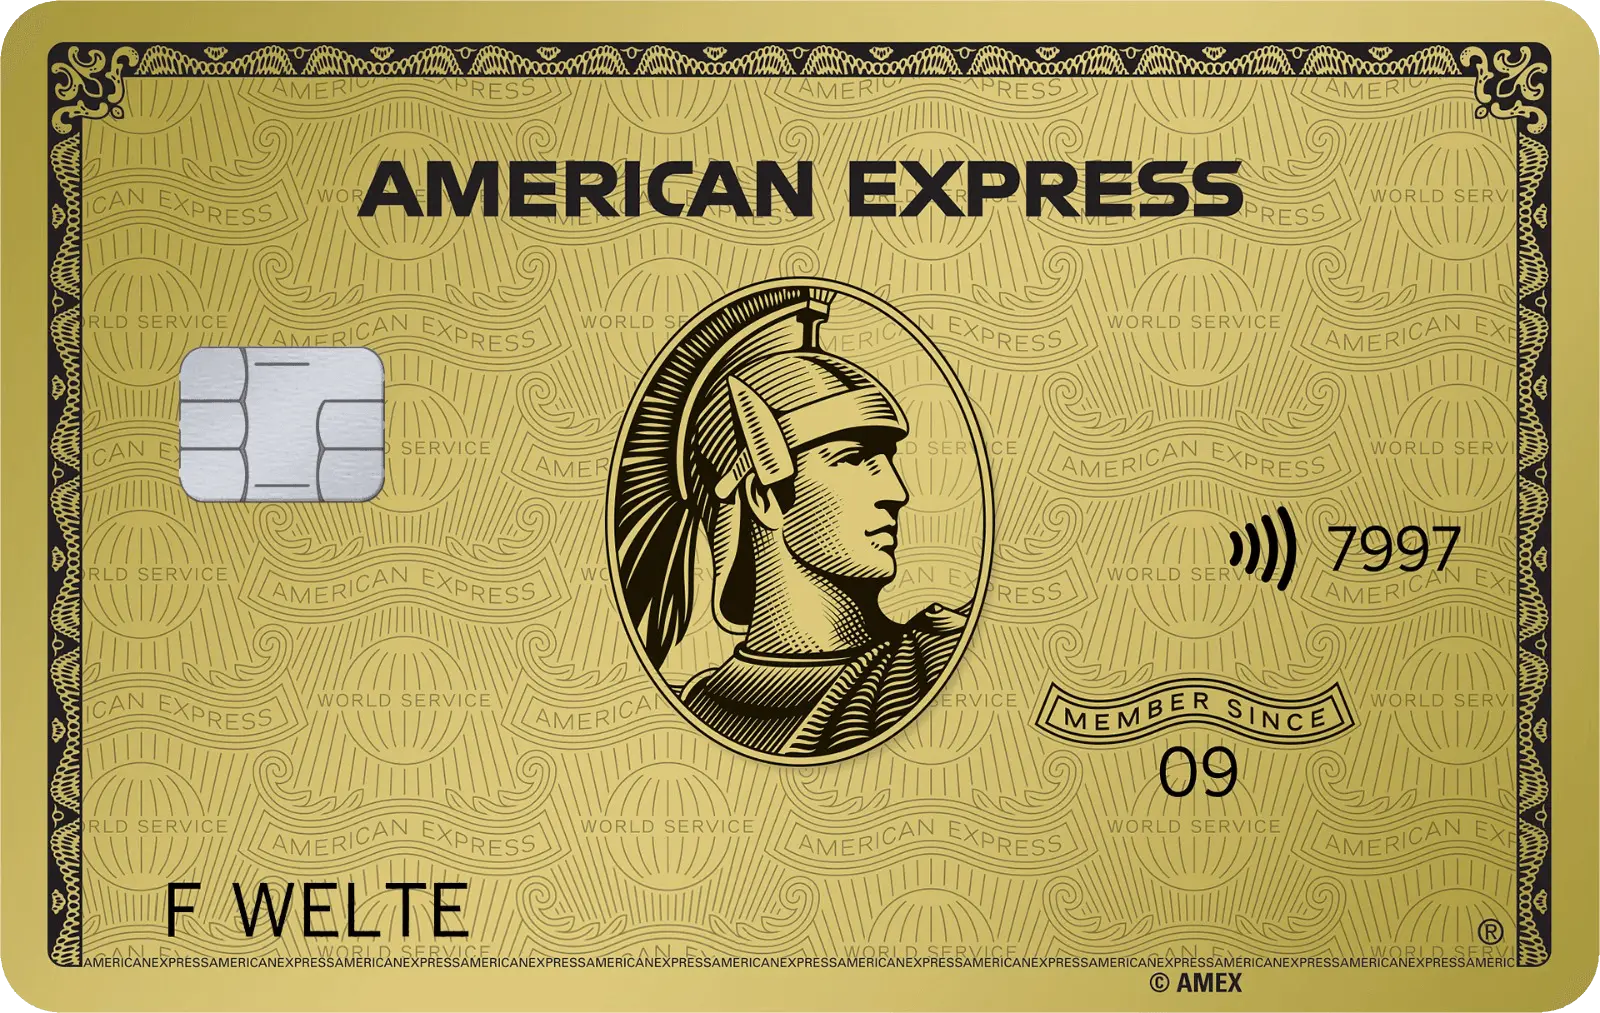
American Express Gold Card aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card Rosé aus Metall
American Express Gold Card Rosé aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Selbstständige haben besondere Anforderungen an Kreditkarten
Als Selbstständiger oder Unternehmerin brauchst du oft eine Karte, die mehr kann als eine gewöhnliche Privatkarte. Je nach Geschäft und Tätigkeit geht es um flexible Zahlungsoptionen, um saubere Abrechnung von Geschäftsreisen und um Werkzeuge, mit denen du deine Ausgaben im Blick behältst. Gerade bei Hotel- oder Mietwagenreservierungen sichert die Buchung per Kreditkarte die Reservierung verbindlich ab. Eine passende Firmenkreditkarte hilft dabei, den Cashflow stabil zu halten: Du bezahlst jetzt und begleichst die Summe später gesammelt, ohne dass jede einzelne Zahlung sofort das Geschäftskonto belastet. Manche Bonus-Kreditkarten ermöglichen es zudem, mit geschäftlichen Umsätzen Punkte oder Meilen zu sammeln. Einige Premiumkarten beinhalten auch Versicherungsleistungen wie eine Haftpflichtversicherung für Mietwagen.
Diese Erwartungen haben Selbstständige und Geschäftsleute in der Regel an eine Karte:
- Flexibilität und weltweite Akzeptanz: Weder Landesgrenzen noch fremde Währungen sollten dich einschränken. Die Karte muss überall funktionieren, wo du geschäftlich unterwegs bist.
- Hoher Verfügungsrahmen: Größere Ausgaben wie Materialeinkauf, Messeauftritte oder Hotelketten für ein Team brauchen Luft nach oben. Ein zu enges Limit blockiert dich mitten im Geschäft.
- Transparente Kostenstruktur: Jahresgebühr, Fremdwährungsentgelte und Zinsen sollten klar und nachvollziehbar sein, damit die Kosten der Karte planbar bleiben.
- Flexible Rückzahlung: Weil deine Einnahmen schwanken, ist ein anpassbares Kreditlimit mit wählbaren Rückzahlungsoptionen praktisch, wenn ein Monat schwächer ausfällt.
- Verwaltung der Geschäftsausgaben: Manche Kartenanbieter liefern Auswertungen, Exportfunktionen oder Schnittstellen zur Buchhaltung mit. Das spart am Monatsende Zeit.
- Reiseschutz und Zusatzleistungen: Reist du häufig, sind eine integrierte Reiseversicherung oder ein Bonusprogramm für Vielreisende sinnvoll. Einzelne Anbieter ergänzen einen telefonischen Reiseservice.
Je genauer du weißt, welche dieser Punkte für dein Geschäft zählen, desto einfacher fällt später die Auswahl. Ein Fotograf mit vielen Auslandsreisen gewichtet anders als eine Beraterin, die vor allem eine saubere Kostentrennung sucht. Hilfreich ist auch die Unterscheidung nach Abrechnungsmodell: Bei einer echten Kreditkarte zahlst du die Summen gesammelt am Monatsende zurück und gewinnst dadurch einen zinsfreien Zahlungsaufschub. Bei einer Charge-Variante wird der gesamte Betrag am Stichtag automatisch eingezogen, was die Rückzahlung diszipliniert und dich vor teuren Teilzahlungszinsen bewahrt. Wer dagegen dauerhaft in Raten zahlt, sollte den effektiven Jahreszins genau prüfen, weil sich hier über das Jahr spürbare Kosten aufbauen. Einen breiten Überblick über passende Karten findest du in unserer Rubrik Kreditkarte. Wer sich intensiver mit diesem Thema befasst, sollte die genannten Punkte stets im Zusammenhang mit der eigenen Situation bewerten und bei Unsicherheiten fachkundigen Rat einholen, bevor bindende Entscheidungen getroffen werden. Wie hoch die Zinsen bei Ratenzahlung ausfallen, zeigt ein Vergleich der Kreditkarten-Zinsen. Welche Modelle diese Funktion bieten, zeigt eine Übersicht der Kreditkarten mit Ratenzahlung.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
- Zugang zu Airport Lounges
- Reiserücktrittsversicherung
- 200 € Online Reiseguthaben
- 150 € Restaurantguthaben
- Umfassender Versicherungsschutz
- Bis zu 5 Zusatzkarten
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr

American Express Blue Card
25 Euro Startguthaben*
Beste Features
- Eine Zusatzkarte inklusive
- Ohne Jahresgebühr
- Amex App
- Verkehrsmittel-Unfallversicherung inklusive
Gebühren
- Ohne Monats- / Jahresgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Card
10.000 Membership Rewards® Punkte*
Beste Features
- Reiseversicherungen
- Priority Pass™ zum Vorteilspreis
- Eine Zusatzkarte inklusive
- Amex Offers
Gebühren
- 5 € monatlich im 1. Jahr,
- Gebührenfrei im 2. Jahr (abhängig vom Kartenumsatz)*
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
PAYBACK American Express Karte
Bis zu 5.000 PAYBACK °Punkte*
Beste Features
- 1.000 PAYBACK °Punkte*
- Zusätzliche °Punkte beim Bezahlen!
- °Punkte verfallen nicht!
- 1 °Punkt pro 3 Euro Umsatz
- Kein °Punkteverfall*
Gebühren
- ohne Monats- / Jahresgebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Wo bei der Bonitätsprüfung Fallstricke lauern
Selbstständige und Unternehmerinnen haben oft ein unregelmäßiges Einkommen. In einem Monat kommen mehrere Rechnungen gleichzeitig herein, zwei Monate später ist die Kasse leer oder ein fest eingeplanter Auftrag platzt. Die meisten Kartenanbieter verlangen beim Antrag jedoch einen Einkommensnachweis. Das kann zum Problem werden, wenn du keine gleichmäßigen Zahlungseingänge und kein weiteres Vermögen als Puffer vorweisen kannst.
Vor der Ausgabe einer echten Kreditkarte prüfen die Anbieter deine Kreditwürdigkeit, um ihr Ausfallrisiko einzuschätzen. Für diese Prüfung ziehen sie in Deutschland in aller Regel eine Auskunft der SCHUFA heran. Selbstständige haben es hier manchmal schwerer, weil ihre Einkommenssituation weniger vorhersehbar wirkt als die einer festangestellten Person mit monatlich gleichem Gehalt. Wer noch am Anfang steht und keine mehrjährigen Geschäftszahlen vorlegen kann, sollte damit rechnen, dass Anbieter den Verfügungsrahmen zunächst vorsichtig ansetzen und ihn erst nach einigen Monaten sauberer Nutzung erhöhen.
Das ändert sich mit dem neuen SCHUFA-Score
Seit dem 17. März 2026 gilt ein reformiertes Bewertungssystem. Der Score wird nun auf einer Skala von 100 bis 999 ausgewiesen und stützt sich nur noch auf rund zwölf Kriterien statt auf mehrere Hundert. Zusätzlich greift eine neue 100-Tage-Regel: Begleichst du eine offene Forderung innerhalb von 100 Tagen, bleibt der Eintrag nur noch 18 statt bisher 36 Monate gespeichert. Für dich als Selbstständigen bedeutet das mehr Transparenz, weil du deinen Score jederzeit kostenfrei im Konto einsehen kannst. Wer allerdings eine kurze Kredithistorie hat oder häufig umzieht, kann im neuen System strukturell im Nachteil sein.
Fällt der Score negativ aus, wird dir eine echte Kreditkarte mit Kreditrahmen kaum gewährt. Ganz ohne Bonitätsauskunft bekommst du weiterhin Prepaid- oder Debitkarten. Das sind allerdings keine echten Kreditkarten, weil sie dir keinen Zahlungsaufschub einräumen. Die genauen Unterschiede zwischen einer Kreditkarte und einer Prepaid-Karte sind für die Auswahl entscheidend. Dennoch gibt es Angebote für eine Kreditkarte ohne Schufa mit Limit, die oft auf Guthabenbasis funktionieren.
📌 Good to know
Prüfe deinen SCHUFA-Score, bevor du einen Antrag stellst. Jeder abgelehnte Antrag kann als Merkmal hinterlegt werden. Wer gezielt bei einem passenden Anbieter anfragt, statt mehrere Anträge parallel zu stellen, schont die eigene Bonität. Eine gute Bonität ist eine wichtige Voraussetzung, wenn du einen Gebrauchtwagen finanzieren möchtest.
Den richtigen Kartentyp finden
Für Selbstständige und Unternehmerinnen ist die Karte in der Regel ein fester Bestandteil des Geschäftsalltags. Um die passende zu finden, lohnt sich ein Blick auf die verschiedenen Typen, denn sie unterscheiden sich stark in Leistung und Kosten. Eine wichtige Kategorie sind dabei die klassischen Bank-Kreditkarten, die direkt von Geldinstituten ausgegeben werden.
Die Standard-Kreditkarte kennt fast jeder. Mit ihr kaufst du im Geschäft und online ein oder begleichst Rechnungen. Zusatzleistungen bietet sie kaum, und das reicht vielen Selbstständigen nicht aus. Andere Typen leisten mehr:
- Gold- oder Premiumkarte: Sie liefert Leistungen über den Standard hinaus, etwa Reiseversicherungen oder Vergünstigungen bei Reisen und Mietwagen. Dafür fällt meist eine höhere Jahresgebühr an.
- Firmenkreditkarte: Speziell für Geschäftsinhaberinnen und Selbstständige gedacht. Sie bringt oft Buchhaltungswerkzeuge mit und hat in der Regel ein höheres Limit als eine Privatkarte.
- Karten für Unternehmen: Führst du ein kleines oder mittelständisches Unternehmen, kannst du mit deinem Kartenanbieter eine unternehmensspezifische Lösung abstimmen. Der Kreditrahmen ist meist höher, und auf Wunsch lässt sich das Firmenlogo aufdrucken.
Debit, Prepaid und virtuelle Karten
Geht es dir nicht um den Kredit, sondern nur ums bequeme Bezahlen im Internet oder im Ausland, sind Debit- und Prepaidkarten eine Alternative. Bei der Debitkarte wird der Betrag zeitnah vom Girokonto abgebucht. Bei der Prepaidkarte liegt dein Guthaben auf einem separaten Kartenkonto, das du vorher auflädst. Beide Varianten vergeben die Anbieter deutlich lockerer, weil sie kein Kreditrisiko tragen. Wer keinerlei Aussicht auf eine herkömmliche Kreditkarte hat, kommt so trotzdem an eine funktionierende Zahlkarte. Für manche Dienste ist es jedoch unumgänglich, bei PayPal Geld nur mit Kreditkarte zu senden.
💡 Tip
Sicherheit ist bei geschäftlichen Zahlungen ein wichtiger Faktor. Virtuelle Karten erzeugen für einzelne Käufe eigene Nummern und senken so das Betrugsrisiko. Nutzbar sind sie allerdings nur online, nicht am Kartenterminal vor Ort. Eine grundlegende Sicherheitsbarriere bei Online-Zahlungen bildet zudem die Prüfnummer der CVV2 Kreditkarte. Einige Anbieter stellen auch eine virtuelle Kreditkarte mit Verfügungsrahmen zur Verfügung, die den finanziellen Spielraum einer echten Kreditkarte online abbildet.
Passende Angebote
So kommst du trotz schwacher Bonität an eine Karte
Es liegt nahe, dass eine Firmen- oder Premiumkarte mit ihren Leistungen die beste Wahl für Selbstständige wäre. Doch die Anbieter knüpfen die Vergabe an deine Kreditwürdigkeit. Reicht deine Bonität nicht aus, hast du kaum Chancen auf eine Gold- oder Firmenkarte, unter Umständen nicht einmal auf eine Standardkarte mit Kreditrahmen. Einen Überblick über die Karte gibt das Kartenprofil Kartendetails der American Express Platinum.
Ein Weg bleibt dir dennoch, auch mit negativer Bonität an eine echte Kreditkarte zu kommen: die Karte einer ausländischen Bank. Anbieter aus dem europäischen Ausland verzichten häufiger auf eine ausführliche deutsche Bonitätsprüfung. Grundsätzlich kannst du eine solche Karte jederzeit beantragen. Trotzdem solltest du dich vorab gründlich über den Anbieter informieren, um böse Überraschungen zu vermeiden.
Worauf du bei ausländischen Anbietern achtest
Kläre vorher, ob der Anbieter unter europäischer Aufsicht steht und ob deine Einlagen abgesichert sind. Manche Institute verlangen einen Wohnsitz im jeweiligen Land oder eine Steuernummer, andere arbeiten grenzüberschreitend und akzeptieren deutsche Kundinnen ohne Weiteres. Prüfe außerdem die Kosten genau: Bei Karten ohne Bonitätsprüfung fallen häufig höhere Gebühren, ungünstige Wechselkurse oder Aufschläge bei Bargeldabhebungen an. Unabhängige Verbrauchertests und Vergleichsportale geben dir einen ersten Anhaltspunkt, welche Anbieter seriös arbeiten. Wer regelmäßig Zahlungen in Fremdwährung erhält, kann Kosten auch mit einem passenden Devisenkonto senken.
Wichtig zu wissen: In Deutschland gibt es praktisch keine Kreditkarte ohne SCHUFA, die dir zugleich einen echten Kreditrahmen einräumt. Wer also einen Zahlungsaufschub braucht und keine ausländische Karte möchte, kommt an einer soliden Bonität nicht vorbei. Ein sauber geführtes Geschäftskonto, pünktlich bezahlte Rechnungen und ein möglichst positiver Score sind deshalb die beste Grundlage für jeden Antrag.
📌 Good to know
Auch als Selbstständiger zählt für die Bonität nicht nur dein laufendes Einkommen. Vorhandenes Vermögen, ein Depot oder Rücklagen können die Prüfung ebenso stützen wie eine längere, saubere Zahlungshistorie.
Die Karte muss zu deiner finanziellen Situation passen
Eine Firmenkreditkarte ist wie geschaffen für Geschäftsleute: Sie bietet hohe Flexibilität, ein großzügiges Ausgabelimit und Versicherungen, die auf Selbstständige zugeschnitten sind. Laufen die Geschäfte aber nicht gut, kann der Zugang aus Bonitätsgründen erschwert sein. Dann bleibt der Umweg über eine ausländische Karte, und wenn dir allein die Bezahlfunktion genügt, reicht eine Debit- oder Prepaidkarte. Einen allgemeinen Überblick über verschiedene Modelle gibt ein Kreditkarten-Vergleich für jeden Nutzertyp.
Geschäftlich und privat sauber trennen
Unabhängig vom Kartentyp gilt für Selbstständige eine Grundregel: Trenne geschäftliche und private Ausgaben konsequent. Eine eigene Karte fürs Geschäft macht die Buchhaltung übersichtlicher, erleichtert die Zusammenarbeit mit dem Steuerbüro und sorgt bei einer Prüfung für eine klare Beleglage. Viele Firmenkarten liefern dafür monatliche Umsatzübersichten oder Exportdateien, die du direkt in deine Buchhaltungssoftware einliest. Dabei muss eine solche Karte nicht teuer sein, denn es gibt auch Business-Kreditkarten ohne Jahresgebühr.
Kosten realistisch kalkulieren
Rechne vor dem Abschluss durch, was die Karte dich im Jahr tatsächlich kostet. Neben der Jahresgebühr zählen Entgelte für Zahlungen in Fremdwährung, Zinsen bei Teilrückzahlung und Gebühren fürs Abheben von Bargeld. Eine teure Premiumkarte lohnt sich nur, wenn du die enthaltenen Leistungen wie Versicherungen oder Reisevorteile wirklich nutzt. Für viele Selbstständige ist eine schlanke Karte mit klarem Verfügungsrahmen und niedriger Gebühr die vernünftigere Wahl. Welche Kostenpunkte es gibt und wie sie sich unterscheiden, zeigt ein Vergleich der Kreditkarten-Gebühren.
Denke auch an die steuerliche Seite: Die Jahresgebühr einer rein geschäftlich genutzten Karte kannst du in der Regel als Betriebsausgabe absetzen, was die effektiven Kosten senkt. Bei gemischter Nutzung wird die Zuordnung dagegen aufwendig. Prüfe vor dem Abschluss zudem, ob der Verfügungsrahmen zu deinen saisonalen Spitzen passt: Wer im Vorfeld einer Messe oder eines großen Auftrags viel Material vorfinanziert, braucht mehr Luft als jemand mit gleichmäßigen kleinen Ausgaben. Entscheidend ist am Ende nicht der größte Leistungsumfang, sondern die Karte, die zu deinem Geschäftsmodell, deinem Reiseverhalten und deiner realen Finanzlage passt. Welche Spannen bei den Limits üblich sind, verdeutlicht ein Vergleich der Kreditkarten mit Verfügungsrahmen.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Welche Kreditkarte eignet sich für Selbstständige?
Für die meisten Selbstständigen passt eine Firmenkreditkarte, weil sie Buchhaltungswerkzeuge und ein höheres Limit mitbringt. Voraussetzung ist eine ausreichend gute Bonität. Wer viel reist, profitiert von einer Premiumkarte mit Reiseschutz. Je nach Destination können die Anforderungen an die Karte unterschiedlich sein, wie ein Kreditkarten-USA-Vergleich beispielhaft zeigt. Ein allgemeiner Kreditkarten-Vergleich hilft dabei, die verschiedenen Angebote und Konditionen gegenüberzustellen. Ein bekannter Anbieter von Premiumkarten für Geschäftsreisende ist American Express.
Bekomme ich eine Kreditkarte ohne festes Einkommen?
Deine Bonität hängt nicht allein am regelmäßigen Einkommen. Auch Vermögen, Rücklagen und ein positiver SCHUFA-Score fließen ein. Solange der Anbieter davon ausgeht, dass du den Betrag zurückzahlst, stellt er in der Regel eine Karte aus.
Gibt es eine Kreditkarte trotz negativer SCHUFA?
In Deutschland ist eine echte Kreditkarte mit Kreditrahmen bei negativer SCHUFA kaum zu bekommen. Möglich bleiben Debit- oder Prepaidkarten ohne Bonitätsprüfung sowie Karten mancher ausländischer Anbieter, die auf einen Kredit aber ebenfalls verzichten.
Was ist der Unterschied zwischen Debit- und Prepaidkarte?
Bei der Debitkarte wird der Betrag zeitnah vom Girokonto abgebucht. Bei der Prepaidkarte lädst du vorher Guthaben auf ein separates Kartenkonto. Beide räumen keinen Kredit ein, werden aber ohne strenge Bonitätsprüfung vergeben. Diese Form der Kreditkarte mit Guthaben bietet somit volle Kostenkontrolle ohne Verschuldungsrisiko.
Brauche ich als Selbstständiger eine private oder eine Firmenkarte?
Eine eigene Firmenkarte trennt geschäftliche von privaten Ausgaben und erleichtert die Buchhaltung. Das schafft bei einer Steuerprüfung eine klare Beleglage. Wer nur wenige geschäftliche Zahlungen hat, kann anfangs auch eine private Karte konsequent getrennt einsetzen.