Das Wichtigste in Kürze
- Was Stablecoins sind: USDT, USDC und EURC erklärt.
- Bezahlen per Karte: So läuft die Umwandlung am Terminal.
- Kauf per Kreditkarte: Gebühren und die Cash-Advance-Falle.
- MiCA und Regulierung: Was sich ab dem 01.07.2026 ändert.
- Gebühren, Risiken, Steuer: Depeg, KYC und die 1.000-Euro-Grenze.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
finanzen.net ZERO – Kryptohandel
finanzen.net ZERO – Kryptohandel
Vorteile
- Verwahrung bei Tangany in Deutschland
- Wallet ohne Verwahrgebühr
- Bruchstücke ab 1 € kaufbar
- Krypto und Wertpapiere in einem Depot
Nachteile
- 1 % Provision je Order plus Spread
- 1 € Mindermengenzuschlag unter 500 €
- Keine Übertragung auf externe Wallets
- Hohe Schwankungen, Totalverlust möglich
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
eToro
eToro
Vorteile
- Kontoeröffnung kostenlos
- Demokonto mit 100.000 $ virtuell
- CopyTrader-Funktion
- Kryptowährungen handelbar
Nachteile
- Spreads fallen an (u. a. CFD, Krypto)
- Aktien: 1 oder 2 $ Provision je Order
- 5 $ Gebühr bei Auszahlung vom USD-Konto
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
Was Stablecoins sind: USDT, USDC und EURC
Stablecoins sind Kryptowerte, deren Kurs an eine Referenzgröße gekoppelt ist, meist an den US-Dollar oder den Euro. Statt der starken Schwankungen von Bitcoin sollen sie stabil bei 1:1 zu ihrer Ankerwährung notieren. Die drei wichtigsten sind Tether (USDT), USD Coin (USDC) und der Euro-Stablecoin EURC. USDT und USDC kontrollieren zusammen knapp 89 Prozent des Marktes, der im Sommer 2026 auf über 300 Milliarden US-Dollar Marktkapitalisierung angewachsen ist. Eine staatliche Alternative dazu stellen die digitalen Zentralbankwährungen dar, deren Entwicklung weltweit voranschreitet.
Dollar-Stablecoin oder Euro-Stablecoin?
USDT hält rund 184 Milliarden US-Dollar, USDC rund 73 Milliarden. Beide folgen dem Dollarkurs, was für dich als Euro-Nutzer ein Wechselkursrisiko bedeutet. EURC ist dagegen 1:1 an den Euro gebunden und damit für Zahlungen im Euroraum oft unkomplizierter. Der Euro-Stablecoin-Markt ist von Mitte 2025 bis Mitte 2026 um 128 Prozent gewachsen, bleibt mit rund 674 Millionen Euro aber ein Nischensegment gegenüber den Dollar-Varianten. Neben EURC gehören auch EURS und EUROe zu den wichtigen Euro-Stablecoins.
Wie die Stabilität abgesichert ist
Hinter jedem seriösen Stablecoin steht eine Reserve. Die europäische MiCA-Verordnung unterscheidet vermögenswertereferenzierte Token und E-Geld-Token, die 1:1 an eine Fiat-Währung gebunden sind. Für zugelassene Emittenten gilt: Die Reserve muss jederzeit vorhanden, getrennt verwahrt und von einem unabhängigen Prüfer bestätigt sein. Mehr Einordnung zu diesem Feld findest du in unserer Rubrik Krypto.
Wichtig zu verstehen: Ein Stablecoin ist kein Bankguthaben. Die Deckung hängt an der Qualität der Reserve und an der Frage, wie transparent der Emittent darüber berichtet. Anbieter, die ihre Reserven nur attestieren lassen statt vollständig zu prüfen, gelten als weniger belastbar. Genau an diesem Punkt trennt die Regulierung inzwischen die Spreu vom Weizen, und für dich als Nutzer wird die Wahl des richtigen Coins zur eigentlichen Sicherheitsfrage.
finanzen.net ZERO – Kryptohandel
59 Coins, 24/7 handelbar
Vorteile
Nachteile
- 1 % Provision je Order plus Spread
- 1 € Mindermengenzuschlag unter 500 €
- Keine Übertragung auf externe Wallets
- Hohe Schwankungen, Totalverlust möglich
eToro – Krypto
Kryptowährungen handeln
Vorteile
Nachteile
- Spreads fallen an (u. a. CFD, Krypto)
- Aktien: 1 oder 2 $ Provision je Order
- 5 $ Gebühr bei Auszahlung vom USD-Konto
eToro
Kostenloses Konto & Demokonto
Vorteile
Nachteile
- Spreads fallen an (u. a. CFD, Krypto)
- Aktien: 1 oder 2 $ Provision je Order
- 5 $ Gebühr bei Auszahlung vom USD-Konto
SMARTBROKER+ – Krypto
Kryptos 24/7 handelbar
Vorteile
Nachteile
- 0,90 % vom Kurswert zzgl. Auf-/Abschlag
- Unter 500 €: 1 € Mindermengenzuschlag
- Kryptos schwanken stark, Verlust möglich
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
Bezahlen im Laden per Krypto-Karte
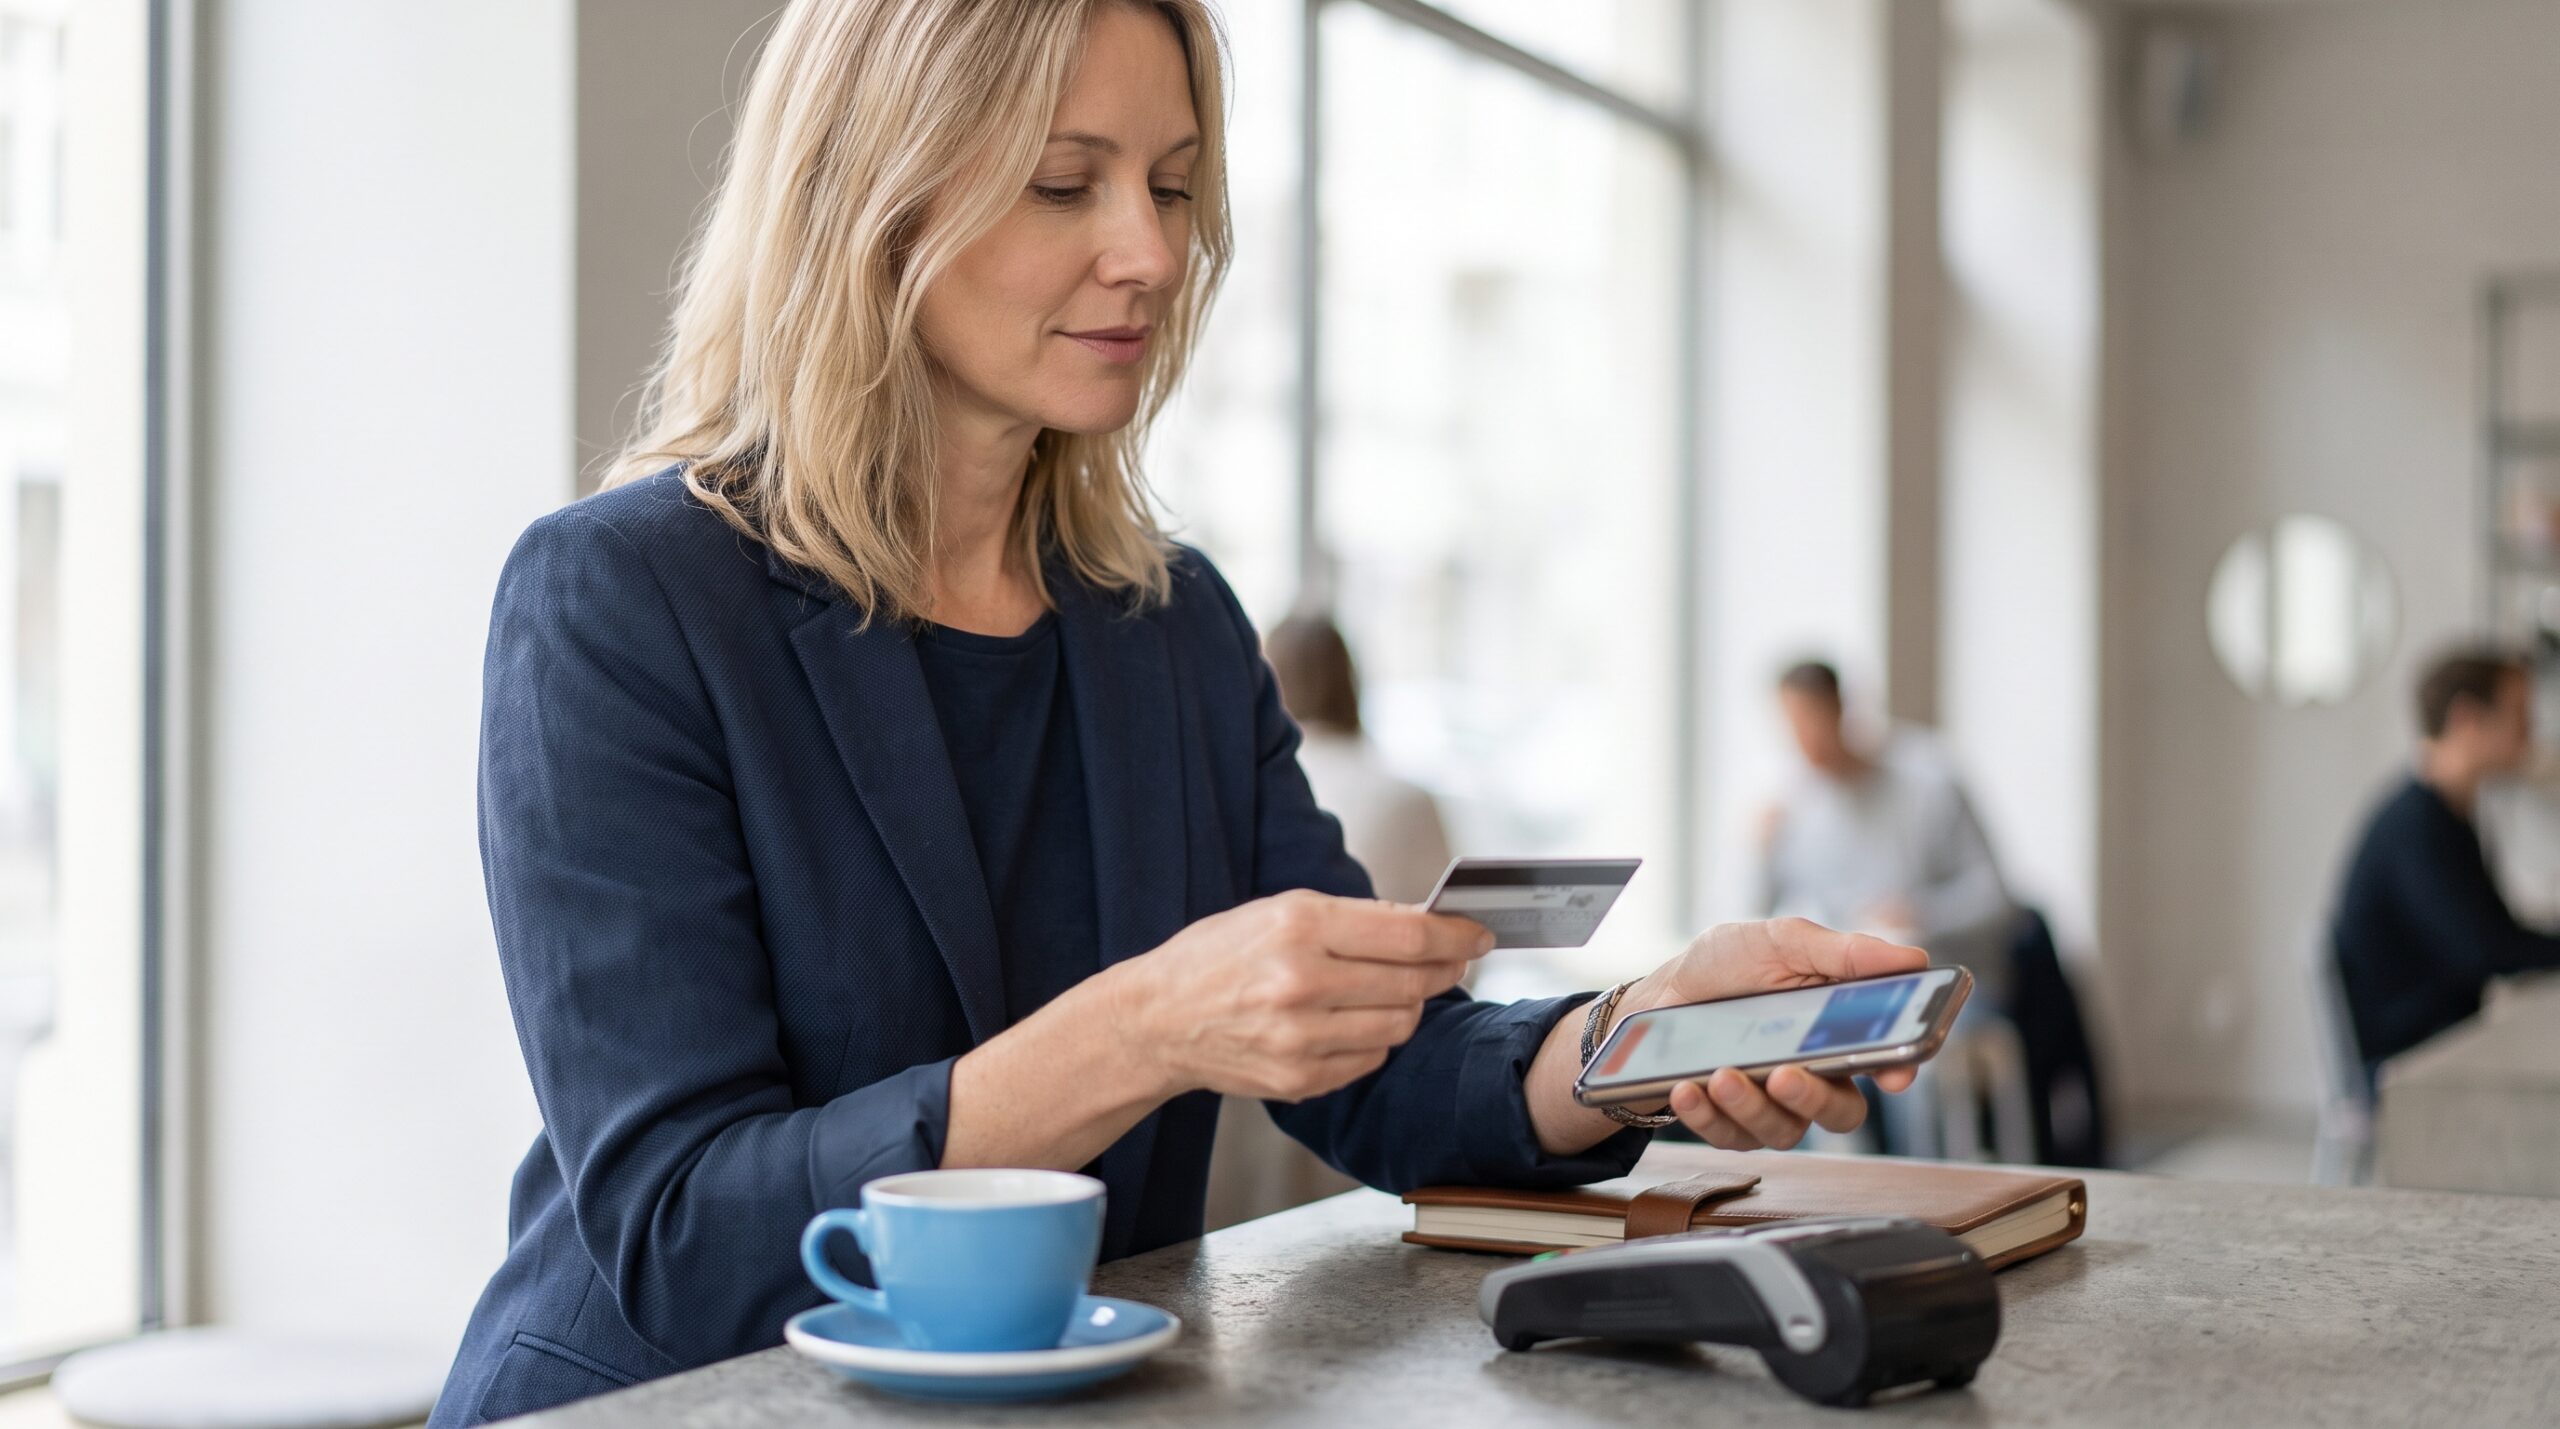
Die praktischste Art, Stablecoins im Alltag auszugeben, ist eine Krypto-Karte. Das sind Debitkarten auf Basis der großen Kartennetzwerke, die ein Krypto-Karten-Anbieter herausgibt und die mit deinem Stablecoin-Guthaben verknüpft sind. Im Moment der Zahlung am Terminal wird dein USDC- oder EURC-Bestand automatisch in Euro umgewandelt. Der Händler erhält eine ganz normale Fiat-Zahlung und merkt nicht, dass im Hintergrund ein Stablecoin bewegt wurde. Technisch funktionieren sie ähnlich wie eine klassische Kreditkarte mit Guthaben, nur dass die Deckung aus Kryptowerten stammt. Voraussetzung dafür ist der Besitz von Coins, weshalb sich Einsteiger zunächst mit dem Kauf von Krypto vertraut machen.
Was am Point of Sale wirklich passiert
Für dich fühlt sich der Vorgang an wie jede andere Kartenzahlung: Karte auflegen, bestätigen, fertig. Technisch verkauft der Anbieter in dieser Sekunde deinen Stablecoin und begleicht die Rechnung in Euro. Genau deshalb ist die Karte überall dort nutzbar, wo die großen Netzwerke akzeptiert werden, ohne dass der Händler etwas an Krypto verstehen muss. Diese Umwandlung im Hintergrund ist der Grund, warum solche Karten inzwischen im Alltag funktionieren. Der genaue Ablauf, wie das Bezahlen mit Kreditkarte im Hintergrund funktioniert, folgt dabei standardisierten Schritten.
📌 Good to know
Die Kartennetzwerke setzen Stablecoins zunehmend auch für ihr eigenes Settlement ein. Ab Dezember 2025 wurde das Inlands-Settlement in Stablecoins gestartet und bis Juni 2026 um mehrere Token erweitert. Stablecoins werden so zur unsichtbaren Schiene im Hintergrund des Kartenzahlungsverkehrs.
Verwahrend oder selbstverwahrend
Bei verwahrenden Anbietern hält der Herausgeber deine Coins für dich, ähnlich wie eine Bank dein Guthaben. Bei selbstverwahrenden Lösungen bleibt die Kontrolle über die Coins bei dir, dafür trägst du auch die volle Verantwortung. Beide Modelle haben ihren Preis: Typisch sind rund 2 Prozent Gebühr bei Bargeldabhebungen am Automaten plus ein Fixbetrag sowie ein kleiner Aufschlag auf den Wechselkurs von etwa 0,5 Prozent. Welches Modell zu dir passt, zeigt sich oft erst im direkten Vergleich, etwa in unserem Testbericht zu Coinbase, wo beide Verwahrarten eine Rolle spielen.
Für Reisen und Zahlungen in fremder Währung kann eine Stablecoin-Karte trotzdem attraktiv sein. Wenn der Anbieter nahe am Mittelkurs abrechnet, liegst du oft günstiger als bei klassischen Fremdwährungsgebühren, die häufig zwischen 1,5 und 2 Prozent betragen. Interessant ist das Modell auch für Freelancer, die Einnahmen in Stablecoins erhalten und diese direkt ausgeben wollen, ohne den Umweg über ein Bankkonto und einen zusätzlichen Umtausch zu nehmen. Die klassische Alternative sind Reisekreditkarten, die oft auf Fremdwährungsgebühren verzichten.
Stablecoins per Kreditkarte kaufen und die Cash-Advance-Falle
Der umgekehrte Weg, also Stablecoins direkt mit der Kreditkarte zu kaufen, ist bequem, aber teuer. Regulierte Handelsplattformen berechnen für Kartenkäufe typischerweise 3 bis 5 Prozent des Kaufbetrags. Eine bekannte Plattform verlangt bei Sofortkäufen mit Debitkarte rund 3,49 Prozent. Diese Gebühr fällt bei jedem einzelnen Kauf an und frisst gerade bei kleinen Beträgen einen spürbaren Teil deines Einsatzes.
Warum die Bank den Kauf als Bargeldabhebung wertet
Viele Kartenherausgeber verbuchen Kryptokäufe nicht als normalen Einkauf, sondern als Bargeldverfügung, im Fachjargon Cash Advance. Das hat drei unangenehme Folgen: eine zusätzliche Gebühr von oft 3 bis 5 Prozent, kein zinsfreies Zahlungsziel und Sollzinsen, die ab dem Buchungstag laufen. Bei manchen Karten summieren sich Bargeldzinsen und Kaufgebühr so stark, dass der Kauf deutlich teurer wird als gedacht. Einige Banken blockieren Transaktionen zu Krypto-Plattformen sogar komplett.
💡 Tip
Die günstigere Einzahlungsvariante ist fast immer die SEPA-Überweisung. Bei mehreren regulierten Handelsplattformen ist sie kostenlos, während der Kartenkauf 3 bis 5 Prozent plus mögliches Cash-Advance-Risiko kostet. Plane einen Tag Vorlauf ein, dann sparst du dir die Kartengebühr komplett. Unabhängig von der Einzahlungsmethode fallen für den Handel selbst Kosten an, wie ein Vergleich der Ordergebühren zeigt.
Günstig ausgeben statt teuer kaufen
Auch beim Bezahlen mit der Krypto-Karte lohnt der Blick auf die Assetwahl. Gibst du Nicht-Stablecoin-Krypto aus, kann eine Umwandlungsgebühr von rund 2,49 Prozent anfallen. Zahlst du dagegen direkt aus einem Stablecoin-Guthaben, ist das meist am günstigsten und oft sogar gebührenfrei. Als Faustregel gilt: per SEPA einzahlen, in einen Euro-nahen Stablecoin tauschen und daraus bezahlen. Auch beim Handel werben Anbieter oft mit Gebührenfreiheit, wobei gebührenfreier Krypto-Handel genauer zu prüfen ist.
Der Kartenkauf hat also vor allem einen Vorteil: Geschwindigkeit. Wer sofort einsteigen will, bekommt seine Coins in Minuten. Für alles darüber hinaus überwiegen die Nachteile. Rechne die 3 bis 5 Prozent Gebühr immer auf deinen tatsächlichen Anlagebetrag hoch, dann siehst du schnell, dass sich der kurze Zeitgewinn selten lohnt, sobald es um größere Summen geht.
MiCA und was sich ab dem 01.07.2026 ändert
Die europäische MiCA-Verordnung ordnet den Kryptomarkt neu. Für Stablecoins gelten ihre Regeln seit dem 30.06.2024, für Kryptodienstleister greift die Lizenzpflicht schrittweise. In Deutschland endete die Übergangsfrist zum 31.12.2025, EU-weit ist spätestens ab dem 01.07.2026 eine sogenannte CASP-Lizenz Pflicht. Deutschland führt mit 45 von 163 erteilten Lizenzen und ist damit gemessen an Zulassungen die wichtigste Krypto-Aufsicht der EU. Die Krypto-Adoption unterscheidet sich innerhalb der Währungsunion stark, wie der Krypto-Ländervergleich für den Euroraum zeigt.
Warum USDT in Europa verschwunden ist
Weil der Emittent von USDT keine MiCA-Zulassung beantragt hat, haben mehrere große Handelsplattformen USDT für Kunden im Europäischen Wirtschaftsraum aus dem Handel genommen. Eine bekannte Plattform stellte den Verkauf im März 2025 auf Sell-only und beendete den Handel Ende März. Die europäische Wertpapieraufsicht stellte am 04.03.2025 klar: Verwahren und Transferieren nicht-konformer Token bleibt erlaubt, nur das öffentliche Angebot und Listing nicht. Für Stablecoin-Karten in der EU heißt das praktisch: USDC oder EURC statt USDT.
📌 Good to know
Der Emittent von USDC und EURC erhielt im Juli 2024 als erster großer Anbieter eine E-Geld-Institutslizenz in der EU. Beide Coins sind dadurch im gesamten Wirtschaftsraum MiCA-konform. Das USDT-Handelsvolumen auf EU-Börsen fiel binnen weniger Quartale um über 70 Prozent, während sich das USDC-Volumen nahezu verdoppelte.
Was das für deine Kartenwahl bedeutet
Wenn du eine Stablecoin-Karte in der EU nutzt, achte darauf, dass sie auf MiCA-konforme Coins setzt. In der Praxis sind das USDC und der Euro-Stablecoin EURC. USDT kannst du zwar weiter halten und transferieren, aber nicht mehr überall handeln. Für Karten und laufende Zahlungen ist der Euro-nahe oder klar regulierte Coin die sicherere Grundlage. Für den Umstieg auf einen MiCA-konformen Coin bietet sich auch unser Test zu finanzen.net zero an, wenn du parallel dein Depot betrachtest.
Die Regulierung schafft für dich vor allem Klarheit. Ein zugelassener Emittent muss seine Reserven getrennt halten und prüfen lassen, und ein lizenzierter Dienstleister unterliegt der Aufsicht. Das senkt zwar nicht jedes Risiko, sortiert aber unseriöse Angebote aus. Wer heute eine Karte auf Basis eines regulierten Euro- oder Dollar-Stablecoins wählt, bewegt sich in einem Rahmen, der vor wenigen Jahren so noch nicht existierte.
Gebühren, Risiken und die deutsche Steuer
Bevor du eine Stablecoin-Karte nutzt, solltest du die Kostenblöcke kennen. Sie sind je nach Anbieter unterschiedlich, folgen aber einem klaren Muster. Die folgende Übersicht fasst die typischen Positionen zusammen, die im Alltag anfallen.
| Kostenpunkt | Typische Höhe |
|---|---|
| Kauf per Karte (Plattform) | rund 3 bis 5 Prozent |
| Cash-Advance-Gebühr der Bank | zusätzlich, Sollzins ab Tag 1 |
| SEPA-Einzahlung | meist 0 Euro |
| Bargeldabhebung am Automaten | rund 2 Prozent plus Fixbetrag |
| Wechselkurs-Aufschlag | je nach Anbieter etwa 0,5 Prozent |
Die wichtigsten Risiken
Auch ein Stablecoin kann seine Bindung verlieren. Im März 2023 fiel USDC nach dem Kollaps einer US-Bank kurzzeitig auf rund 0,87 US-Dollar, weil der Emittent 3,3 Milliarden Dollar dort hielt. Erst eine staatliche Einlagengarantie stellte die Bindung wieder her. Die Lehre: Es gibt keine gesetzliche Einlagensicherung wie bei Bankguthaben. Dazu kommen das Wechselkursrisiko bei Dollar-Coins, die volle Identifizierung per KYC und bei verwahrenden Anbietern ein Gegenparteirisiko.
Steuer in Deutschland: die 1.000-Euro-Grenze
Das Finanzamt behandelt Stablecoins wie USDT oder USDC als andere Wirtschaftsgüter nach Paragraf 23 EStG. Jede Verwendung, also auch das Bezahlen an der Kasse oder der Tausch in andere Coins, gilt als privates Veräußerungsgeschäft. Innerhalb der einjährigen Haltefrist sind Gewinne steuerpflichtig, die Freigrenze liegt bei 1.000 Euro pro Jahr für alle privaten Veräußerungsgeschäfte zusammen. Wichtig: Das ist eine Freigrenze, kein Freibetrag. Bei 1.001 Euro Gewinn ist der gesamte Betrag steuerpflichtig. Nach zwölf Monaten Haltedauer sind Gewinne steuerfrei. Diese Regelungen gelten für Privatpersonen; für Firmen gelten bei einem Krypto-Konto für Unternehmen abweichende steuerliche Vorgaben.
Praktisch entstehen bei Dollar-Stablecoins durch EUR/USD-Schwankungen bei jeder Kartenzahlung kleine Gewinne oder Verluste. Standardmäßig gilt die FIFO-Methode, deshalb brauchst du eine saubere Dokumentation. Seit dem 01.01.2026 melden zudem alle Kryptodienstleister deine Transaktionen automatisch an die Finanzbehörden. Ein Euro-Stablecoin ist steuerlich am unkompliziertesten, weil kaum Kursgewinne gegenüber dem Euro entstehen. Für die saubere Dokumentation eignen sich spezialisierte Krypto-Steuer-Tools.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
- Stablecoins Statistik 2026: Marktgröße, Regeln, Risiken
- Stablecoins über Broker handeln: Zugang & Regeln
- Reise mit Kreditkarte bezahlen: Tipps & beste Karten
- Girokonto mit Kreditkarte: Beste Kombis im Vergleich
- Tokenomics erklärt: Token-Verteilung & Modelle 2026
- Weltweit kostenlos Bargeld abheben mit Kreditkarte
Häufig gestellte Fragen
Kann ich mit Stablecoins per Karte im Laden bezahlen?
Ja. Mit einer Krypto-Karte wird dein Stablecoin-Guthaben im Moment der Zahlung automatisch in Euro umgewandelt. Der Händler erhält eine normale Kartenzahlung, überall wo die großen Netzwerke akzeptiert werden.
Was kostet der Kauf von Stablecoins per Kreditkarte?
Regulierte Handelsplattformen berechnen typischerweise 3 bis 5 Prozent. Dazu kann deine Bank den Kauf als Bargeldverfügung werten, was eine weitere Gebühr und sofortige Sollzinsen auslöst. Die SEPA-Überweisung ist meist kostenlos. Die Kosten unterscheiden sich je nach Anbieter erheblich, wie ein Krypto-Börsen Gebühren-Vergleich zeigt.
Warum wertet meine Bank den Kauf als Bargeldabhebung?
Viele Kartenherausgeber verbuchen Kryptokäufe als Cash Advance. Dann gibt es kein zinsfreies Zahlungsziel, die Sollzinsen laufen ab dem Buchungstag und eine zusätzliche Gebühr von oft 3 bis 5 Prozent fällt an. Dieses Vorgehen unterscheidet sich fundamental von der Nutzung klassischer Kreditkarten mit günstigen Zinsen, bei denen ein Zahlungsziel üblich ist.
Ist das Bezahlen mit Stablecoins in Deutschland steuerpflichtig?
Jede Kartenzahlung aus Stablecoin-Guthaben gilt als private Veräußerung nach Paragraf 23 EStG. Gewinne innerhalb eines Jahres sind steuerpflichtig, sobald du die Freigrenze von 1.000 Euro pro Jahr überschreitest. Nach zwölf Monaten steuerfrei.
Warum gibt es USDT nicht mehr auf europäischen Börsen?
Der Emittent hat keine MiCA-Zulassung beantragt, deshalb haben große Plattformen USDT für EWR-Kunden aus dem Handel genommen. Halten und Transferieren bleibt laut Aufsicht erlaubt. Für Karten nutzt du in der EU besser USDC oder EURC.