Das Wichtigste in Kürze
- Funktionsweise im Überblick: Erfahre, warum der Schutz an die Kartenzahlung und an einen aktiven Kartenvertrag gebunden ist.
- Leistungen im Vergleich: Vergleiche Reiserücktritt, Krankenschutz, Haftpflicht und Kfz-Schutzbrief beider Karten in einer Tabelle.
- Rücktritt und Abbruch: Erfahre, wann 6.000 € bzw. 5.000 € pro Person greifen und was 10 % Selbstbehalt in Euro bedeuten.
- Krankenschutz im Ausland: Verstehe, welche Behandlungs-, Transport- und Heimreisekosten im Notfall übernommen werden.
- Gepäck und Verspätungen: Erfahre die Grenzen: 3.000 € pro Reise, 750 € pro Sache und 400 € ab vier Stunden Gepäckverspätung.
- Voraussetzungen und Mitversicherte: Finde heraus, welche Zahlungsart nötig ist und wer mit Kindern bis 18 oder 25 Jahren mitversichert ist.
- Grenzen des Schutzes: Verstehe Zeitwert, Reisedauer-Limits und warum pro Schadensfall nur die Leistung einer Karte zählt.
- Wann Zusatzschutz lohnt: Finde heraus, wann Langzeitreisen, teure Ausrüstung oder fremd bezahlte Reisen eine Zusatzpolice brauchen.
- Schadenfall richtig melden: Erfahre, wie du Schäden online bei Europ Assistance meldest und welche Belege du dafür brauchst.
- Häufige Fragen kompakt: Finde schnelle Antworten zu Punktezahlung, Kündigung, mehreren Karten und Gepäckverspätung.
American Express Platinum Card
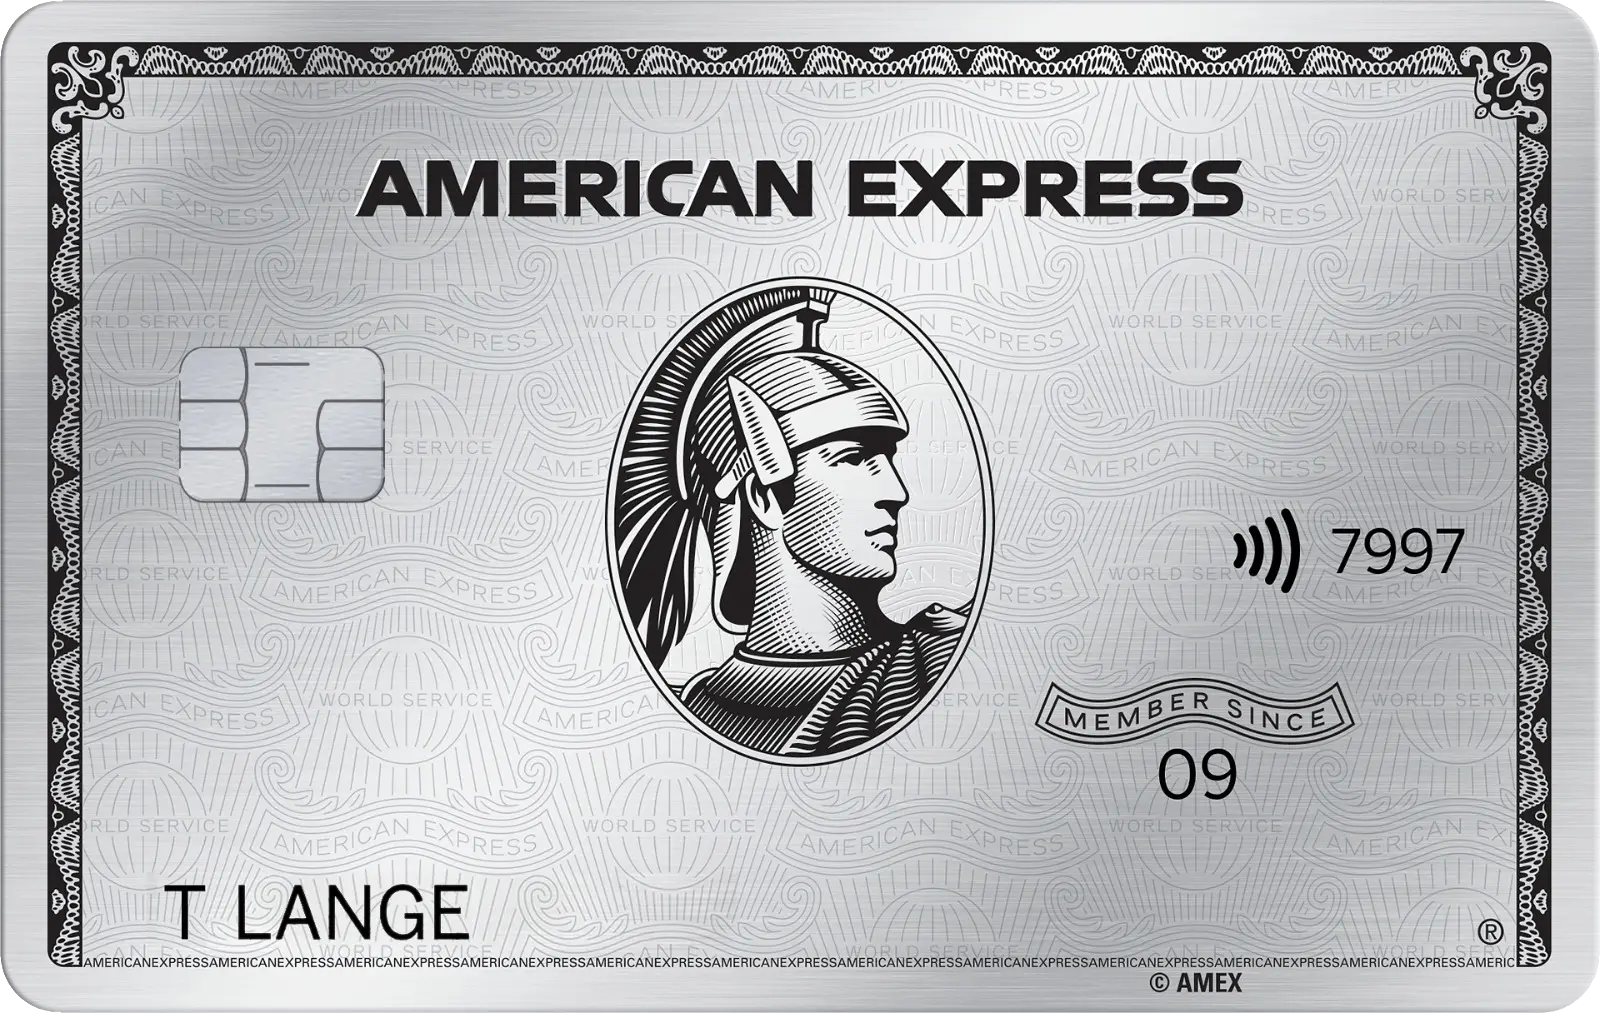
American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card aus Metall
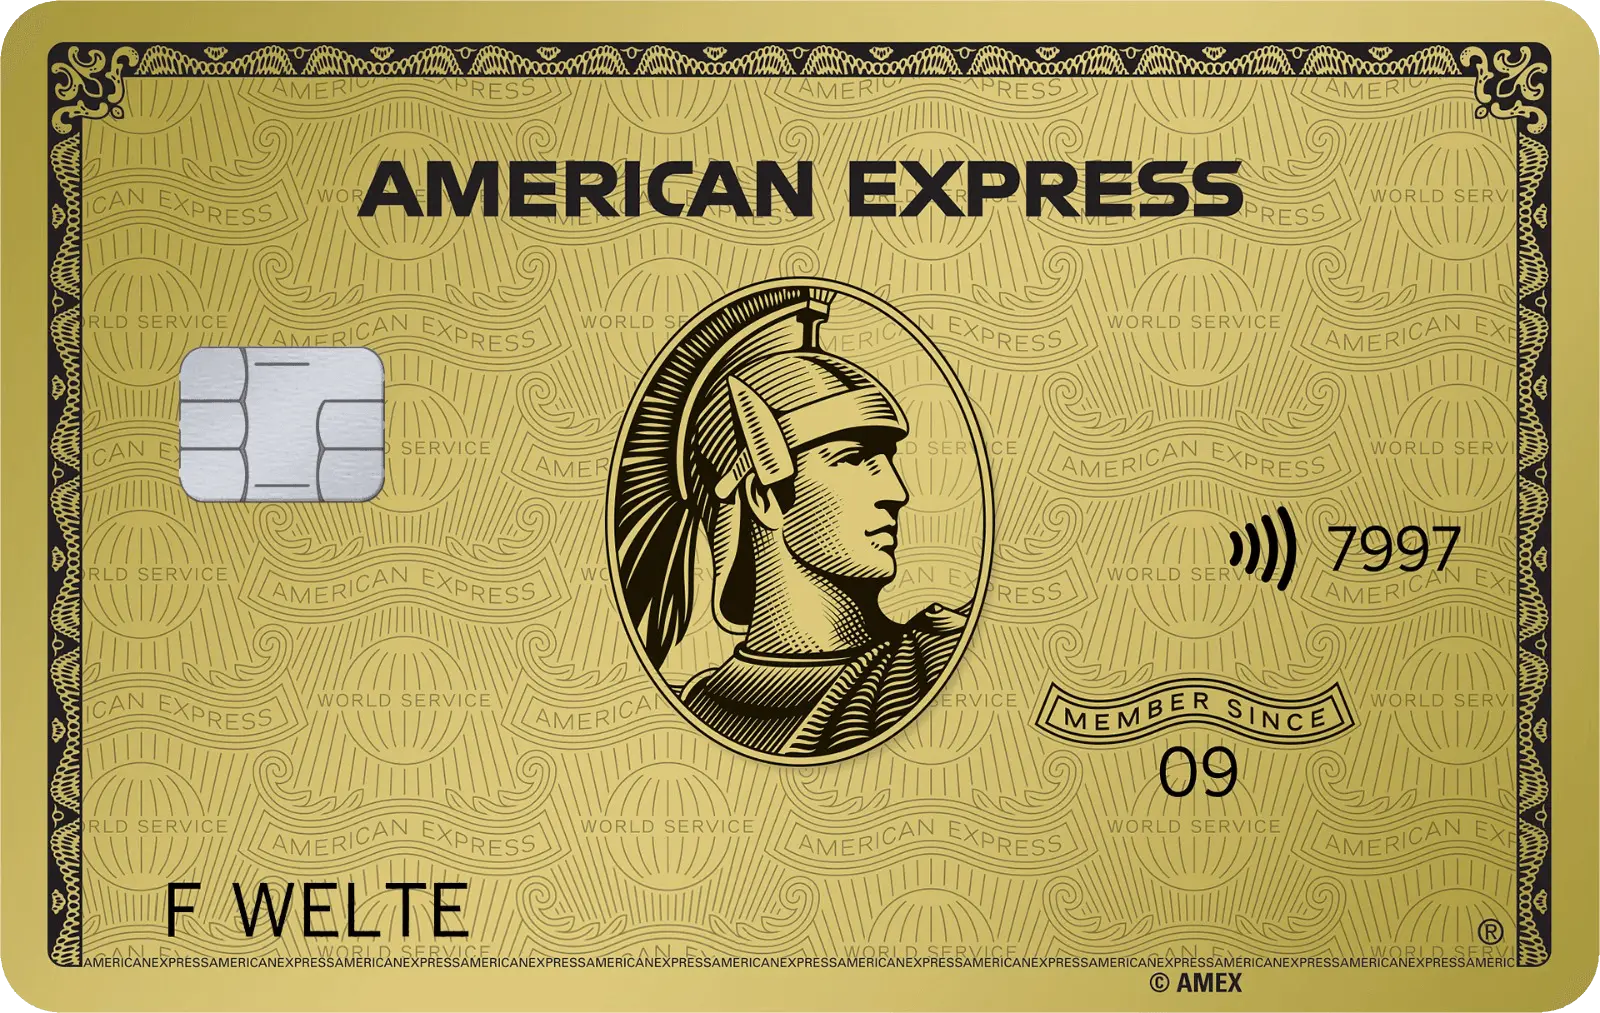
American Express Gold Card aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card Rosé aus Metall
American Express Gold Card Rosé aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
So funktioniert die Reiseversicherung in der Kreditkarte
Reiseversicherungen von Kreditkarten schützen dich vor den teuersten Risiken einer Reise: Stornokosten, Arztrechnungen im Ausland und verlorenes Gepäck. Bei American Express® enthalten vor allem die American Express Platinum Card und die American Express Gold Card ein umfangreiches Paket an Reiseversicherungen*. Die Platinum Card deckt den Reiserücktritt mit bis zu 6.000 € pro Person und Reise ab, die Gold Card mit bis zu 5.000 €. In beiden Fällen gilt ein Selbstbehalt von 10 %. Beide Karten enthalten außerdem eine Reiseabbruch-, eine Auslandsreise-Kranken- und eine Reisegepäck-Versicherung. Entscheidend ist die Zahlung: In der Regel greift der Schutz nur, wenn du die Reise mit der Karte bezahlt hast.
Der Versicherungsschutz ist fest in die Karte eingebaut. Du schließt keinen eigenen Vertrag ab, füllst keinen Antrag aus und zahlst keine separate Prämie. Die Leistungen sind mit dem Jahresentgelt der jeweiligen Karte abgegolten. Damit unterscheidet sich der Kartenschutz grundlegend von einer klassischen Reiseversicherung, die du pro Reise oder als Jahrespolice buchst.
Welche Bausteine enthalten sind und wer mitversichert ist, hängt vom Kartentyp ab. Die Platinum Card bietet das umfangreichste Paket, die Gold Card folgt auf Platz zwei. Auch die American Express Card enthält je nach Tarif Reiseversicherungen. Den genauen Umfang regeln die Versicherungsbedingungen der jeweiligen Karte.
Drei Regeln, die du kennen solltest
- Zahlung mit der Karte: In der Regel musst du die Reise mit der Karte bezahlen. Für die Reisegepäck-Versicherung gilt eine strengere Regel. Hier muss die Reise vollständig mit der Karte oder mit Membership Rewards® Punkten bezahlt sein.
- Aktiver Kartenvertrag: Der Schutz besteht nur, solange du ein aktives Vertragsverhältnis hast. Kündigst du die Karte oder läuft sie ab, endet auch der Versicherungsschutz. Das gilt auch für bereits gebuchte Reisen.
- Eine Karte pro Schadensfall: Besitzt du mehrere Karten von American Express, kannst du pro Versicherungsfall nur die Leistung einer Karte in Anspruch nehmen. Die Summen addieren sich nicht.
Was nicht zum Kartenschutz gehört
Eine häufige Verwechslung betrifft American Express SafetyFirst. Dieses Produkt ist nicht Teil der Reiseversicherungen in der Karte. Du schließt es unabhängig von der Karte ab. Schäden daraus meldest du deshalb auch nicht beim Kartenversicherer, sondern bei Mehrwerk unter 0800 6645 723. Wer beides besitzt, sollte die Unterlagen getrennt aufbewahren. So landet die Meldung im Schadenfall direkt an der richtigen Stelle.
*Es gelten die jeweiligen Versicherungsbedingungen. Voraussetzungen, Leistungsgrenzen, Selbstbehalte und Ausschlüsse findest du dort.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
- Zugang zu Airport Lounges
- Reiserücktrittsversicherung
- 200 € Online Reiseguthaben
- 150 € Restaurantguthaben
- Umfassender Versicherungsschutz
- Bis zu 5 Zusatzkarten
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
HanseMerkur – Reise-Jahresversicherung
Vorteile
- Beliebig oft im Jahr verreisen
- Weltweit gültig
- Keine Selbstbeteiligung
- Vielfach ausgezeichnet
Zu beachten
- Preise gelten bis zum 65. Geburtstag
- Jahresschutz Gold und Platin nur für Reisen bis 56 Tage
- Schweizer Wohnsitz von Abschluss ausgeschlossen
Die Bayerische – Reiseversicherung
Vorteile
- Deckt Reisestornokosten ab
- Auch ohne Selbstbehalt abschliessbar
- Schutz bei vorzeitigem Reiseabbruch
- Als Einzel- oder Jahrespolice buchbar
Zu beachten
- Vertragsbeginn mindestens 30 Tage vor Reise nötig
- Bei kurzfristiger Buchung Abschluss innerhalb von 3 Tagen
- Genaue Leistungen stehen in den Versicherungsbedingungen
HelloSafe – Reiseversicherung vergleichen
Vorteile
- Vergleich von mehr als 40 Versicherern
- Zertifikat innerhalb von 2 Minuten
- Filterung nach Leistung, Preis und Summe
- Telemedizin im Assistance-Paket enthalten
Zu beachten
- Konkrete Leistungsausschlüsse je Police unterschiedlich
- Wartezeiten der jeweiligen Police vorab prüfen
- Angaben stammen von der Anbieterseite selbst
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
- Eine Zusatzkarte inklusive
- SIXT + auto abo Guthaben
- LODENFREY Shoppingguthaben
- Priority Pass™ (vergünstigt)
- SIXT Rent Mietwagenguthaben
- Reiserücktrittsversicherung
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Platinum Card und Gold Card im Leistungsvergleich
Beide Karten decken die Kernrisiken einer Reise ab: Storno vor Reisebeginn, Abbruch unterwegs, Krankheit im Ausland und Schäden am Gepäck. Hinzu kommt eine Mietwagen-Versicherung, die für Anmietungen auf Reisen gilt. Für Leihwagen im Alltag zu Hause greift sie nicht.
Die Unterschiede liegen in der Höhe der Summen und in den Zusatzbausteinen. Die Platinum Card legt beim Reiserücktritt 1.000 € pro Person und Reise drauf. Sie enthält zusätzlich eine Reise-Unfall-Versicherung, eine Reisekomfort-Versicherung für Flug- und Gepäckverspätungen und eine Auslandsreise-Haftpflicht mit bis zu 1.000.000 € pro Versicherungsfall. Die Gold Card bringt dafür einen europaweiten Kfz-Schutzbrief mit. Er ist vor allem für alle interessant, die mit dem eigenen Auto in den Urlaub fahren.
| Leistung | Platinum Card | Gold Card |
|---|---|---|
| Reiserücktritt/-abbruch pro Person und Reise | bis 6.000 € | bis 5.000 € |
| Selbstbehalt Reiserücktritt/-abbruch | 10 % | 10 % |
| Auslandsreise-Krankenversicherung | enthalten | enthalten |
| Reisegepäck | bis 3.000 € pro Person und Reise, max. 750 € pro Sache | enthalten, Höhe laut Versicherungsbedingungen |
| Mietwagen-Versicherung | enthalten, nur auf Reisen | enthalten, nur auf Reisen |
| Reisekomfort (Flug- und Gepäckverspätung) | enthalten, z. B. 400 € ab 4 Stunden Gepäckverspätung | nicht Teil des Pakets |
| Reise-Unfall-Versicherung | enthalten | nicht Teil des Pakets |
| Auslandsreise-Haftpflicht | bis 1.000.000 € pro Versicherungsfall | nicht Teil des Pakets |
| Kfz-Schutzbrief (europaweit) | laut Versicherungsbedingungen prüfen | enthalten |
| Mitversicherte Personen | Zusatzkarteninhaber:innen, Partner:in, Kinder und Enkel bis 25 Jahre | Zusatzkarteninhaber:innen, Partner:in, Kinder bis 18 Jahre |
| GlobalAssist-Hotline | 24 Stunden erreichbar | 24 Stunden erreichbar |
Dazu kommt ein Einkaufsschutz* über 90 Tage für Waren, die du mit der Karte kaufst. Er ist kein Reisebaustein im engeren Sinn. Für Urlaubseinkäufe wie eine neue Kamera kurz vor dem Abflug kann er trotzdem relevant werden. Die Details je Karte stehen in den Bedingungen.
Wo die Tabelle auf die Versicherungsbedingungen verweist, gibt es in den vorliegenden Leistungsübersichten keine belastbare Einzelzahl. Statt zu schätzen, lohnt hier der Blick in das aktuelle Bedingungswerk deiner Karte. Achte auch auf die Länderversion. Leistungstabellen für Österreich gelten nur für Karten aus Österreich. Für Karten aus Deutschland sind ausschließlich die deutschen Bedingungen maßgeblich.
Für die Kartenwahl heißt das: Fliegst du oft und reist du mit Kindern bis 25, spricht vieles für die Platinum Card. Fährst du überwiegend mit dem eigenen Auto durch Europa, ist der Kfz-Schutzbrief der Gold Card ein echtes Argument.
Reiserücktritt und Reiseabbruch: Versicherungssummen im Marktvergleich
Die beiden Bausteine klingen ähnlich, decken aber verschiedene Zeitpunkte ab. Die Reiserücktrittsversicherung greift ausschließlich vor Reisebeginn. Sie zahlt die Stornokosten, wenn du eine gebuchte Reise aus einem versicherten Grund nicht antreten kannst. Die Reiseabbruchversicherung greift, wenn du eine bereits begonnene Reise vorzeitig beenden musst. Sie übernimmt dann zum Beispiel nicht genutzte Reiseleistungen oder Mehrkosten für die Rückreise.
Welche Gründe versichert sind
Typische versicherte Ereignisse sind eine schwere Erkrankung, ein Unfall oder ein Todesfall im familiären Umfeld. Maßgeblich ist aber die abschließende Liste in den Versicherungsbedingungen. Keine Lust mehr, schlechtes Wetter am Zielort oder ein Streit mit der Reisebegleitung gehören in der Regel nicht dazu.
Das Timing spielt eine große Rolle. Rund ein Drittel aller Stornierungen fällt in die letzten zwei Wochen vor der Reise. Genau dann sind die Stornogebühren bei Reiseveranstaltern am höchsten. Häufig liegen sie in dieser Phase bei einem Großteil des Reisepreises. Ein Rücktrittsschutz zahlt sich also gerade kurz vor dem Abflug aus.
Wie hoch die Summen sind
Die Platinum Card versichert Reiserücktritt und -abbruch mit bis zu 6.000 € pro Person und Reise. Bei der Gold Card sind es bis zu 5.000 €. Der Selbstbehalt liegt jeweils bei 10 %. American Express bezeichnet ihn selbst als vergleichsweise gering.
Am Markt bewegen sich Kreditkarten mit Rücktrittsschutz zwischen 3.000 und 10.000 € pro Person und Reise. Einfache Karten anderer Anbieter starten bei etwa 3.000 €. Manche Karten decken einen Reisewert bis 10.000 €, begrenzen den Aufenthalt aber auf maximal 45 Tage. Mit 5.000 € und 6.000 € liegen die beiden Karten im oberen Mittelfeld.
Reiserücktritt: Versicherungssumme pro Person und Reise
Praxisrechnung: Was der Selbstbehalt bedeutet
Angenommen, du musst eine Reise wegen einer schweren Erkrankung stornieren. Der Veranstalter stellt dir 4.000 € in Rechnung. Bei 10 % Selbstbehalt trägst du 400 € selbst, 3.600 € übernimmt die Versicherung. Beide Karten decken diesen Fall ab, denn die Summe liegt unter 5.000 €.
Wichtig ist der Zusatz „pro Person“. Reist eine Familie zu viert mit der Platinum Card und kostet die Reise 12.000 €, entfallen auf jede Person 3.000 €. Damit liegt jeder Anteil deutlich unter dem Limit von 6.000 €. Kritisch wird es erst bei sehr teuren Einzelreisen, etwa einer Kreuzfahrt für 8.000 € pro Kopf. Dann bleibt die Differenz über der Versicherungssumme bei dir.
Infografik: Reiseversicherungen der Platinum Card und Gold Card
Die Grafik fasst zusammen, welche Reiseversicherungen die Platinum Card und die Gold Card enthalten, wie hoch die Summen ausfallen und wer mitversichert ist.
Versicherungssumme beim Reiserücktritt
Pro Person und Reise, jeweils mit 10 % Selbstbehalt.
*Es gelten die Versicherungsbedingungen. Quelle: American Express (AMEXcited), Stand: Oktober 2026.
Stand: 15.10.2026
Passende Angebote
Auslandsreise-Krankenversicherung: Was im Notfall übernommen wird
Die Auslandsreise-Krankenversicherung ist für viele der wichtigste Baustein. Die gesetzliche Krankenversicherung zahlt außerhalb Europas meist gar nicht. Innerhalb der EU erstattet sie oft nur, was eine Behandlung im Inland gekostet hätte. Einen medizinischen Rücktransport nach Deutschland übernimmt sie nicht. Genau diese Lücken schließt der Kartenschutz.
Diese Leistungen sind enthalten
- Heilbehandlung: ambulante Behandlung durch Ärzt:innen vor Ort.
- Krankenhausaufenthalt: stationäre Behandlung inklusive der damit verbundenen Kosten.
- Medikamente: ärztlich verordnete Arzneimittel.
- Transport: die Fahrt ins nächstgelegene, angemessen ausgestattete Krankenhaus, wenn es keine Transportmöglichkeit ohne Kosten gibt.
- Heimreise: Der Versicherer organisiert und bezahlt die Rückreise nach Hause, bei Bedarf mit medizinischer Begleitung.
Gerade der letzte Punkt ist finanziell entscheidend. Ein Krankenrücktransport per Ambulanzflugzeug aus Übersee kann schnell einen fünfstelligen Betrag kosten. Hinzu kommt der organisatorische Aufwand. Mit der GlobalAssist-Hotline hast du rund um die Uhr Ansprechpartner:innen, die Kliniken vermitteln und den Transport koordinieren.
Wie hoch die Deckung ausfällt
Am Markt reichen die Deckungssummen von Kreditkarten-Auslandskrankenversicherungen von rund 220.000 € bis zu Tarifen ganz ohne Höchstsumme. Die konkreten Grenzen für deine Karte, etwa für Such- und Rettungskosten, Krankenbesuche oder eine Überführung, stehen in den deutschen Versicherungsbedingungen. Leistungstabellen aus Österreich nennen teils andere Werte. Sie lassen sich nicht auf Karten aus Deutschland übertragen.
Achte auf die Reisedauer
Kartenversicherungen begrenzen die versicherte Reisedauer häufig. Für den zweiwöchigen Strandurlaub spielt das keine Rolle. Bei einem Sabbatical, einem Auslandssemester oder einer mehrmonatigen Weltreise kann das Limit aber überschritten werden. Dann endet der Schutz ab einem bestimmten Tag. Prüfe die Höchstdauer deshalb vor jeder langen Reise in den Bedingungen deiner Karte. Liegt deine Reise darüber, brauchst du eine ergänzende Langzeit-Auslandskrankenversicherung.
Ein praktischer Hinweis: Bewahre im Krankheitsfall alle Rechnungen im Original auf. Lass dir Diagnose, Behandlungsdaten und Medikamente schriftlich bestätigen, am besten auf Englisch. Das beschleunigt die Erstattung später erheblich.
Reisegepäck und Verspätungen: Grenzen, Selbstbehalt und Stufen
Die Reisegepäck-Versicherung deckt Diebstahl, Verlust und Beschädigung deines Gepäcks. Typische Schadensursachen sind Unfall, Feuer oder Sturm. Versichert ist mitgeführtes, unterwegs gekauftes oder gemietetes Gepäck. Bei Verlust hilft der Versicherer zusätzlich, Dokumente, Kreditkarten und Medikamente wiederzubeschaffen. Das ist im Ausland oft mehr wert als die reine Geldleistung.
Die Höchstgrenzen im Überblick
- bis 3.000 € pro Person und Reise
- maximal 750 € pro Sache
- bis 750 € für Bargeld und Reisedokumente, sofern sie sicher verwahrt waren
- Selbstbehalt 10 %, mindestens 100 € pro Schadensfall
Erstattet wird zum Zeitwert, nicht zum Neupreis. Der Zeitwert berücksichtigt Alter und Abnutzung eines Gegenstands. Ein drei Jahre alter Koffer ist also weniger wert als ein neuer.
Rechenbeispiel: Kamera aus dem Koffer gestohlen
Deine Kamera hat vor zwei Jahren 1.200 € gekostet, ihr Zeitwert liegt jetzt bei 800 €. Wegen der Grenze pro Sache werden maximal 750 € angesetzt. Davon gehen 10 % Selbstbehalt ab, das wären 75 €. Weil der Mindestselbstbehalt 100 € beträgt, ziehst du 100 € ab. Du erhältst also 650 €.
Tip: Fotografiere vor der Abreise den Inhalt deines Koffers und speichere Kaufbelege teurer Gegenstände in der Cloud. Wertsachen über 750 € gehören ins Handgepäck. So kannst du im Schadenfall Wert und Besitz schnell nachweisen.
Reisekomfort: Geld für Wartezeiten
Die Reisekomfort-Versicherung der Platinum Card setzt dort an, wo Reisen am häufigsten haken: bei Verspätungen. Kommt dein Gepäck mehr als 4 Stunden später an, erhältst du bis zu 400 € pro versicherter Person für notwendige Ersatzkäufe. Dauert die Verspätung länger als 48 Stunden, kommen weitere 400 € für Kleidung und Hygieneartikel hinzu. Insgesamt sind so bis zu 800 € pro Person möglich.
Gedeckt sind außerdem Mehrkosten bei Flugverspätung, Annullierung, Überbuchung und einem verpassten Anschlussflug. Dazu gehören zum Beispiel Verpflegung oder eine Übernachtung im Hotel, wenn du festsitzt. Bewahre alle Quittungen auf und lass dir die Verspätung von der Airline schriftlich bestätigen.
Zum Vergleich: Am Markt liegen Gepäckversicherungen von Kreditkarten meist bei 2.500 bis 3.000 € pro Person. Mit 3.000 € bewegst du dich also am oberen Ende dieser Spanne.
Voraussetzungen und mitversicherte Personen
Die wichtigste Voraussetzung klingt banal, entscheidet aber über jeden Schadenfall: die Zahlung. In der Regel musst du die Reise mit deiner Karte bezahlt haben, damit die Reiseversicherungen greifen. Bei der Reisegepäck-Versicherung ist die Regel strenger. Hier muss die Reise vollständig mit der Karte oder mit Membership Rewards Punkten bezahlt sein.
Typische Stolperfallen bei der Zahlung
- Gesplittete Zahlung: Du zahlst die Anzahlung mit der Karte und den Rest per Überweisung. Für die Gepäckversicherung ist die Reise dann nicht vollständig mit der Karte bezahlt.
- Bezahlung durch Dritte: Bucht eine Freundin die Ferienwohnung und du überweist ihr deinen Anteil, hast du nicht mit deiner Karte gezahlt.
- Einzelleistungen: Zahlst du Flug und Hotel getrennt, prüfe, ob beide Buchungen über die Karte liefen.
Die Gleichstellung von Membership Rewards Punkten ist ein echter Vorteil. Wer Flüge oder Hotels mit gesammelten Punkten bezahlt, verliert dadurch nicht den Gepäckschutz.
Wer mitversichert ist
Der Hauptkarteninhaber bzw. die Hauptkarteninhaberin ist bei jeder Karte versichert. Wer darüber hinaus geschützt ist, unterscheidet sich je Karte.
Bei der Platinum Card sind Zusatzkarteninhaber:innen mitversichert. Dazu kommt die Ehe- oder Lebenspartnerin bzw. der Ehe- oder Lebenspartner, sofern ihr im selben Haushalt lebt. Kinder bis 25 Jahre im gemeinsamen Haushalt sind ebenfalls versichert. Das gilt auch dann, wenn sie allein reisen. Enkelkinder bis 25 sind geschützt, wenn sie mit dir reisen. Gerade für Familien mit Studierenden ist das ein großer Vorteil. Die Tochter im Auslandssemester oder der Sohn auf Interrail-Tour fallen damit unter den Schutz, sofern die übrigen Bedingungen erfüllt sind.
Bei der Gold Card sind Zusatzkarteninhaber:innen, die Partnerin bzw. der Partner und Kinder bis 18 Jahre mitversichert. Ab dem 18. Geburtstag fallen Kinder hier aus dem Schutz. Plane deshalb rechtzeitig, wenn ein Kind volljährig wird und weiter mitreist.
Die Zusatzkarte als Hebel
Eine Zusatzkarte für die Partnerin oder den Partner hat einen praktischen Nebeneffekt. Zusatzkarteninhaber:innen sind mitversichert, und Buchungen über die Zusatzkarte laufen über dein Kartenkonto. So bleibt der Schutz auch dann erhalten, wenn ihr abwechselnd bucht. Prüfe trotzdem in den Bedingungen, welche Karte für welche Leistung als Zahlungsmittel zählt.
Grenzen des Schutzes: Wo die Kartenversicherung endet
Jede Versicherung hat Grenzen, und die Reiseversicherungen in der Karte sind da keine Ausnahme. Wer sie kennt, erlebt im Schadenfall keine Überraschung. Die meisten Grenzen sind nachvollziehbar und lassen sich mit etwas Planung umgehen.
Summen, Selbstbehalt und Zeitwert
Die Versicherungssummen sind gedeckelt: 6.000 € bzw. 5.000 € beim Reiserücktritt, 3.000 € pro Person und Reise beim Gepäck, 750 € pro Sache. Darüber hinaus gehende Kosten trägst du selbst. Hinzu kommen die Selbstbehalte von 10 % beim Rücktritt und 10 %, mindestens 100 €, beim Gepäck. Beim Gepäck wird zudem nur der Zeitwert erstattet.
Nur versicherte Ereignisse zählen
Die Rücktrittsversicherung zahlt nur bei den Gründen, die in den Bedingungen stehen. Dazu gehören typischerweise schwere Erkrankung, Unfall oder Tod im familiären Umfeld. Berufliche Termine, Angst vor Unruhen am Zielort oder ein Sinneswandel gehören in der Regel nicht dazu. Auch zu Vorerkrankungen und Ausschlüssen enthalten die Bedingungen eigene Regeln.
Reisedauer und Geltungsbereich
Kartenversicherungen begrenzen häufig die Dauer einer versicherten Reise. Außerdem kann der Geltungsbereich je nach Baustein unterschiedlich sein. Der Kfz-Schutzbrief der Gold Card gilt beispielsweise europaweit, nicht weltweit. Die Mietwagen-Versicherung gilt nur für Anmietungen auf Reisen.
Vertrag und Kartenkombination
Der Schutz hängt am aktiven Kartenvertrag. Kündigst du die Karte vor einer bereits bezahlten Reise, verlierst du den Schutz für diese Reise. Wer kündigen möchte, wartet deshalb sinnvollerweise, bis alle gebuchten Reisen abgeschlossen sind. Und: Pro Versicherungsfall zahlt nur eine Karte. Wer eine Gold Card und eine Platinum Card besitzt, kann die Rücktrittssummen nicht auf 11.000 € addieren.
Good to know: Leistungstabellen und Ratgeberseiten für Österreich nennen teils andere Werte als für Deutschland. Für deine Karte gelten ausschließlich die Bedingungen des Landes, in dem sie ausgegeben wurde. Lade dir das aktuelle Bedingungswerk vor großen Reisen herunter.
Wann eine Zusatzversicherung sinnvoll ist
Für die meisten Urlaubsreisen deckt das Paket in der Karte die wichtigsten Risiken ab. Es gibt aber Konstellationen, in denen eine ergänzende Police sinnvoll ist. Die Frage lautet nicht, ob die Kartenversicherung gut ist, sondern ob sie zu deiner konkreten Reise passt.
Langzeitreisen und Auslandsaufenthalte
Planst du eine Weltreise, ein Sabbatical oder ein Auslandsjahr, prüfe die maximale Reisedauer deiner Kartenversicherung. Liegt deine Reise darüber, brauchst du eine Langzeit-Auslandskrankenversicherung. Diese Policen sind für Aufenthalte über mehrere Monate gebaut und decken auch Routinebehandlungen ab.
Sehr teure Reisen
Kostet deine Reise mehr als 6.000 € pro Person bei der Platinum Card oder mehr als 5.000 € pro Person bei der Gold Card, bleibt eine Lücke. Das betrifft etwa Luxus-Kreuzfahrten, Safaris oder Fernreisen in der Business Class. Eine separate Reiserücktrittsversicherung kann den Betrag über der Kartensumme absichern. Achte darauf, dass sich beide Verträge nicht widersprechen.
Wertvolle Ausrüstung
Reist du mit Profi-Kamera, Drohne, E-Bike oder hochwertigem Sportgerät, reicht die Grenze von 750 € pro Sache oft nicht. Hier lohnt eine spezielle Geräte- oder Ausrüstungsversicherung. Alternativ kann eine bestehende Hausratversicherung mit Außenversicherung helfen.
Reisen, die nicht mit der Karte bezahlt wurden
Bucht jemand anderes für dich, oder zahlst du einen Teil per Überweisung, kann der Kartenschutz ganz oder teilweise entfallen. Für solche Reisen ist eine eigene Police die sicherere Wahl. Noch einfacher ist es, Reisen konsequent mit der Karte zu bezahlen.
Personen außerhalb des Mitversicherten-Kreises
Freund:innen, Eltern oder bei der Gold Card Kinder ab 18 Jahren sind nicht über deine Karte geschützt. Reist eine größere Gruppe zusammen, sollten diese Mitreisenden eigenen Schutz haben. Sonst kann ein Krankheitsfall die ganze Gruppenreise belasten.
Mein Rat: Leg dir vor jeder größeren Buchung eine kurze Checkliste an. Reisedauer, Reisewert pro Person, Zahlungsweg, Mitreisende und Wertgegenstände. Passt alles in den Rahmen deiner Karte, brauchst du keine Zusatzpolice.
Schadenfall abwickeln: So meldest du einen Schaden richtig
Wenn unterwegs etwas schiefgeht, zählt vor allem eines: Ruhe bewahren und Belege sichern. Eine saubere Dokumentation entscheidet oft darüber, wie schnell die Erstattung kommt.
Schritt 1: Im Notfall sofort Hilfe holen
Bei einem medizinischen Notfall rufst du zuerst den lokalen Notruf. Danach meldest du dich bei der GlobalAssist-Hotline, die 24 Stunden erreichbar ist. Dort bekommst du Hilfe bei der Suche nach einer geeigneten Klinik und bei der Organisation eines Rücktransports.
Schritt 2: Belege vor Ort sichern
- Gepäckverlust oder -beschädigung am Flughafen: Lass dir vor dem Verlassen des Gepäckbands eine Verlustmeldung der Airline ausstellen, den sogenannten Property Irregularity Report.
- Diebstahl: Erstatte Anzeige bei der örtlichen Polizei und lass dir das Protokoll aushändigen.
- Krankheit: Bewahre Arztberichte, Rechnungen und Rezepte auf.
- Verspätung: Fordere eine schriftliche Bestätigung der Airline und sammle alle Quittungen für Ersatzkäufe.
- Reiserücktritt: Storniere die Reise sofort, wenn feststeht, dass du sie nicht antreten kannst. Jeder Tag Verzögerung kann die Stornokosten erhöhen. Halte Buchungsbestätigung, Zahlungsnachweis und ein ärztliches Attest bereit.
Schritt 3: Schaden online melden
Schäden aus der Auslandsreise-Kranken-, der Reiserücktritts- und Reiseabbruch-, der Reisegepäck-, der Flug- und Gepäckverspätungs- sowie der Mietwagen-Versicherung meldest du online bei Europ Assistance. Den Zugang findest du auf der Schadenfall-Seite von American Express. Dort kannst du Belege wie Kassenzettel, Fotos oder Kostenvoranschläge direkt hochladen.
Alternativ erreichst du das Team telefonisch unter 0800 800-2424 (gebührenfrei aus Deutschland) oder unter +49 69 9797-2424 aus dem Ausland. Die Hotline ist montags bis freitags von 8 bis 18 Uhr besetzt. Per E-Mail geht es über amexinsurancegermany@aexp.com.
Schritt 4: Fristen im Blick behalten
Melde den Schaden so zügig wie möglich. Die verbindlichen Meldefristen stehen in den Versicherungsbedingungen deiner Karte. Fristen aus anderen Ländern gelten für Karten aus Deutschland nicht. Je vollständiger deine Unterlagen beim ersten Kontakt sind, desto weniger Rückfragen entstehen.
Noch ein Hinweis: Schäden aus American Express SafetyFirst laufen nicht über diesen Weg. Sie gehen an Mehrwerk unter 0800 6645 723.
Reiseschutz verschiedener Kreditkarten prüfen: die fünf entscheidenden Fragen
Nicht jede Kreditkarte bringt Reiseversicherungen mit, und die Leistungen unterscheiden sich stark. Ob eine Karte ohne Kartenentgelt, eine Prepaid-Karte, eine Debitkarte oder eine Premiumkarte: Maßgeblich sind immer die Versicherungsbedingungen der jeweiligen Karte. Mit fünf Fragen findest du schnell heraus, was eine Karte leistet.
1. Welche Versicherungen sind enthalten?
Prüfe, ob Reiserücktritt, Reiseabbruch, Auslandsreise-Krankenversicherung und Reisegepäck enthalten sind. Die American Express Platinum Card und die American Express Gold Card enthalten diese Bausteine. Die Platinum Card ergänzt sie um Reise-Unfallversicherung, Reisekomfort-Versicherung bei Flug- oder Gepäckverspätung und eine Auslandsreise-Haftpflicht mit bis zu 1.000.000 Euro je Versicherungsfall*.
2. Wie hoch ist die Versicherungssumme?
Beim Reiserücktritt sind es bis zu 6.000 Euro pro Person und Reise mit der Platinum Card und bis zu 5.000 Euro mit der Gold Card*. Der Selbstbehalt liegt bei 10 %. Vergleiche diese Summe mit dem Preis deiner Reise. Eine Familienreise für 4.000 Euro pro Person liegt mit beiden Karten im Rahmen.
3. Muss die Reise mit der Karte bezahlt werden?
In der Regel ja. Kreditkarten-Reiseversicherungen greifen meist nur, wenn du die Reise mit der Karte bezahlt hast*. Das gilt auch für die Reise-Mietwagen-Versicherung: Sie greift nur auf Reisen im Ausland oder im Inland mit Flug oder Übernachtung und bei Zahlung mit der Karte.
4. Wie lange darf die Reise dauern?
Die maximale Reisedauer je Reise legen die Versicherungsbedingungen fest. Bei längeren Aufenthalten, etwa einem Sabbatical oder einem Auslandssemester, prüfst du diesen Punkt vor der Abreise. Liegt deine Reise darüber, ist eine separate Langzeit-Auslandskrankenversicherung die sichere Lösung.
5. Wer ist mitversichert?
Bei der Gold Card sind Zusatzkarteninhaber:innen, Ehe- oder Lebenspartner:in und unterhaltsberechtigte Kinder bis 18 Jahre mitversichert. Bei der Platinum Card sind es Kinder und Enkel:innen bis 25 Jahre, teils mit Voraussetzungen*. So deckt eine Karte oft die ganze Familie ab.
Wichtig für Reisen außerhalb der EU: Die gesetzliche Krankenversicherung zahlt dort meist nicht, und den Rücktransport übernimmt sie gar nicht. Genau hier setzt die Auslandsreise-Krankenversicherung der Karte an.
Häufig gestellte Fragen
Muss ich die Reise mit der Karte bezahlen, damit die Versicherung greift?
In der Regel ja. Die Reiseversicherungen greifen nur, wenn du die Reise mit der Karte bezahlt hast. Für den Gepäckschutz muss die Reise sogar vollständig mit der Karte oder mit Membership Rewards Punkten bezahlt sein.
Wie hoch ist die Reiserücktrittsversicherung bei Platinum Card und Gold Card?
Die Platinum Card versichert bis zu 6.000 € pro Person und Reise, die Gold Card bis zu 5.000 €. Bei beiden Karten gilt ein Selbstbehalt von 10 %, bei 4.000 € Stornokosten also 400 €.
Sind Familienangehörige mitversichert?
Ja. Bei der Platinum Card sind Zusatzkarteninhaber:innen, Partner:in sowie Kinder und Enkel bis 25 Jahre mitversichert. Bei der Gold Card sind es Zusatzkarteninhaber:innen, Partner:in und Kinder bis 18 Jahre.
Was zahlt die Versicherung bei Gepäckverspätung?
Die Reisekomfort-Versicherung der Platinum Card zahlt ab 4 Stunden Verspätung bis zu 400 € pro Person. Ab 48 Stunden kommen weitere 400 € für Kleidung und Hygieneartikel hinzu, zusammen bis zu 800 €.
Was passiert mit dem Schutz, wenn ich die Karte kündige?
Der Versicherungsschutz endet mit dem Kartenvertrag. Das gilt auch für bereits gebuchte Reisen. Wer kündigen möchte, sollte deshalb warten, bis alle bezahlten Reisen abgeschlossen sind.
Kann ich die Leistungen mehrerer Karten kombinieren?
Nein. Pro Versicherungsfall kannst du nur die Leistung einer Karte in Anspruch nehmen. Wer Gold Card und Platinum Card besitzt, erhält beim Reiserücktritt also maximal 6.000 € pro Person, nicht 11.000 €.
Wo melde ich einen Schaden?
Online bei Europ Assistance über die Schadenfall-Seite von American Express, wo du Belege hochladen kannst. Telefonisch erreichst du das Team unter 0800 800-2424, aus dem Ausland unter +49 69 9797-2424.
Wie lange darf eine Reise mit Kreditkarten-Reiseversicherung dauern?
Die maximale Reisedauer je Reise steht in den Versicherungsbedingungen deiner Karte. Prüfe sie vor längeren Aufenthalten. Liegt deine Reise darüber, schließt du für diese Zeit eine separate Langzeit-Auslandskrankenversicherung ab.
Haben Kreditkarten ohne Kartenentgelt eine Reiseversicherung?
Das hängt von der einzelnen Karte ab. Entscheidend sind die Versicherungsbedingungen: welche Bausteine enthalten sind, wie hoch die Summe ist und ob du die Reise mit der Karte bezahlen musst. Die Platinum Card und die Gold Card enthalten unter anderem Reiserücktritt, Auslandsreise-Krankenversicherung und Reisegepäck-Versicherung.