Das Wichtigste im Überblick
Themen in diesem Artikel:
- Definition des Entgelts: Banken berechnen zwischen 1 und 3 Prozent vom Umsatz, sobald du die Karte außerhalb des Euro-Raums einsetzt.
- Vier Kostenarten trennen: Auslandseinsatzentgelt, Fremdwährungsentgelt, Abhebeentgelt und Automatenentgelt sind vier verschiedene Posten.
- Regel für die Eurozone: Für Euro-Zahlungen innerhalb der EU darf dir kein zusätzliches Auslandsentgelt berechnet werden.
- Werte großer Banken 2026: Die Sätze reichen von 1,75 Prozent bis 2,20 Prozent, dazu kommen Aufschläge beim Wechselkurs.
- Ablauf einer Zahlung: Vom Terminal bis zur Abrechnung durchläuft dein Betrag vier Stationen mit je eigenen Kosten.
- Passende Karte erkennen: Drei Stichworte im Preisverzeichnis zeigen dir in zwei Minuten, was deine Karte im Ausland kostet.
- Fehler trotz guter Karte: Die falsche Währungswahl am Automaten kostet mehr als jedes Bankentgelt zusammen.
- Antworten auf Kernfragen: Kurze Antworten zu Eurozone, Schweden, Bargeld und den Konditionen deiner eigenen Karte.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
American Express Platinum Card

American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card aus Metall

American Express Gold Card aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card Rosé aus Metall

American Express Gold Card Rosé aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Was das Auslandseinsatzentgelt genau ist
Das Auslandseinsatzentgelt ist ein Entgelt deines kartenausgebenden Instituts. Es fällt an, wenn du die Karte außerhalb des Inlands oder außerhalb des Euro-Raums einsetzt. Der Name sagt es: Es geht um den Einsatz im Ausland, nicht zwingend um einen Währungstausch. Einige Anbieter verzichten auf diese Position und bieten eine Kreditkarte ohne Auslandsentgelt speziell für den Einsatz auf Reisen an. Ein bekanntes Beispiel für die Erhebung dieser Gebühr ist die Amazon Visa im Ausland, die dafür eigene Konditionen vorsieht.
Das ist der Punkt, an dem die meisten Beschreibungen ungenau werden. Hinter dem Entgelt steht der Aufwand der Bank für die grenzüberschreitende Abwicklung. Deine Zahlung läuft über ein internationales Kartensystem, wird autorisiert, verrechnet und in einem separaten Clearing-Lauf ausgeglichen. Diesen Aufwand geben Banken als Prozentsatz weiter. Auf der Gegenseite entstehen für Händler ebenfalls Gebühren, wie der Überblick zu den Kosten der Kreditkartenakzeptanz zeigt.
Warum es auch ohne Währungstausch anfallen kann
Zahlst du in einem Land außerhalb des Europäischen Wirtschaftsraums in Euro, findet keine Umrechnung statt. Trotzdem sehen einige Preisverzeichnisse hier ein Entgelt vor. Der Grund liegt in der Abwicklung, nicht in der Währung. Auch der Einkauf in einem Online-Shop mit Sitz außerhalb des EWR kann darunter fallen, selbst wenn der Warenkorb in Euro ausgewiesen ist.
Wo die Konditionen wirklich stehen
Der Kartenvertrag nennt den Prozentsatz meist nicht. Er steht im Preis- und Leistungsverzeichnis, einem separaten Dokument mit oft dreißig oder mehr Seiten. Dort findest du die Formulierung unter Stichworten wie Auslandseinsatzentgelt, Auslandseinsatzgebühr oder Währungsumrechnungsentgelt. Banken dürfen diese Dokumente ändern, in der Regel mit Ankündigungsfrist. Ein Blick vor der Reise lohnt sich also auch dann, wenn du die Karte seit Jahren nutzt.
Die übliche Spanne in Deutschland liegt zwischen 1 und 3 Prozent. Der Wert bezieht sich auf den bereits in Euro umgerechneten Umsatz, nicht auf den Betrag in Landeswährung. Karten ohne dieses Entgelt setzen den Satz schlicht auf null. Sie verdienen ihr Geld anders, etwa über Zinsen bei Teilzahlung oder über die Händlerprovision, die bei jeder Kartenzahlung ohnehin fließt. Eine solche Kreditkarte ohne Auslandsgebühren ist daher für den Einsatz außerhalb des Euro-Raums konzipiert.
📌 Good to know
Der Prozentsatz gilt pro Transaktion, nicht pro Reise. Zehn kleine Zahlungen kosten dich also genauso viel wie eine große über die gleiche Summe. Beim Bargeldabheben ist das anders, denn dort greifen Mindestbeträge.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Infografik: Fünf Entgelte im Ausland — und wer sie kassiert
Vier davon lassen sich durch die Kartenwahl vermeiden. Das teuerste vermeidet man an der Kasse.
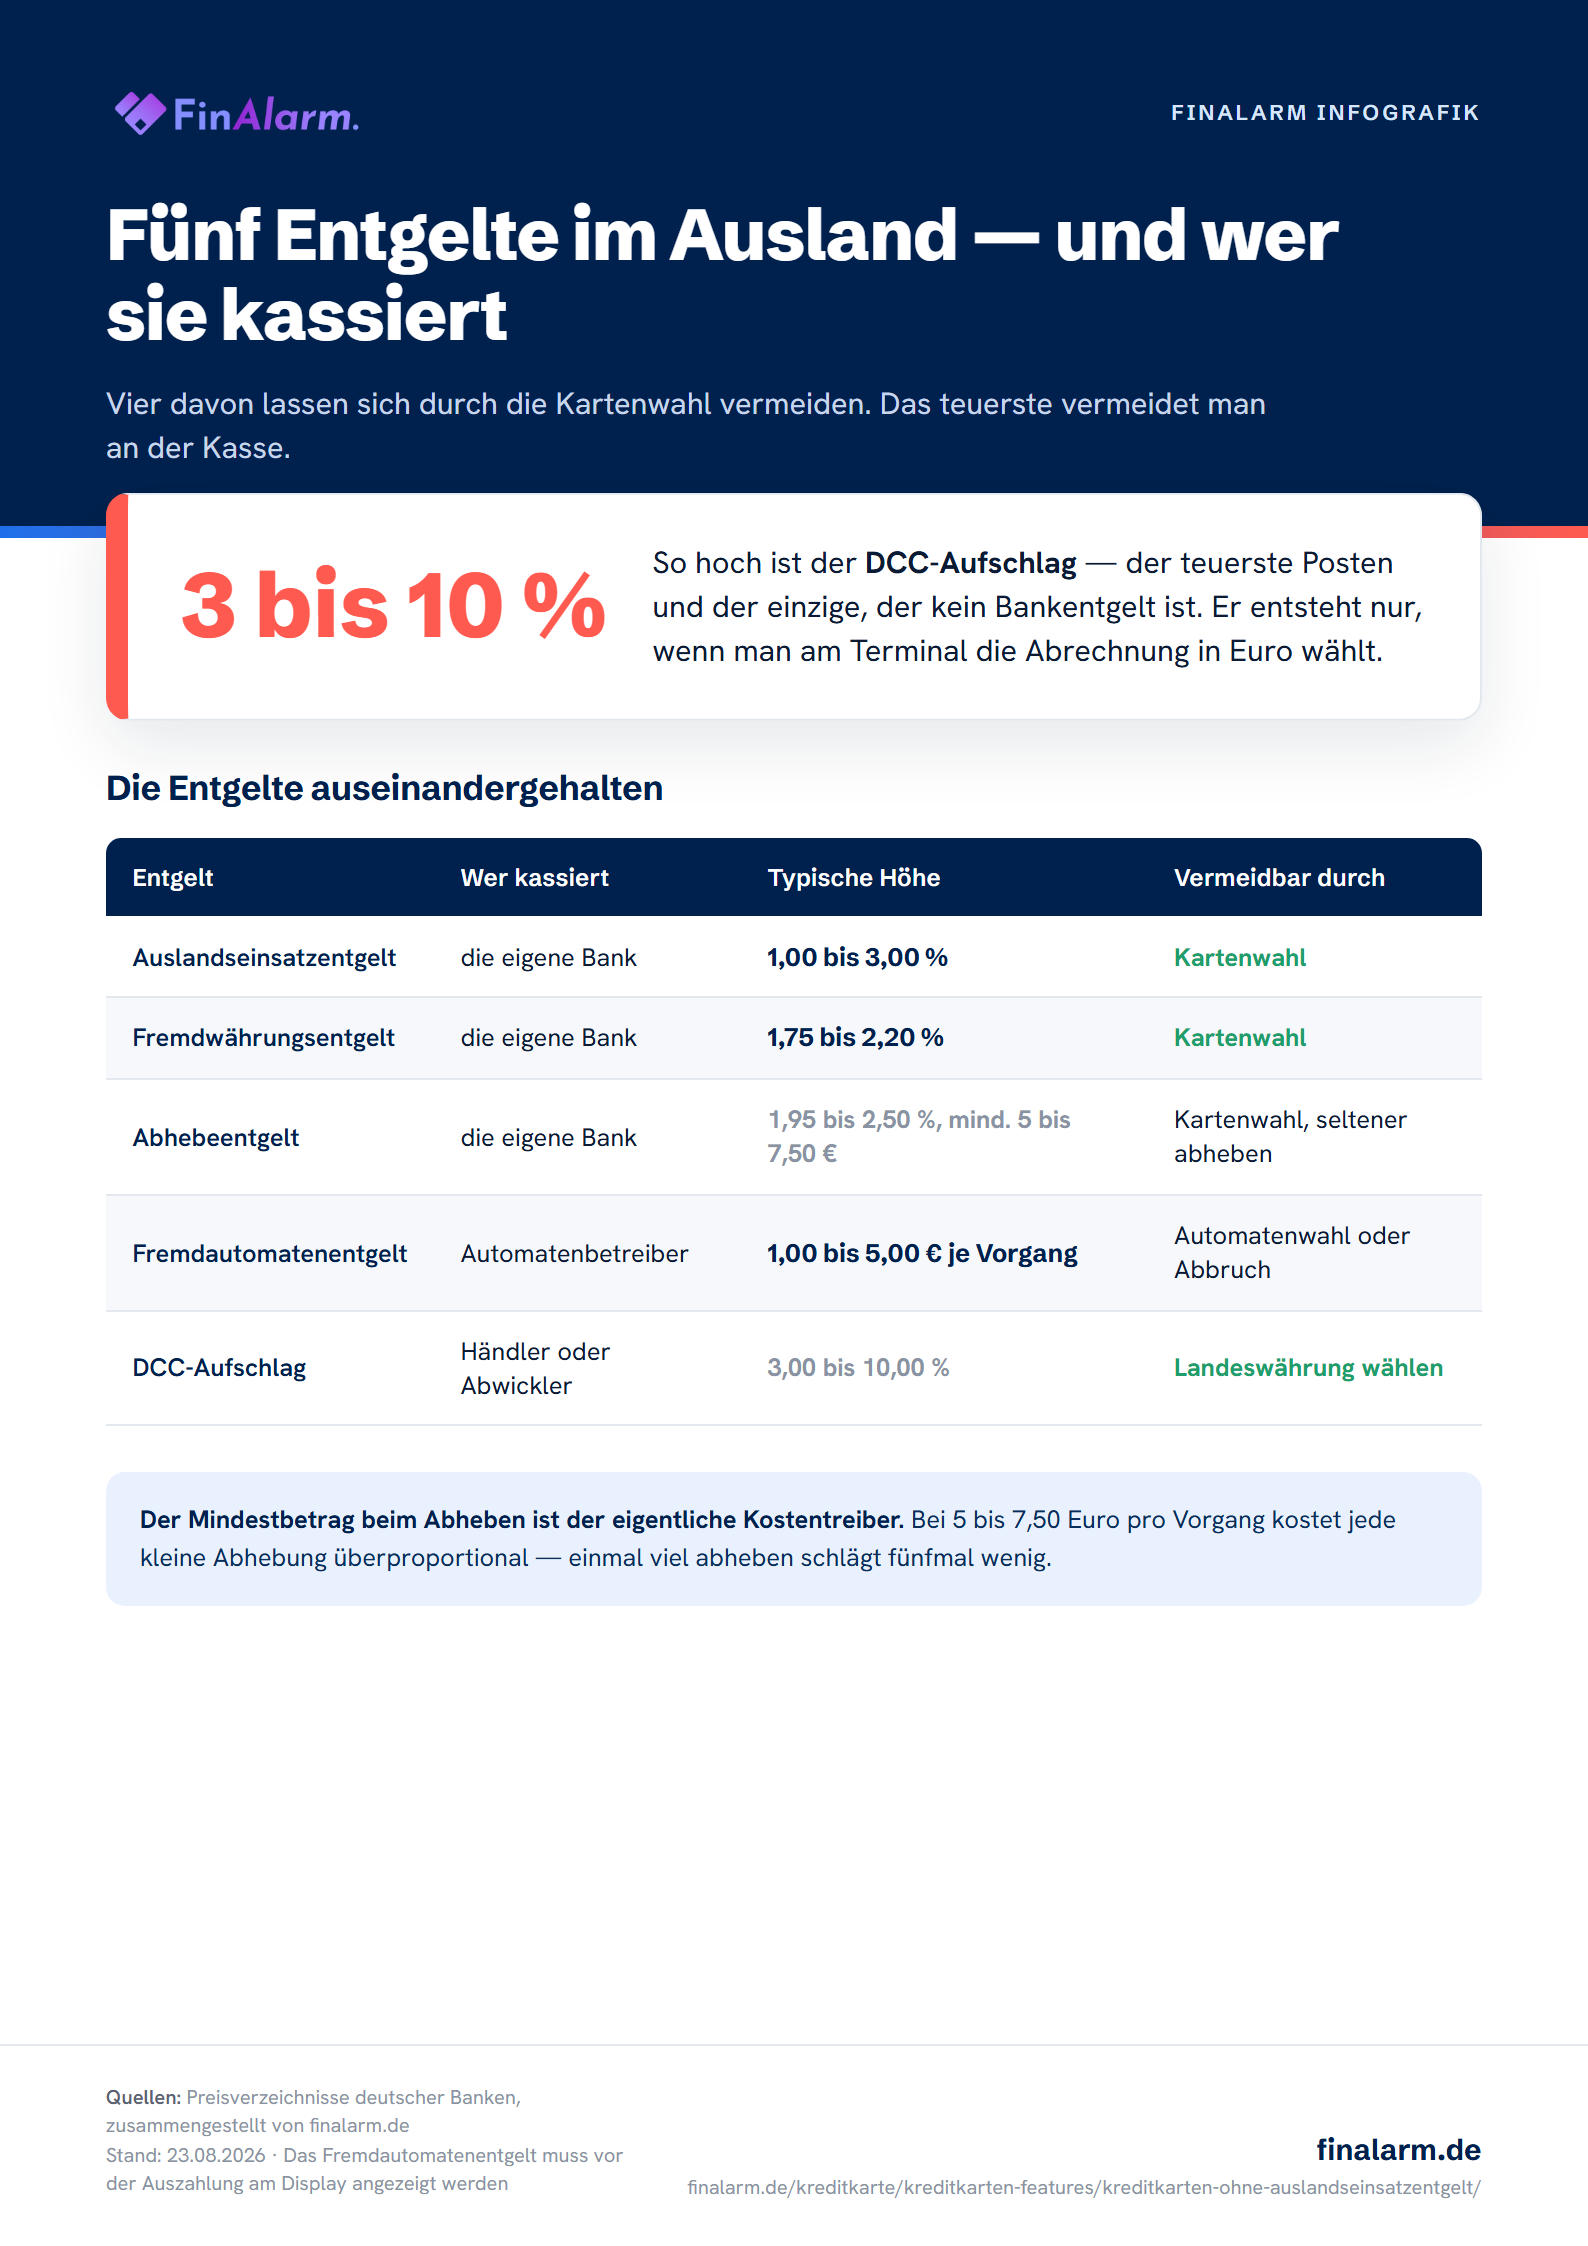
Auslandseinsatzentgelt, Fremdwährungsentgelt, Abhebeentgelt und DCC unterscheiden
Vier Posten werden regelmäßig verwechselt. Sie können sich bei einer einzigen Bargeldabhebung addieren. Wer sie auseinanderhält, erkennt sofort, welche Karte für welchen Zweck taugt.
Fremdwährungsentgelt
Dieses Entgelt hängt allein am Umtausch. Es fällt an, wenn deine in Euro geführte Karte in einer anderen Währung belastet wird. Kein Umtausch, kein Entgelt. Damit ist es enger gefasst als das Auslandseinsatzentgelt, das auch reine Euro-Umsätze außerhalb des EWR erfassen kann. In der Praxis nutzen viele Institute beide Begriffe für dieselbe Position.
Abhebeentgelt
Der Bargeldbezug ist eine eigene Dienstleistung mit eigenem Preis. Üblich sind 2 bis 3 Prozent der Auszahlung, dazu ein Mindestbetrag von meist 4,00 bis 7,50 Euro. Der Mindestbetrag ist der Grund, warum kleine Abhebungen so teuer werden. Wer 30 Euro zieht und 7,50 Euro Mindestentgelt zahlt, verliert ein Viertel der Summe.
Fremdautomatenentgelt
Dieses Entgelt kommt nicht von deiner Bank, sondern vom Betreiber des Automaten vor Ort. Es liegt meist zwischen 1 und 5 Euro und muss dir vor der Auszahlung am Display angezeigt werden. Du kannst an dieser Stelle abbrechen. Auch eine vollständig entgeltfreie Karte schützt dich hier nicht, denn der Betreiber kennt deine Konditionen nicht.
Dynamic Currency Conversion
DCC ist kein Bankentgelt, sondern ein Kursaufschlag. Das Terminal erkennt, dass deine Karte in Euro geführt wird, und bietet dir die Sofortumrechnung an. Der Kurs stammt dann vom Händler oder seinem Abwickler, nicht von deiner Bank. Der Aufschlag liegt typischerweise zwischen 3 und 10 Prozent. Der Händler erhält dafür eine Provision, weshalb die Euro-Option auf dem Display gern groß und grün gestaltet ist.
| Kostenart | Wer kassiert | Typische Höhe | Vermeidbar durch |
|---|---|---|---|
| Auslandseinsatzentgelt | deine Bank | 1,00 – 3,00 % | Kartenwahl |
| Fremdwährungsentgelt | deine Bank | 1,75 – 2,20 % | Kartenwahl |
| Abhebeentgelt | deine Bank | 1,95 – 2,50 %, mind. 5,00 – 7,50 € | Kartenwahl, seltener abheben |
| Fremdautomatenentgelt | Automatenbetreiber | 1,00 – 5,00 € je Vorgang | Automatenwahl, Abbruch |
| DCC-Aufschlag | Händler bzw. Abwickler | 3,00 – 10,00 % | Landeswährung wählen |
Eurozone: Warum hier kein Entgelt anfallen darf
Innerhalb der Eurozone darf dir für eine Euro-Zahlung kein zusätzliches Auslandsentgelt berechnet werden. Das ist keine Kulanz der Banken, sondern europäisches Recht.
Die rechtliche Grundlage
Die EU-Verordnung 924/2009 legt fest, dass grenzüberschreitende Zahlungen in Euro innerhalb der Union nicht mehr kosten dürfen als vergleichbare Inlandszahlungen in Euro. Ein Kaffee in Lissabon wird also behandelt wie ein Kaffee in Leipzig. Die Novelle durch die Verordnung (EU) 2019/518 hat diesen Grundsatz erweitert und eine Transparenzpflicht ergänzt: Banken müssen den Aufschlag auf den Referenzkurs der Europäischen Zentralbank in Prozent ausweisen. Vorher versteckte sich dieser Aufschlag oft im Kurs selbst.
Wo die Regel endet
Die Vorschrift schützt Euro-Zahlungen. Sie schützt nicht jede Zahlung innerhalb der EU. Genau hier entsteht das häufigste Missverständnis. Zahlst du in Schweden in Kronen, in Polen in Zloty, in Tschechien in tschechischen Kronen oder in Dänemark in dänischen Kronen, liegt eine Fremdwährungstransaktion vor. Das Entgelt ist dann zulässig, obwohl du dich innerhalb der EU bewegst.
Ebenfalls unberührt bleiben Abhebeentgelte. Sie sind rechtlich das Entgelt für eine Bargeldauszahlung und nicht das Entgelt für eine grenzüberschreitende Zahlung. Deine Bank darf sie in Madrid genauso berechnen wie in München, solange sie inländisch nicht günstiger sind. Auch das Entgelt des Automatenbetreibers fällt nicht unter die Verordnung.
Was dir die Transparenzpflicht bringt
Seit der Novelle musst du nicht mehr raten, wie teuer eine Umrechnung war. Banken sind verpflichtet, den Aufschlag auf den Referenzkurs der Europäischen Zentralbank als Prozentwert anzugeben. In der Praxis findest du diese Angabe im Online-Banking bei der jeweiligen Buchung oder in einer Benachrichtigung nach der ersten Fremdwährungszahlung eines Aufenthalts. Damit lassen sich zwei Karten erstmals sauber vergleichen, denn vorher verschwand die Marge im Kurs und war für Kunden praktisch unsichtbar. Nutze diese Angabe als Prüfgröße: Liegt der ausgewiesene Aufschlag deutlich über einem Prozent, arbeitet deine Bank mit einer eigenen Marge über dem Kurs des Kartensystems. Das ist zulässig, aber ein Grund, die Karte für Reisen zu überdenken.
💡 Tip
Prüfe deine Abrechnung nach einer Reise durch die Eurozone auf Zeilen mit dem Wort Auslandseinsatz. Taucht dort trotz reiner Euro-Umsätze ein Betrag auf, lohnt eine schriftliche Rückfrage bei deiner Bank unter Verweis auf die EU-Preisverordnung.
Was Banken 2026 konkret berechnen
Die Sätze liegen dichter beieinander, als viele erwarten. Der Unterschied zwischen der günstigsten und der teuersten großen Bank beträgt weniger als einen halben Prozentpunkt. Der wirkliche Sprung liegt zwischen Karten mit Entgelt und Karten ohne.
Fremdwährungsentgelt beim Bezahlen im Vergleich (2026)
Bezahlen ist nur die halbe Rechnung
Beim Bargeldbezug kommt ein zweiter Prozentsatz hinzu. Die Commerzbank berechnet 1,95 Prozent mit mindestens 5,98 Euro, die Deutsche Bank 2,50 Prozent mit mindestens 5,75 Euro, die Postbank 2,50 Prozent mit mindestens 5,00 Euro. Sparkassen und Volksbanken liegen bei 2,00 Prozent mit einem Mindestbetrag von 7,50 Euro. Diese Beträge gelten zusätzlich zum Fremdwährungsentgelt, nicht statt seiner. Damit sich diese Unterschiede zwischen den Anbietern überhaupt sinnvoll einordnen lassen, erklärt unser Leitfaden zum Kreditkartenvergleich, worauf es bei einer strukturierten Gegenüberstellung ankommt. Gerade bei Fernreisen ist die Kostenstruktur entscheidend, wie der Ratgeber zur Frage Bargeld oder Kreditkarte in den USA zeigt. Welche Konditionen die einzelnen Modelle bieten, zeigt der Überblick zur Commerzbank Kreditkarte.
Der unsichtbare Aufschlag im Kurs
Neben den ausgewiesenen Entgelten arbeiten klassische Institute mit einer Wechselkursmarge auf den Interbankenkurs. Sie liegt häufig zwischen 1,5 und 2,5 Prozent und taucht auf der Abrechnung nicht als eigene Zeile auf. Die Kartensysteme selbst schlagen auf ihren Referenzkurs höchstens rund 0,5 Prozent auf. Alles darüber stammt vom Herausgeber. Wer die Gesamtkosten einer Karte beurteilen will, sollte deshalb den abgerechneten Eurobetrag mit dem Tageskurs vergleichen, statt nur auf die ausgewiesene Entgeltzeile zu schauen. Ein Rechner für Auslandsgebühren nimmt dir diese Gegenprobe ab.
Debitkarte und Kreditkarte werden unterschiedlich bepreist
Innerhalb desselben Hauses können die Sätze auseinanderfallen. Debitkarten großer Filialbanken liegen mit 1,75 bis 2,20 Prozent häufig über den Kreditkarten derselben Bank, teils weil die Kreditkarte als Premiumprodukt mit Jahresentgelt vermarktet wird. Wer beide Karten besitzt, sollte vor der Reise klären, welche im Ausland günstiger ist. Der Unterschied fällt auf 2.000 Euro Umsatz schnell zweistellig aus. Ebenfalls wichtig: Bei manchen Instituten sind Abhebungen mit der Kreditkarte im Ausland kostenfrei, mit der Debitkarte derselben Bank aber nicht. Die Kombination aus Kartenart und Verwendungszweck entscheidet also stärker über die Kosten als der Name der Bank.
Die Anatomie einer Auslandszahlung Schritt für Schritt
Eine Kartenzahlung in Bangkok oder New York durchläuft vier Stationen. An jeder kann Geld verloren gehen. Der Ablauf erklärt, warum zwei Karten bei identischem Einkauf unterschiedliche Beträge abrechnen.
Station 1: Autorisierung am Terminal
Das Terminal erfasst den Betrag in Landeswährung und fragt beim Herausgeber an, ob die Karte gedeckt ist. Wenn hier die Frage nach der Abrechnungswährung erscheint, entscheidet sich bereits der größte Kostenblock. Landeswährung ist in aller Regel richtig.
Station 2: Umrechnung durch das Kartensystem
Das Kartensystem rechnet den Betrag zum eigenen Referenzkurs in Euro um. Dieser Kurs orientiert sich am Interbankenmarkt und ist der günstigste Kurs, den du als Privatkunde realistisch bekommst. Der systemeigene Aufschlag bleibt unter etwa einem halben Prozent.
Station 3: Entgelt des Herausgebers
Jetzt legt deine Bank ihr Auslandseinsatz- oder Fremdwährungsentgelt auf den bereits umgerechneten Eurobetrag. Bei einer Karte ohne dieses Entgelt endet die Rechnung hier, und du zahlst praktisch den Kurs des Kartensystems.
Station 4: Bargeld-Zuschläge
Beim Abheben kommen Abhebeentgelt und Automatenentgelt oben drauf. Aus einem Bezug von 200 Euro werden so schnell 212 Euro. Details dazu findest du im Beitrag zum Abheben im Ausland.
Was 1.000 Euro Urlaubsumsatz zusätzlich kosten
So findest du eine Karte ohne Auslandseinsatzentgelt
Die Prüfung dauert keine zwei Minuten, wenn du weißt, wonach du suchst. Öffne das Preis- und Leistungsverzeichnis als PDF und nutze die Suchfunktion.
Drei Stichworte, drei Antworten
Suche nacheinander nach den Begriffen Auslandseinsatz, Fremdwährung und Bargeldauszahlung. Der erste Treffer zeigt dir den Satz für Kartenzahlungen, der zweite den Umrechnungsaufschlag, der dritte die Kosten beim Abheben. Steht überall eine Null, ist die Karte wirklich entgeltfrei. Steht bei einem der drei Punkte ein Prozentsatz, weißt du sofort, wofür die Karte taugt und wofür nicht. Neben diesen transaktionsbasierten Kosten ist bei Karten mit Teilzahlungsfunktion auch ein Blick in den Kreditkarten Zinsen im Vergleich für den Sollzins relevant. Diese Kriterien sind besonders für junge Leute im Auslandssemester wichtig, wie der Überblick zu Kreditkarten für Studenten im Ausland zeigt. Eine systematische Übersicht über die verschiedenen Kostenarten bietet der Kreditkarten-Gebühren-Vergleich.
Bezahlen, Abheben im Ausland, Abheben im Inland
Diese drei Fälle werden getrennt bepreist. Viele Karten mit 0 Prozent beim Bezahlen und beim Abheben im Ausland berechnen ausgerechnet in Deutschland ein Fixentgelt, häufig 3,95 Euro je Auszahlung. Für Reisende ist das unerheblich, für den Alltag zu Hause nicht. Umgekehrt gibt es Karten, die im Inland gratis abheben und im Ausland kassieren. Die Frage, welche Kreditkarte zu mir passt, hängt also stark vom eigenen Nutzungsverhalten ab. Eine gängige Variante für die Kostenkontrolle auf Reisen ist die Prepaid-Kreditkarte.
Bedingungen im Kleingedruckten
Einige Karten koppeln die Entgeltfreiheit an Bedingungen. Verbreitet ist der Aktivkundenstatus, der etwa einen monatlichen Geldeingang von 700 Euro voraussetzt. Fällt der Eingang im Reisemonat aus, greift der reguläre Satz. Prüfe außerdem, ob es sich um eine Revolving-Karte handelt. Bei diesen Karten laufen Sollzinsen ab dem Tag der Bargeldabhebung, auch wenn das Abheben selbst nichts kostet. Wer den Betrag sofort vollständig ausgleicht, umgeht das. Die Alternative sind Kreditkarten mit Lastschrift, bei denen der Saldo automatisch vom Girokonto eingezogen wird. Einige wenige Anbieter kehren das Zinsprinzip sogar um und bieten Kreditkarten mit Guthabenzinsen auf dem Kartenkonto an.
Karten mit 0 Prozent beim Bezahlen
Am Markt gibt es 2026 mehrere Karten, die beim Bezahlen in Fremdwährung nichts berechnen. Dazu zählen die Bank Norwegian Visa, die Barclays Visa, die Hanseatic Bank GenialCard, die Deutschland-Kreditkarte Classic beziehungsweise awa7 Visa, die TF Bank Mastercard Gold, die Santander 1plus Visa sowie die DKB Visa Debitkarte für Aktivkunden. Auch Anbieter wie N26 und Trade Republic verzichten beim Bezahlen auf den Aufschlag. Die Unterschiede liegen im Detail bei Bargeld, Jahresentgelt und Zusatzleistungen. Einen breiteren Überblick liefert der Ratgeber zur Kreditkarte im Ausland. Eine Alternative zur direkten Kartenzahlung ist ein Devisenkonto, auf dem Guthaben in Fremdwährung gehalten wird.
Kurze Checkliste vor der Abreise
Notiere dir vor jeder Reise vier Werte: den Satz beim Bezahlen, den Satz beim Abheben, den Mindestbetrag pro Abhebung und die Bedingung für die Entgeltfreiheit. Prüfe zusätzlich das Ablaufdatum der Karte und hinterlege eine zweite Karte eines anderen Kartensystems. Nicht jedes Terminal akzeptiert beide Systeme, gerade in kleineren Betrieben außerhalb Europas. Aktiviere außerdem den Auslandseinsatz, falls deine Bank ihn standardmäßig sperrt, und prüfe das Verfügungslimit. Ein gesperrtes Limit fällt sonst genau dann auf, wenn die Mietwagenstation eine Kaution reservieren will. Diese fünf Minuten Vorbereitung ersparen dir vor Ort Telefonate zur Sperrhotline. Prüfe in diesem Zuge auch, ob eine Haftpflichtversicherung für den Mietwagen in der Kreditkarte enthalten ist.
Typische Fehler, die trotz entgeltfreier Karte Geld kosten
Eine Karte ohne Auslandseinsatzentgelt ist die Grundlage, keine Garantie. Vier Verhaltensmuster machen den Vorteil zunichte.
Am Automaten Euro statt Landeswährung wählen
Das ist der teuerste Fehler überhaupt. Der Aufschlag durch die Sofortumrechnung liegt bei 3 bis 10 Prozent und übersteigt damit jedes Bankentgelt. Die Anzeige wirkt hilfreich, weil sie dir den Eurobetrag sofort zeigt. Genau das ist der Verkaufsmechanismus. Wähle stets die Landeswährung, auch wenn das Terminal die Euro-Option optisch bevorzugt.
Viele kleine Abhebungen
Wo Mindestbeträge gelten, wird jede kleine Auszahlung überproportional teuer. Fünf Abhebungen zu 50 Euro mit einem Mindestentgelt von 5,75 Euro kosten 28,75 Euro. Eine einzige Abhebung über 250 Euro kostet 6,25 Euro. Plane den Bargeldbedarf für mehrere Tage.
Die Karte nach dem Jahresentgelt auswählen
Eine Karte für 0 Euro im Jahr mit 2,20 Prozent Auslandsaufschlag kostet dich bei 3.000 Euro Auslandsumsatz 66 Euro. Eine Karte für 30 Euro Jahresentgelt ohne Aufschlag kostet dich 30 Euro. Die Rechnung dreht sich, sobald du regelmäßig reist. Rechne mit deinem tatsächlichen Auslandsumsatz, nicht mit dem Preisschild auf der Startseite. Die Abwägung zwischen Jahresgebühr und laufenden Kosten ist ein zentraler Punkt im Reisekreditkarten im Vergleich.
Den Automatenbetreiber ignorieren
Das Entgelt des Betreibers erscheint vor der Auszahlung auf dem Display. Du darfst an dieser Stelle abbrechen und einen anderen Automaten suchen. Geräte in Bankfilialen verlangen seltener einen Zuschlag als freistehende Automaten in Flughäfen, Bahnhöfen oder Touristenzonen. Ein paar Meter Fußweg sparen regelmäßig fünf Euro.
Die Bedingung im Reisemonat verfehlen
Karten mit Aktivkundenmodell prüfen jeden Monat neu, ob die Bedingung erfüllt ist. Wer im Juli in Elternzeit geht, das Gehaltskonto wechselt oder den Geldeingang unterschreitet, verliert die Entgeltfreiheit ausgerechnet in der Reisezeit. Die Umstellung erfolgt automatisch und ohne Hinweis auf dem Kontoauszug. Ein Blick auf den Status vor der Buchung genügt, um das zu vermeiden. Wer den Status nicht sicher halten kann, fährt mit einer bedingungslos entgeltfreien Karte besser, selbst wenn sie ein kleines Jahresentgelt kostet. Eine Einordnung dazu liefert der Ratgeber Statusprogramme über American Express.
Wer diese fünf Punkte beachtet und eine Karte ohne Auslandseinsatzentgelt im Portemonnaie hat, zahlt im Ausland praktisch den Kurs des Kartensystems. Das ist der beste Kurs, den Privatkunden erreichen können. Die Abwesenheit von Gebühren ist das Hauptmerkmal für eine günstige Kreditkarte fürs Ausland.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
- Kostenlose Gold Kreditkarten im Vergleich
- Kreditkarte Mietwagen: Vollkasko ohne Selbstbeteiligung
- Bank-Kreditkarten im Vergleich
- Kreditkarten Vergleich 2026: Beste Karten im Test
- FinTech-Kreditkarten im Vergleich
- FinTech-Kreditkarten Vergleich 2026
- Bonus-Kreditkarten 2026: Cashback, Punkte & Meilen im Check
Häufig gestellte Fragen
Was ist das Auslandseinsatzentgelt genau?
Es ist ein Entgelt deiner Bank für den Karteneinsatz außerhalb des Inlands oder des Euro-Raums. Üblich sind 1 bis 3 Prozent vom Umsatz. Es deckt die grenzüberschreitende Abwicklung ab, nicht nur die Währungsumrechnung.
Fällt in Spanien oder Italien ein Auslandseinsatzentgelt an?
Nein. Für Euro-Zahlungen innerhalb der EU darf dir kein zusätzliches Entgelt berechnet werden. Die EU-Preisverordnung stellt grenzüberschreitende Euro-Zahlungen mit Inlandszahlungen gleich. Findest du trotzdem eine Belastung, frage bei deiner Bank nach.
Wo liegt der Unterschied zum Fremdwährungsentgelt?
Das Fremdwährungsentgelt hängt allein am Umtausch und fällt nur bei Zahlungen in fremder Währung an. Das Auslandseinsatzentgelt ist weiter gefasst und kann auch Euro-Umsätze außerhalb des EWR erfassen. Viele Banken nutzen beide Begriffe synonym.
Zahle ich in Schweden oder Polen ein Entgelt, obwohl beide in der EU sind?
Ja, das ist zulässig. Die EU-Regel schützt Zahlungen in Euro. In Schweden zahlst du in Kronen, in Polen in Zloty. Damit liegt eine Fremdwährungstransaktion vor und deine Bank darf ihren Satz berechnen.
Sind Karten ohne Auslandseinsatzentgelt auch beim Abheben entgeltfrei?
Nicht automatisch. Bezahlen und Abheben werden getrennt bepreist. Manche Karten sind beim Bezahlen entgeltfrei, berechnen beim Bargeldbezug aber 2 bis 3 Prozent. Prüfe im Preisverzeichnis beide Positionen einzeln. Die genauen Kosten für das Abheben von Bargeld mit Kreditkarte können dabei stark variieren.
Warum bietet mir der Automat die Abrechnung in Euro an?
Das ist Dynamic Currency Conversion. Der Betreiber setzt dann den Wechselkurs und verdient am Aufschlag von 3 bis 10 Prozent. Wähle stets die Landeswährung, dann rechnet dein Kartensystem zum deutlich besseren Referenzkurs um.
Wo finde ich die Konditionen meiner eigenen Karte?
Im Preis- und Leistungsverzeichnis deiner Bank, nicht im Kartenvertrag. Suche im PDF nach den Stichworten Auslandseinsatz, Fremdwährung und Bargeldauszahlung. Diese drei Treffer zeigen dir alle relevanten Sätze in zwei Minuten. Manche Banken ermöglichen das kostenlose Geldabheben im Ausland unter bestimmten Bedingungen.