Das Wichtigste in Kürze
- Was ist eine Luxus-Kreditkarte?: Erfahre, wie sich Standard-, Premium- und Ultra-Premium-Karten unterscheiden – und ab wann Titan und Diamanten ins Spiel kommen.
- Teuerste Kreditkarten im Vergleich: Vergleiche alle großen Karten von 240 EUR bis 100.000 USD Aufnahmegebühr in einer übersichtlichen Tabelle.
- Jahresentgelte im Überblick: Finde heraus, was Luxus-Kreditkarten wirklich kosten – inklusive versteckter Kosten und Erstattungsmodellen ab 40.000 EUR Umsatz.
- Die legendäre schwarze Kreditkarte: Entdecke, warum die Titan-Karte mit ~10.000 USD Aufnahmegebühr nicht beantragbar ist und welche Leistungen sie bietet.
- Leistungen im Detail: Überblick über Reiseversicherung, Lounge-Zugang (1.200+ Standorte), Concierge und Elite-Hotelstatus bei Hilton und Marriott.
- Voraussetzungen und Zugang: Lerne, welche Bonität, welches Einkommen und welche Ausgabenhistorie du für die jeweilige Karte brauchst.
- Häufige Fragen: Antworten auf die wichtigsten Fragen rund um Kosten, Zugang und Leistungen exklusiver Kreditkarten.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
Was ist eine Luxus-Kreditkarte? Definition und Abgrenzung
Eine Luxus-Kreditkarte ist weit mehr als ein Zahlungsmittel. Sie ist ein Zugang zu einem Ökosystem aus Reiseprivilegien, persönlichem Service und exklusiven Leistungen – und oft genug auch ein Statussymbol. Jahresentgelte beginnen bei rund 50 EUR für Einstiegsprodukte im Premiumsegment und reichen bis in den vierstelligen Bereich. Die teuersten Exemplare weltweit verlangen sogar sechsstellige Aufnahmegebühren. Im gehobenen Kundensegment bieten Banken oft spezielle Karten an, wie etwa die Visa Karten im Private Banking.
Grundsätzlich lassen sich drei Stufen unterscheiden:
- Standard-Kreditkarten bieten die reine Zahlungsfunktion, teils mit kleinen Extras wie Reiserücktrittsversicherung oder Rückvergütung. Jahresentgelte liegen oft unter 50 EUR oder entfallen ganz.
- Premium-Kreditkarten – etwa im Bereich 240 bis 720 EUR Jahresentgelt – sind beantragbar. Voraussetzung ist eine gute bis ausgezeichnete Bonität, teils auch ein Mindestjahreseinkommen. Sie bieten umfangreiche Reiseversicherungspakete, Lounge-Zugang, Concierge-Service und Prämienprogramme.
- Ultra-Premium- oder Luxus-Kreditkarten sind nicht beantragbar. Du bekommst sie nur, wenn der Anbieter dich persönlich einlädt – und das passiert erst nach einer nachgewiesenen, langjährigen Ausgabenhistorie im sechsstelligen Bereich.
Die typischen Merkmale einer Premium- oder Luxus-Kreditkarte im Überblick:
- Umfassende Reiseversicherungspakete (Auslandsreise-Krankenversicherung, Reiserücktritt, Gepäckversicherung, Reiseunfallversicherung)
- Zugang zu hunderten oder tausenden Airport-Lounges weltweit
- Persönlicher Concierge-Service, oft rund um die Uhr erreichbar
- Hohe oder flexible Kreditrahmen
- Prämienprogramme für Flüge, Upgrades und Prämien
- Häufig gebührenfreie Auslandszahlungen ohne Fremdwährungsaufschlag
Das Kartenmaterial selbst ist dabei längst zum Statussymbol geworden. Während Standardkarten aus Plastik bestehen, setzen Premium-Produkte auf Metall. Wirklich exklusive Karten gehen noch weiter: Die bekannteste schwarze Luxus-Kreditkarte besteht aus Titan. Eine russische Nischenproduktion geht sogar noch weiter – sie kombiniert Gold mit echten Diamanten. Das Gewicht einer solchen Karte in der Hand ist buchstäblich spürbar anders.
Für wen lohnt sich das? Primär für drei Zielgruppen: Vielreisende, die regelmäßig Lounges nutzen und Reiseversicherungen brauchen; Geschäftsleute mit hohem Kartenumsatz, die von Prämienprogrammen profitieren; und High-Net-Worth-Individuals, für die der Zugang zu exklusiven Services und das Statussignal der Karte selbst im Vordergrund stehen. Wer hingegen selten reist und einen niedrigen Kartenumsatz hat, wird die Jahresentgelt kaum durch Leistungen ausgleichen können. Welche Angebote für diese Profile existieren, zeigt ein Kreditkarten-Vergleich für jeden Nutzertyp.
📌 Good to know
Versicherungsleistungen bei Premium-Kreditkarten sind oft an Bedingungen geknüpft – zum Beispiel, dass du die Reise mit der Karte bezahlt hast. Lies die Versicherungsbedingungen sorgfältig, bevor du dich auf den Schutz verlässt. Spezialisierte Einzelversicherungen können in manchen Fällen umfassender sein. Welche Leistungen die einzelnen Pakete umfassen, zeigt ein Kreditkarten-Versicherungen im Vergleich 2026. Ob sich eine separate Police lohnt, lässt sich über einen allgemeinen Versicherungsvergleich klären.
Infografik: Was Luxuskarten kosten
Vom Einstieg ins Premiumsegment bis zur Karte, die man nicht beantragen kann.
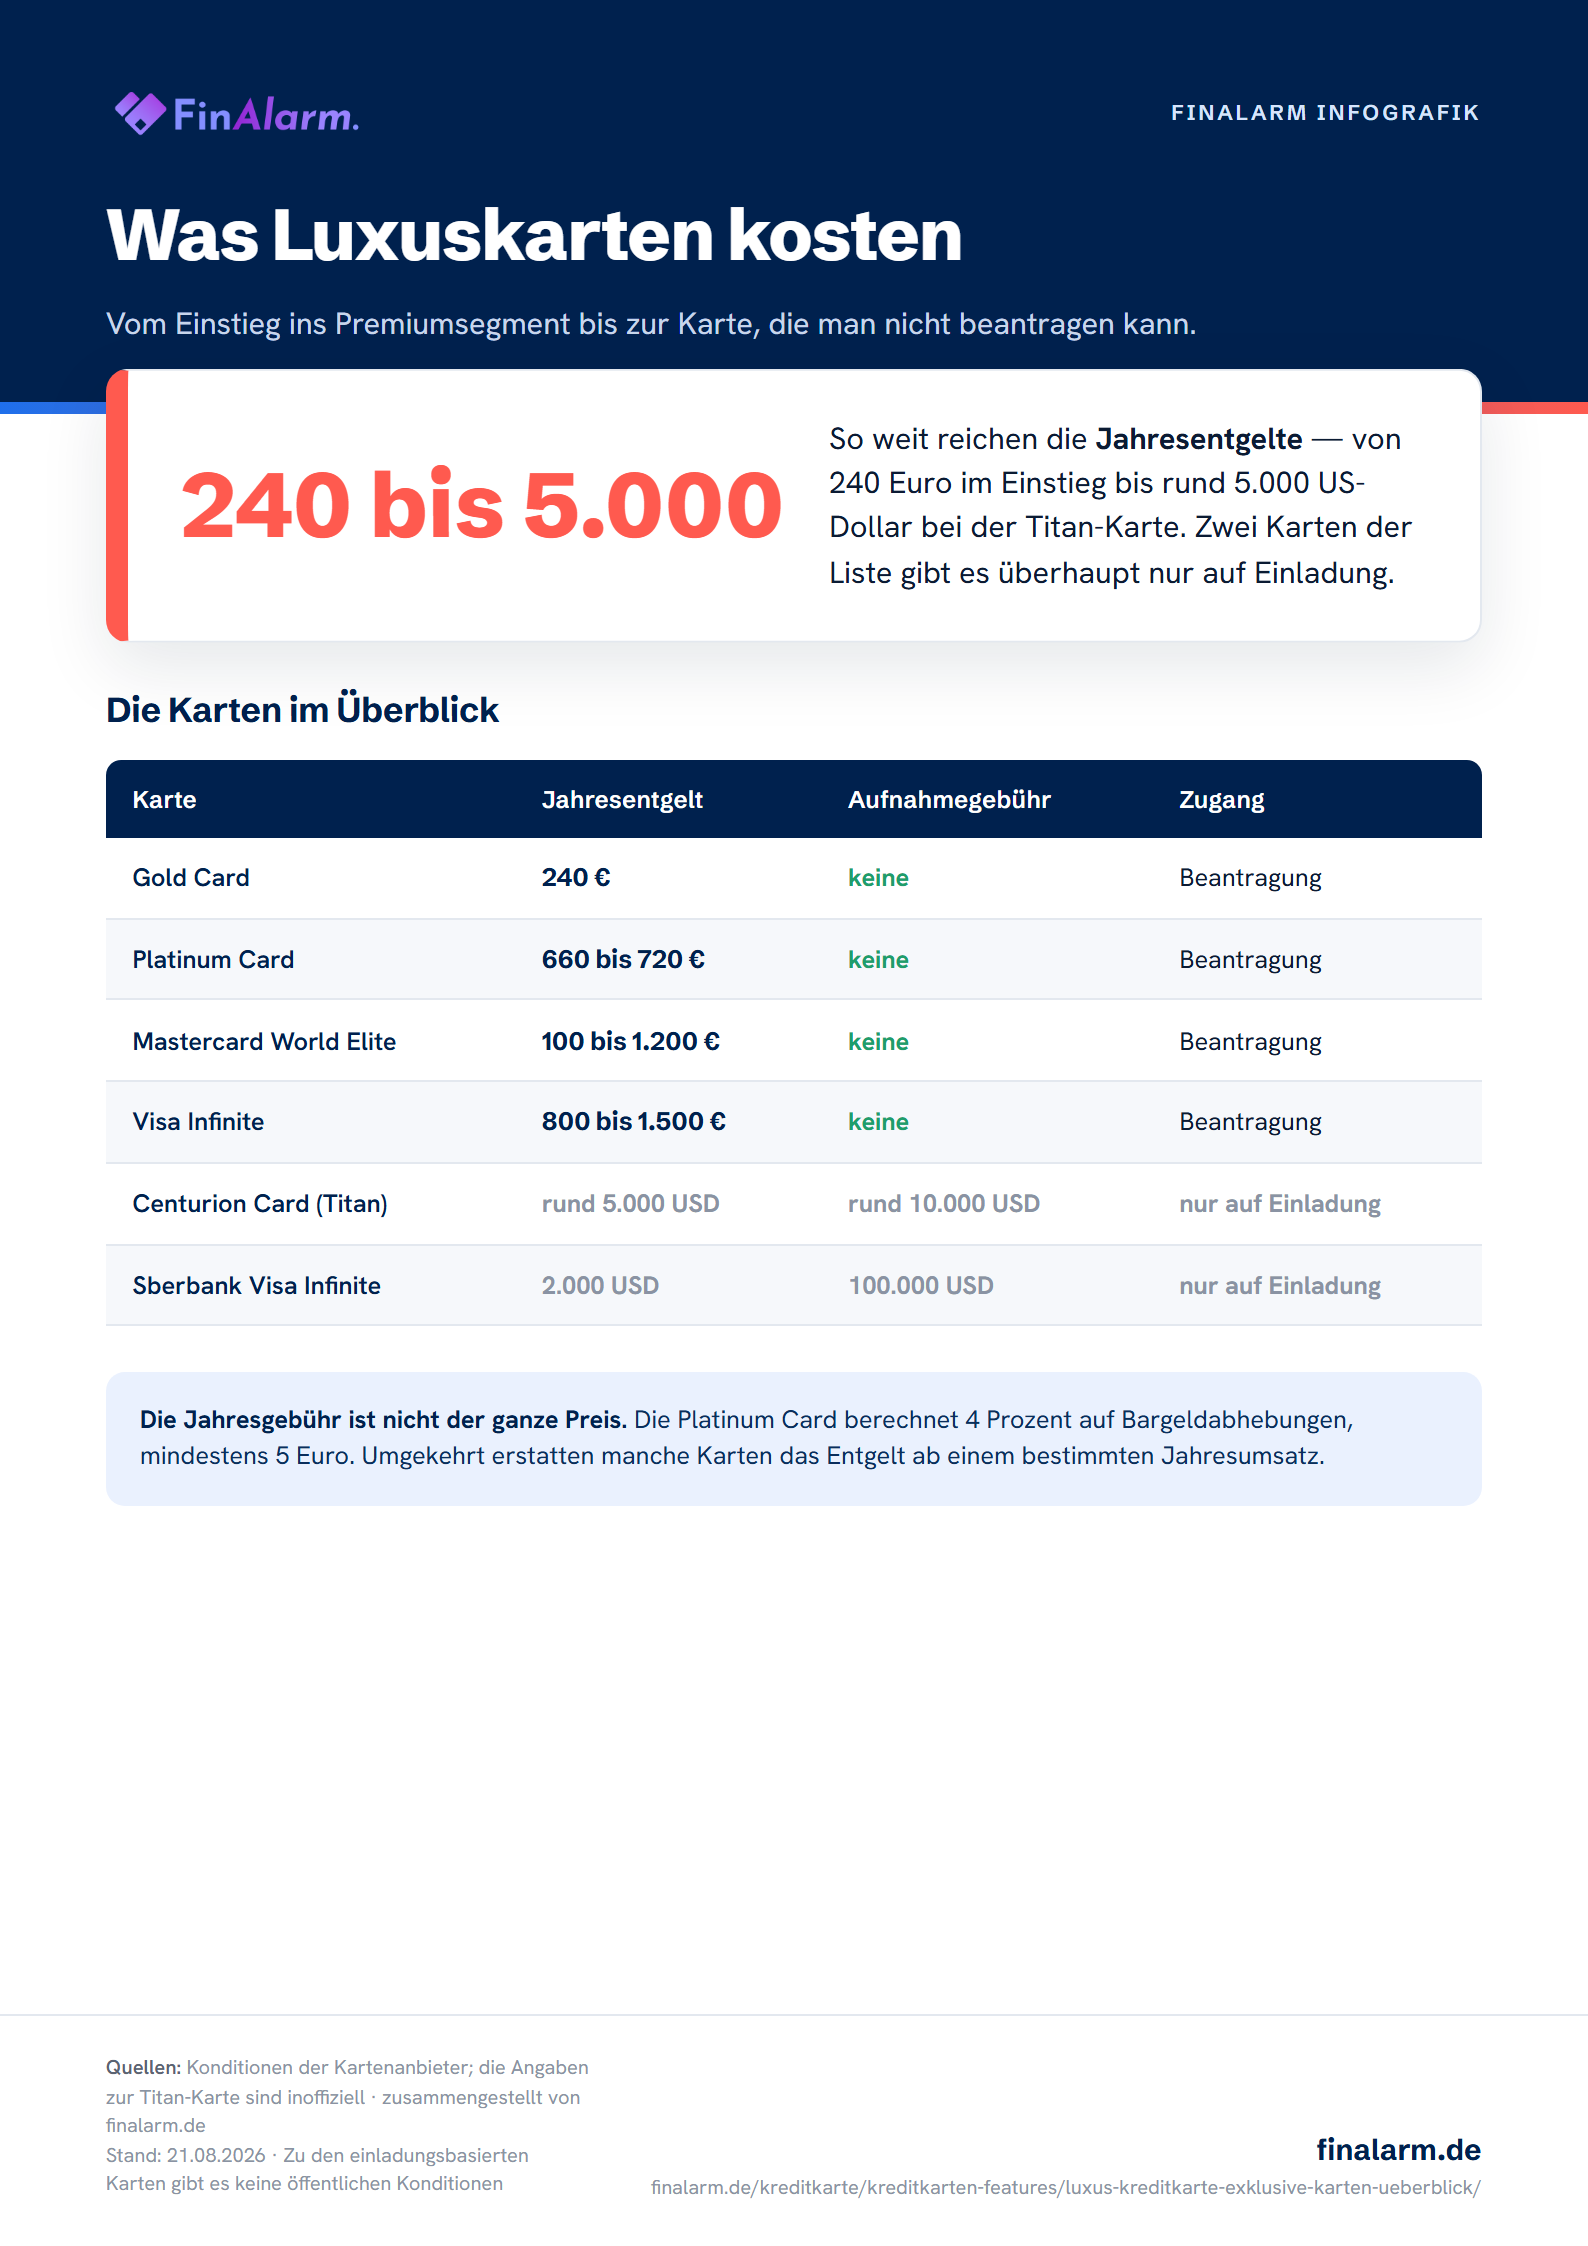
Die teuersten Kreditkarten der Welt im Vergleich
Wenn du dir einen schnellen Überblick über die wichtigsten Luxus- und Premium-Kreditkarten verschaffen willst, hilft ein direkter Vergleich. Die Unterschiede sind enorm – zwischen 240 EUR Jahresentgelt und 100.000 USD Aufnahmegebühr liegen Welten.
| Karte | Jahresentgelt | Aufnahmegebühr | Zugang | Limit | Material | Concierge | Lounge |
|---|---|---|---|---|---|---|---|
| Centurion Card (Titan) | ~5.000 USD | ~10.000 USD | Einladung | Ohne festes Limit | Titan | Ja (personalisiert) | Ja |
| Platinum Card | 660–720 EUR | Keine | Beantragung | Hoch | Plastik/Metall | Ja | Ja (1.200+) |
| Gold Card | 240 EUR | Keine | Beantragung | Standard | Plastik | Eingeschränkt | Nein |
| Visa Infinite | 800–1.500 EUR | Keine | Beantragung | Hoch | Metall | Ja | Ja |
| Mastercard World Elite | 100–1.200 EUR | Keine | Beantragung | Hoch | Metall | Ja | Ja |
| Sberbank Visa Infinite | 2.000 USD | 100.000 USD | Einladung | Begrenzt | Gold/Diamanten | k. A. | k. A. |
Was fällt sofort auf? Die beiden einladungsbasierten Karten – die Titan-Karte und die russische Sberbank-Karte – dominieren die Kostenskala. Die Sberbank Visa Infinite verlangt mit 100.000 USD die höchste Aufnahmegebühr weltweit. Sie ist buchstäblich aus Gold gefertigt und mit echten Diamanten besetzt. Zugang haben nur die 100 reichsten Kunden der Sberbank – eine Exklusivität, die kaum zu überbieten ist.
Die Titan-Karte liegt mit rund 10.000 USD Aufnahmegebühr und 5.000 USD Jahresentgelt ebenfalls im absoluten Spitzensegment. Wichtig: Diese Zahlen sind inoffiziell. Der Anbieter kommuniziert keine öffentlichen Preise. Je nach Quelle variieren die Angaben zwischen 4.000 EUR und 10.000 USD für die Aufnahmegebühr. Der USD-Wert von 10.000 gilt dabei als der am häufigsten genannte Richtwert.
Im beantragbaren Segment zeigt sich eine große Bandbreite. Die Mastercard World Elite gibt es je nach ausgebender Bank ab rund 100 EUR – das ist eher das Einstiegssegment. Premium-Varianten kosten bis zu 1.200 EUR pro Jahr. Die Visa Infinite liegt zwischen 800 und 1.500 EUR, je nach Partnerbank. Beide Netzwerke geben ihre Karten nicht direkt aus – du bekommst sie immer über eine Partnerbank.
Die Gold Card mit 240 EUR Jahresentgelt ist der günstigste Einstieg ins Premiumsegment. Sie bietet bereits solide Zusatzleistungen, ist aber in Sachen Lounge-Zugang und Concierge-Service deutlich eingeschränkter als die teureren Varianten. Wie die Karte im Einzelnen ausgestaltet ist, zeigt die Kartenseite Leistungsumfang der Gold Card von American Express.
Jahresentgelte im Überblick: Was kosten Luxus-Kreditkarten wirklich?
Die Jahresentgelt ist das offensichtlichste Kostenmerkmal – aber nicht das einzige. Wer eine Luxus-Kreditkarte wählt, sollte auch Aufnahmegebühren, Transaktionskosten und versteckte Gebühren im Blick haben. Das folgende Balkendiagramm zeigt die Jahresentgelte der wichtigsten Karten auf einen Blick. Ein umfassender Kreditkarten-Gebührenvergleich berücksichtigt darüber hinaus auch Kosten für Auslandseinsatz oder Bargeldabhebungen.
Jahresentgelte im Vergleich (EUR / USD)
Das Diagramm macht deutlich: Die Centurion Card ist in einer eigenen Liga. Mit rund 5.000 USD Jahresentgelt kostet sie mehr als dreimal so viel wie die teuerste Visa Infinite – und das ist nur die laufende Gebühr, ohne die einmalige Aufnahmegebühr von rund 10.000 USD.
Bei der Platinum Card gibt es eine interessante Diskrepanz: Manche Quellen nennen 660 EUR, andere 720 EUR Jahresentgelt. Das kann auf eine Preiserhöhung zurückzuführen sein oder auf unterschiedliche Kartenvarianten. Wenn du die Karte beantragst, solltest du die aktuell gültigen Konditionen direkt beim Anbieter prüfen.
Wann lohnt sich die Jahresentgelt überhaupt? Eine Faustregel: Bei manchen Karten wird die Jahresentgelt erstattet, wenn du einen bestimmten Jahresumsatz erreichst. Ein Beispiel aus der Praxis: Bei einer Karte mit 150 EUR Jahresentgelt kann diese ab einem Kartenumsatz von 40.000 EUR im Jahr vollständig erstattet werden. Das klingt viel, ist aber für Selbstständige oder Vielreisende, die alle Ausgaben über die Karte laufen lassen, durchaus realistisch. Für diese Zielgruppe ist oft auch eine Kreditkarte ohne Auslandsentgelt ein entscheidendes Kriterium. Rechtlich ist zudem relevant, ob sich die anteilige Kreditkarten-Jahresgebühr bei Kündigung zurückholen lässt.
Versteckte Kosten solltest du ebenfalls im Blick haben. Die Platinum Card erhebt beispielsweise 4 % auf Bargeldabhebungen, mindestens jedoch 5 EUR pro Transaktion. Wer regelmäßig Bargeld abhebt, zahlt damit deutlich mehr als die reine Jahresentgelt suggeriert. Fremdwährungsgebühren entfallen bei vielen Premium-Karten – aber auch das ist kein universeller Standard. Prüfe die Bedingungen deiner konkreten Karte.
💡 Tip
Rechne die Jahresentgelt gegen die Leistungen, die du tatsächlich nutzt. Ein Lounge-Besuch kostet am Schalter oft 30–50 EUR. Wer zehnmal im Jahr eine Lounge nutzt, hat die Jahresentgelt einer 400-EUR-Karte allein damit schon fast ausgeglichen. Ein systematischer Kreditkarte Rechner 2026 kann dabei helfen, die individuellen Vorteile und Kosten gegenüberzustellen. Wer auf solche Zusatzleistungen verzichten kann, für den ist eine günstige Kreditkarte mit niedriger Jahresgebühr eine Option.
Die Mastercard World Elite zeigt eine besonders große Gebührenspanne: von 100 EUR bis 1.200 EUR pro Jahr. Das liegt daran, dass Mastercard selbst keine Karten ausgibt. Jede Partnerbank setzt eigene Konditionen. Ein Einstiegsprodukt im World-Elite-Segment für 100 EUR bietet entsprechend weniger Leistungen als eine Premium-Variante für 1.200 EUR. Hier lohnt sich ein genauer Blick auf das konkrete Produkt der jeweiligen Bank.
Die Centurion Card: Die legendäre schwarze Kreditkarte
Keine Kreditkarte der Welt ist so sehr mit Mythos aufgeladen wie die schwarze Titan-Karte. Sie ist nicht beantragbar. Du kannst sie nicht kaufen. Du bekommst sie nur, wenn der Anbieter dich persönlich einlädt – und das passiert erst, wenn du über Jahre hinweg einen Jahresumsatz von mindestens 250.000 USD auf einer Karte desselben Anbieters nachgewiesen hast. Inoffiziell, versteht sich. Offizielle Kriterien werden nie kommuniziert.
Der Mythos begann in den 1980er Jahren, als Gerüchte kursierten, es gäbe eine schwarze Karte ohne Limit, die nur den Reichsten der Reichen vorbehalten sei. Der Anbieter bestritt das zunächst – und lancierte die Karte 1999 dann tatsächlich. Seitdem ist sie das ultimative Statussymbol im Kreditkartensegment.
Zugang und Voraussetzungen
Der Weg zur Centurion Card führt über eine andere Karte desselben Anbieters – entweder die Platinum Card oder die Gold Card. Wer diese Karte über Jahre mit hohem Umsatz nutzt, kann eine persönliche Einladung erhalten. Ein Antrag ist nicht möglich. Wer fragt, bekommt die Karte nicht. Das ist Teil des Konzepts.
Der inoffiziell genannte Mindest-Jahresumsatz liegt bei 250.000 USD. Manche Quellen sprechen im europäischen Raum von über 500.000 EUR. Da der Anbieter keine Zahlen veröffentlicht, bleibt die genaue Schwelle unklar. Klar ist: Wer nicht regelmäßig sechsstellige Summen über seine Karte laufen lässt, wird keine Einladung erhalten.
Kosten
Die Aufnahmegebühr liegt inoffiziell bei rund 10.000 USD. Manche Quellen nennen für den europäischen Raum Werte zwischen 4.000 EUR und 7.500 EUR. Da keine offiziellen Zahlen existieren, solltest du diese Angaben als Richtwerte verstehen. Die jährliche Gebühr beläuft sich auf rund 5.000 USD – ebenfalls inoffiziell.
Kartenmaterial und Leistungen
Die Karte besteht aus Titan. Das ist kein Marketing-Begriff, sondern buchstäblich das Material. Sie ist schwerer als eine normale Kreditkarte und fühlt sich anders an. Das Zahlungslimit ohne festes Maximum ist ein weiteres Alleinstellungsmerkmal – keine andere beantragbare Karte bietet das in dieser Form.
Der Concierge-Service ist personalisiert und rund um die Uhr erreichbar. Er kann nahezu jede Anfrage bearbeiten: Restaurantreservierungen in ausgebuchten Top-Restaurants, Tickets für ausverkaufte Veranstaltungen, Privatjet-Buchungen, Hotelsuiten auf Abruf. Der Lounge-Zugang ist mindestens so umfangreich wie bei der Platinum Card – plus Zugang zu exklusiven VIP-Bereichen, die anderen Kunden nicht offenstehen.
Dazu kommen Elite-Status bei führenden Hotelketten, bevorzugte Behandlung bei Mietwagen-Partnern, exklusive Reiseprivilegien und ein Netzwerk an persönlichen Ansprechpartnern weltweit. Die Centurion Card ist weniger eine Kreditkarte als ein persönlicher Assistent in Titanform. Ein Beispiel für einen solchen Vorteil ist der GHA DISCOVERY Platinum Status, der Inhabern bestimmter Karten gewährt wird.
Warum veröffentlicht der Anbieter keine offiziellen Zahlen? Das ist Strategie. Exklusivität lebt von Intransparenz. Wer die Konditionen googeln kann, ist nicht die Zielgruppe. Wer eingeladen wird, kennt die Bedingungen bereits – weil er sie mit seinem Concierge besprochen hat.
Leistungen im Detail: Was bieten Premium-Kreditkarten wirklich?
Hinter den Jahresentgelten stecken konkrete Leistungen – aber die Qualität und der Umfang variieren erheblich. Hier ein detaillierter Blick auf die wichtigsten Kategorien.
Reiseversicherungspakete
Alle großen Premium-Kreditkarten bieten umfassende Reiseversicherungspakete. Typisch enthalten sind: Auslandsreise-Krankenversicherung, Reiserücktrittskosten- und Reiseabbruchversicherung, Reisegepäckversicherung und Reiseunfallversicherung. Die Platinum Card bietet zusätzlich eine Reisekomfort-Versicherung, die etwa bei Verspätungen greift. Wie es bei American Express aussieht, fasst der Beitrag American Express und Reisegepäckschutz zusammen.
Wichtig: Diese Versicherungen sind fast immer an Bedingungen geknüpft. Die häufigste Bedingung ist, dass du die Reise mit der jeweiligen Karte bezahlt haben musst. Wer das vergisst und mit einer anderen Karte bucht, verliert den Versicherungsschutz. Lies die Bedingungen – das ist keine Floskel, sondern ein echter Fallstrick. Welche Leistungen genau inkludiert sind, zeigt ein Blick auf den Versicherungsschutz von Gold-Kreditkarten.
Lounge-Zugang
Die Platinum Card bietet Zugang zu über 1.200 Airport-VIP-Lounges weltweit. Das umfasst eigene Lounges des Anbieters sowie Partnernetzwerke wie Priority Pass. Für Vielreisende ist das einer der wertvollsten Vorteile: Statt 30–50 EUR pro Lounge-Besuch am Schalter zu zahlen, ist der Zugang inklusive. Die Einzelheiten dazu führt das Kartenprofil Angaben zur American Express Platinum Card auf.
Die Centurion Card bietet mindestens denselben Zugang, dazu exklusive VIP-Bereiche in ausgewählten Flughäfen. Visa Infinite und Mastercard World Elite bieten ebenfalls Lounge-Zugang – aber über die jeweilige Partnerbank, sodass der genaue Umfang variiert. Für Reisende in die USA ist beispielsweise der Zugang zum Delta Sky Club relevant, der über verschiedene Karten gewährt wird.
Concierge-Service im Vergleich
Der Concierge-Service ist bei allen Premium-Karten vorhanden, aber die Qualität unterscheidet sich deutlich. Die Centurion Card bietet einen personalisierten, 24/7-erreichbaren Concierge, der die Vorlieben und Gewohnheiten des Karteninhabers kennt. Das ist ein echter persönlicher Assistent, kein Call-Center.
Die Platinum Card bietet einen Lifestyle- und Reise-Service, der ebenfalls rund um die Uhr erreichbar ist, aber weniger personalisiert arbeitet. Visa Infinite und World Elite bieten Concierge-Dienste über die jeweilige Partnerbank – Qualität und Umfang hängen stark vom konkreten Anbieter ab.
Hotelstatus und Reiseprivilegien
Wer mit einer Premium-Karte reist, bekommt bei vielen Hotelketten automatisch einen Elite-Status. Das bedeutet: bevorzugter Check-in, Zimmer-Upgrades, spätes Auschecken, Willkommenspräsente. Dieser Status gilt bei führenden Hotelketten wie Hilton, Marriott und Radisson – ohne dass du dafür Nächte sammeln musst. Ein Beispiel dafür beschreibt die Übersicht Statusvorteile bei Marriott mit American Express.
Dazu kommen Privilegien bei Mietwagenpartnern, Zugang zu exklusiven Golfplatz-Arrangements und bei manchen Karten sogar Kreuzfahrtprogramme mit besonderen Konditionen.
Prämienprogramme
Das Prämienprogramm der Karten aus dem Hause des größten Premiumanbieters funktioniert über ein Punkte-System: Du sammelst Punkte für jeden Euro Kartenumsatz und kannst diese gegen Flüge, Upgrades, Hotelübernachtungen oder andere Prämien einlösen. Direktes Rückvergütungs-Angebot gibt es in diesem System nicht. Zum Abgleich lohnt der Beitrag Membership Rewards der American Express Karten.
Mastercard World Elite und Visa Infinite bieten über ihre Partnerbanken teils Rückvergütungs-Modelle an. Das ist für manche Nutzer attraktiver, weil der Wert direkt und transparent ist – kein Punkte-Kalkül, kein Verfallsdatum. Andere Karten setzen hingegen auf komplexe Punktesysteme, wie der Vergleich von Membership Rewards vs. PAYBACK zeigt.
Zusatzleistungen der Gold Card
Die Gold Card mit 240 EUR Jahresentgelt bietet trotz des günstigeren Preises einige interessante Extras: Zugang zu über 2.600 Golfplätzen weltweit über eine vergünstigte Golf Fee Card, exklusive Event-Tickets und eine Fehleinkäufeversicherung. Lounge-Zugang und vollwertiger Concierge-Service sind nicht enthalten – das ist der klare Unterschied zur Platinum Card.
Voraussetzungen und Zugang: Wer bekommt eine Luxus-Kreditkarte?
Der Zugang zu einer Luxus-Kreditkarte hängt von der Karte ab. Es gibt zwei grundlegend verschiedene Wege: das Einladungssystem und die reguläre Beantragung. Beide haben unterschiedliche Voraussetzungen – und unterschiedliche Hürden. Ein bekanntes Beispiel für beide Zugangswege sind die verschiedenen Kreditkarten von American Express.
Das Einladungssystem: Centurion Card und Sberbank Visa Infinite
Die Centurion Card ist das bekannteste Beispiel für ein reines Einladungssystem. Du kannst sie nicht beantragen, nicht kaufen und nicht durch Nachfragen erhalten. Der Anbieter beobachtet die Ausgabenhistorie seiner bestehenden Kunden und lädt gezielt ein. Voraussetzung ist der Vorbesitz einer anderen Karte desselben Anbieters – entweder der Platinum Card oder der Gold Card.
Der inoffiziell genannte Mindest-Jahresumsatz liegt bei 250.000 USD. Im europäischen Raum wird in der Praxis oft ein noch höherer Wert von über 500.000 EUR genannt. Wer diese Schwelle über mehrere Jahre hinweg konstant überschreitet, kann – muss aber nicht – eine Einladung erhalten. Es gibt keine Garantie.
Die Sberbank Visa Infinite ist noch exklusiver: Sie steht nur den 100 reichsten Kunden der russischen Sberbank offen. Auch hier gilt das Einladungsprinzip. Die Aufnahmegebühr von 100.000 USD macht sie zur teuersten Kreditkarte der Welt nach Einstiegskosten.
Beantragung: Visa Infinite und Mastercard World Elite
Visa Infinite und Mastercard World Elite sind beantragbar – aber nicht für jeden. Beide Netzwerke setzen ausgezeichnete Bonität voraus. Für die Visa Infinite wird in der Praxis oft ein Mindestjahreseinkommen von rund 100.000 EUR genannt. Das ist kein offizieller Wert, aber ein realistischer Richtwert für die Zielgruppe dieser Karten.
Die Mastercard World Elite hat kein einheitliches Einkommensminimum, weil die Konditionen von der ausgebenden Bank festgelegt werden. Ausgezeichnete Bonität ist aber in jedem Fall Voraussetzung. Eine negative Schufa-Auskunft oder laufende Zahlungsschwierigkeiten schließen eine Bewerbung aus.
Beantragung: Platinum Card und Gold Card
Die Platinum Card und die Gold Card sind die zugänglichsten Produkte im Premiumsegment. Gute bis ausgezeichnete Bonität ist erforderlich. Ein öffentlich kommuniziertes Mindestjahreseinkommen gibt es nicht – aber in der Praxis werden Antragsteller mit niedrigem Einkommen selten genehmigt, weil die Jahresentgelte von 240 EUR bzw. 660–720 EUR im Verhältnis zum Einkommen stehen müssen.
Die Schufa-Prüfung ist bei allen beantragbaren Karten Standard. Sie hinterlässt eine Anfrage in deiner Schufa-Akte. Wer mehrere Karten gleichzeitig beantragt, riskiert damit eine Verschlechterung seines Schufa-Scores.
Empfehlung: Einstieg ins Premiumsegment
Wer noch keine Premium-Kreditkarte hat und den Einstieg sucht, sollte mit der Gold Card oder einer Mastercard World Elite im Einstiegssegment beginnen. Diese Karten haben überschaubare Jahresentgelte, solide Leistungen und helfen dabei, eine Ausgabenhistorie aufzubauen. Wer langfristig eine höherwertige Karte anstrebt, profitiert davon, früh eine Kundenbeziehung mit dem Anbieter aufzubauen.
Für Selbstständige und Unternehmer sind Visa Infinite und Mastercard World Elite besonders interessant. Beide Karten eignen sich für Geschäftsreisen, bieten umfassende Reiseversicherungen und Concierge-Services, die im Arbeitsalltag echten Mehrwert liefern. Die Jahresentgelt ist in vielen Fällen als Betriebsausgabe absetzbar – das reduziert die tatsächlichen Kosten erheblich.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Wie bekommt man die schwarze Titan-Kreditkarte?
Die schwarze Titan-Karte ist nicht beantragbar. Du bekommst sie nur durch eine persönliche Einladung des Anbieters – typischerweise nach einem nachgewiesenen Jahresumsatz von mindestens 250.000 USD über mehrere Jahre auf einer Karte desselben Anbieters.
Was kostet die teuerste Kreditkarte der Welt?
Nach Aufnahmegebühr ist die Sberbank Visa Infinite mit 100.000 USD die teuerste Kreditkarte weltweit. Die Titan-Karte kostet inoffiziell rund 10.000 USD Aufnahmegebühr plus 5.000 USD Jahresentgelt – alle Angaben sind inoffiziell.
Lohnt sich eine Premium-Kreditkarte für Normalverdiener?
Nur bedingt. Wer selten reist und einen niedrigen Kartenumsatz hat, wird die Jahresentgelt kaum durch Leistungen ausgleichen. Vielreisende mit hohem Umsatz profitieren dagegen deutlich – Lounge-Zugang, Versicherungen und Concierge liefern echten Mehrwert.
Was unterscheidet Visa Infinite von Mastercard World Elite?
Beide sind Premiumsegmente ihrer Netzwerke und werden über Partnerbanken ausgegeben. Konditionen, Gebühren und Leistungen variieren stark je nach Bank. Es gibt keinen einheitlichen Standard – der Vergleich muss auf Ebene der konkreten Bankkarte erfolgen. Ein Bank-Kreditkarten im Vergleich zeigt, wie sich die Angebote der einzelnen Institute unterscheiden. Eine bekannte Karte in diesem Segment ist die American Express Rose Gold Card, die direkt vom Netzwerk ausgegeben wird.
Welche Kreditkarte hat kein Zahlungslimit?
Die Centurion Card gilt als einzige Kreditkarte ohne festes Zahlungslimit. Die Sberbank Visa Infinite hat trotz ihrer extremen Exklusivität kein flexibles Limit. Alle anderen Premium-Karten haben hohe, aber feste Kreditrahmen.
Sind Versicherungsleistungen bei Premium-Kreditkarten vollwertig?
Nicht immer. Versicherungsleistungen sind oft an Bedingungen geknüpft, etwa die Kartenzahlung bei der Buchung. Spezialisierte Einzelversicherungen können umfassender sein. Lies die Versicherungsbedingungen sorgfältig vor der Reise. Besonders bei einer Kreditkarte mit Reiserücktrittsversicherung sind die Details im Kleingedruckten entscheidend.
Gibt es Luxus-Kreditkarten ohne Einladung?
Ja. Die Platinum Card (660–720 EUR/Jahr), Visa Infinite und Mastercard World Elite sind beantragbar. Nur die Centurion Card und die Sberbank Visa Infinite sind ausschließlich über persönliche Einladung erhältlich – ein Antrag ist nicht möglich.