Das Wichtigste in Kürze
- Was es kostet: Warum klassische Karten 1 bis 3 Prozent nehmen.
- Auswahlkriterien: Woran du eine echte 0-Prozent-Karte erkennst.
- Wechselkurs: Wie das Kartennetzwerk deine Währung umrechnet.
- DCC-Falle: Warum du nie in Euro zahlst, sondern in Landeswährung.
- Bargeld abheben: Der eigene Kostenblock mit bis zu vier Posten.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
American Express Platinum Card
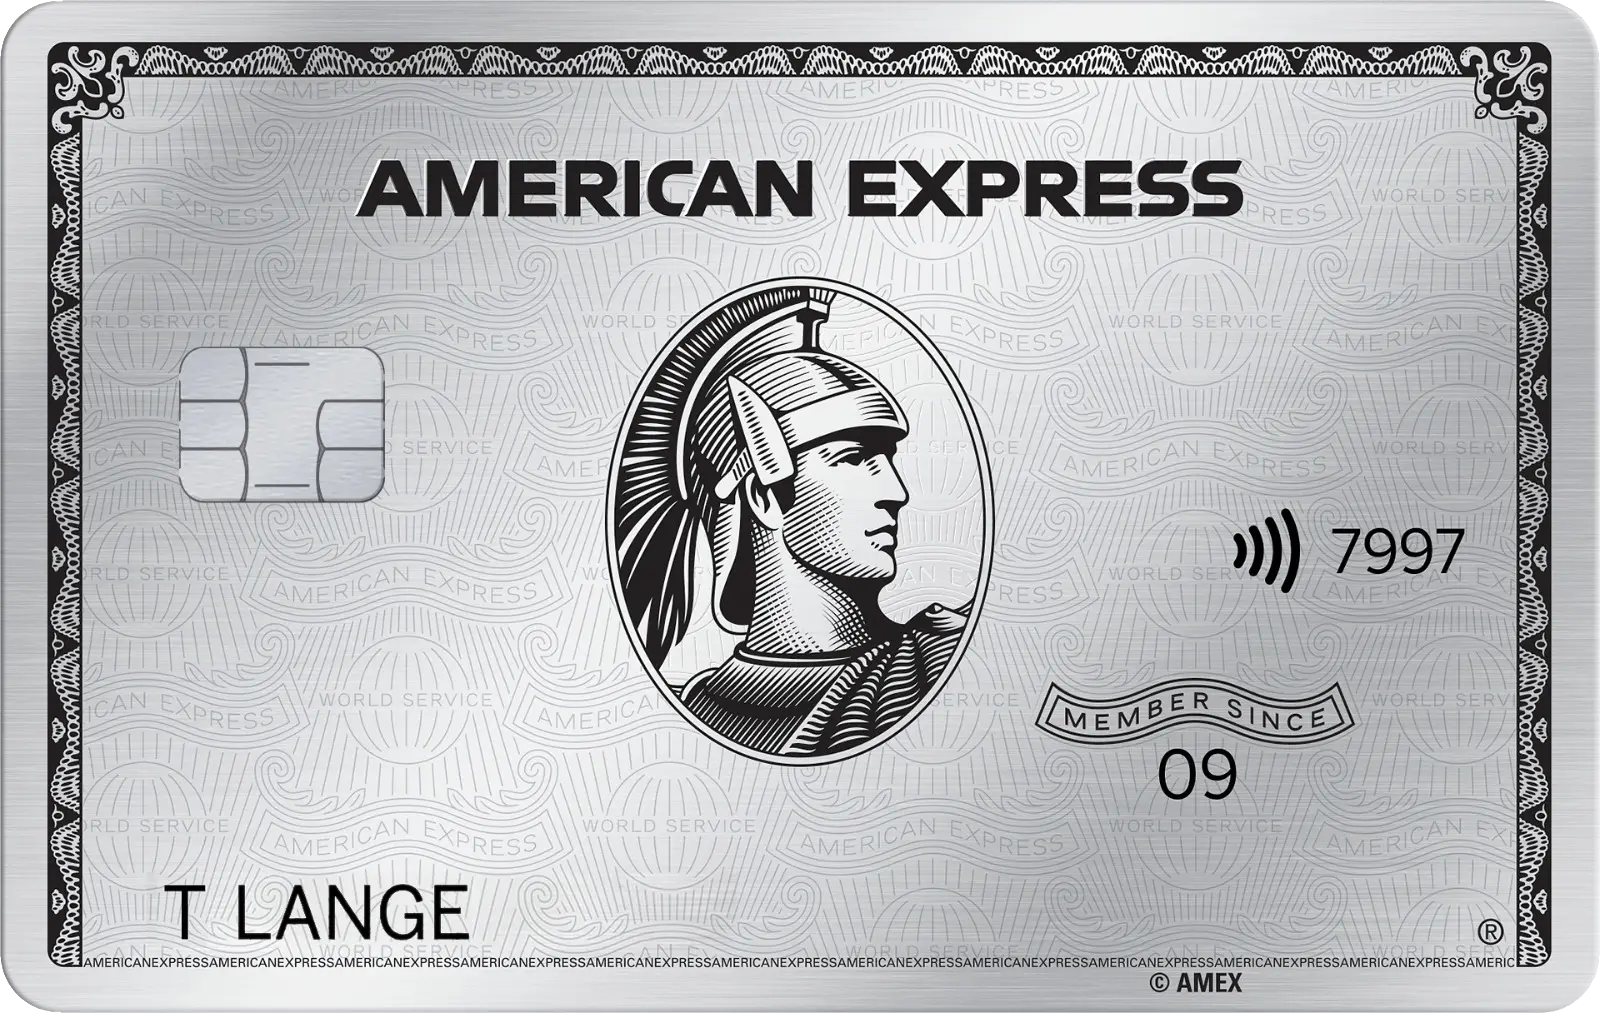
American Express Platinum Card
Was kann die Karte?
- 85.000 Membership Rewards® Punkte*
- 200 € jährliches Online-Reiseguthaben*
- Zugang zu über 1.550 Flughafen-Lounges
- 150 € Restaurantguthaben*
Gebühren im Überblick
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card aus Metall
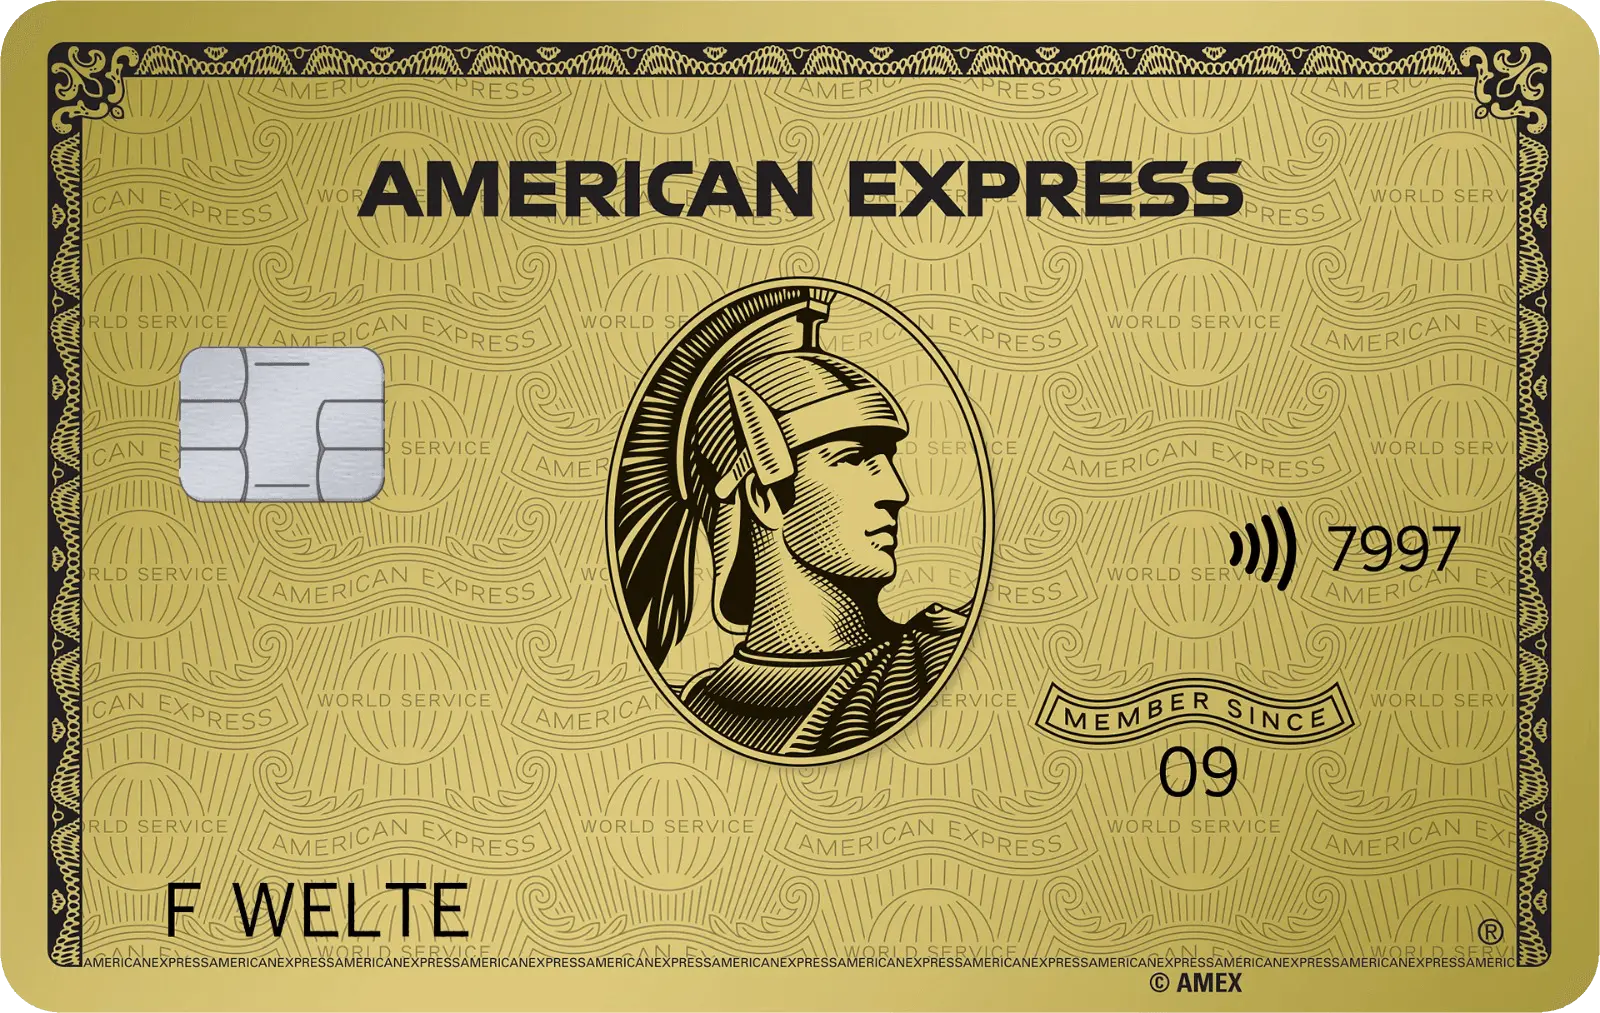
American Express Gold Card aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
American Express Gold Card Rosé aus Metall
American Express Gold Card Rosé aus Metall
Was kann die Karte?
- 50.000 Membership Rewards® Punkte*
- Mobilitäts- und Shoppingguthaben
- Teilnahme am Bonusprogramm Membership Rewards®
- Umfassende Versicherungen
Gebühren im Überblick
- 20 € Monatsgebühr
- 2% Fremdwährungsgebühr
- 4% Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Was das Auslandseinsatzentgelt wirklich kostet
Wenn du außerhalb der Eurozone mit Karte zahlst, kommt bei den meisten Karten ein zusätzlicher Posten hinzu: das Auslandseinsatzentgelt, oft auch Fremdwährungsentgelt genannt. Bei klassischen Karten liegt es typischerweise zwischen 1 und 3 Prozent des Umsatzes. Filialbanken bewegen sich häufig im Bereich von 1,75 bis 2 Prozent, viele nehmen genau 1,75 Prozent auf jede Zahlung in Fremdwährung. Das klingt nach wenig, summiert sich im Urlaub aber schnell. Einige Anbieter verzichten jedoch vollständig auf diese Gebühr, wie ein Vergleich der Konditionen für eine Kreditkarte ohne Auslandsentgelt zeigt. Welche Karten das sind und welche weiteren Konditionen sie bieten, lässt sich mit einem Kreditkarten-Rechner ermitteln.
Ein Rechenbeispiel macht es greifbar: Bezahlst du im Ausland Waren im Wert von 500 Euro und deine Karte verlangt 1,95 Prozent, zahlst du 9,75 Euro reine Gebühr – für nichts, außer dass du im falschen Währungsraum warst. Über eine zweiwöchige Reise mit mehreren solcher Umsätze wächst der Betrag leicht auf einen zweistelligen bis niedrig dreistelligen Bereich. Wer regelmäßig reist oder im Ausland online in Fremdwährung einkauft, für den ist das kein Einmaleffekt, sondern ein dauerhafter Posten, den zu vermeiden sich über das Jahr gerechnet lohnt. Wie hoch die Kosten im Einzelfall ausfallen, lässt sich mit einem Auslandsgebühren-Rechner ermitteln. Auch bei der Amazon Visa-Karte fallen im Ausland Gebühren an, die sich für Reisende schnell summieren können.
Wichtig ist der Unterschied zwischen der ausgewiesenen Prozentgebühr und den tatsächlichen Kosten. Manche Karten werben mit einer niedrigen Gebühr, verstecken aber einen Teil der Kosten im schlechteren Wechselkurs. Deshalb reicht es nicht, nur auf die Prozentzahl im Werbetext zu schauen – du solltest die gesamte Kostenkette vom Umrechnungskurs bis zur Bargeldabhebung betrachten.
Wo die Gebühr anfällt – und wo nicht
Entscheidend ist die Währung, nicht das Land. Innerhalb des Euroraums zahlst du in Euro, dadurch fällt kein Fremdwährungsentgelt an – das ist das SEPA-Prinzip. Die Gebühr betrifft also primär Zahlungen außerhalb der Eurozone, etwa in Großbritannien, der Schweiz, den USA oder Thailand. In EU- und EWR-Ländern mit eigener Währung dürfen Banken einen Aufschlag verlangen, müssen die gesamten Umrechnungsentgelte aber als prozentualen Aufschlag auf den aktuellen Euro-Referenzkurs der EZB ausweisen (Verordnung (EU) 2021/1230). Wer die Mechanik im Detail nachlesen will, findet sie im Erklärer zum Fremdwährungsaufschlag.
📌 Good to know
Die gute Nachricht: Es gibt dauerhaft kostenlose Reisekreditkarten mit 0 Prozent Fremdwährungsgebühr weltweit und ohne Jahresgebühr. Solche Karten stammen meist von Direktbanken – bei klassischen Filialbank-Karten ist das die Ausnahme. Darunter finden sich auch sogenannte kostenlose Gold Kreditkarten, die oft erweiterte Leistungen beinhalten. Neben den Gebühren sind auch die Zinsen bei Kreditkarten ein Kostenfaktor, falls eine Teilzahlung genutzt wird. Ein Beispiel für eine solche Karte ist die Hanseatic Bank GoldCard, die diese Konditionen mit Zusatzleistungen kombiniert.
American Express Platinum Card
85.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 60 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
American Express Gold Card Rosé aus Metall
50.000 Membership Rewards® Punkte*
Beste Features
Gebühren
- 20 € Monatsgebühr
- 2 % Fremdwährungsgebühr
- 4 % Abhebegebühr
*Es gelten Bedingungen. Detaillierte Informationen zu Leistungen, insbesondere zu Ausschlüssen, kannst du den jeweiligen Bedingungen des Kartenproduktes oder des Versicherungsproduktes entnehmen.
Woran du eine wirklich kostenlose Reisekreditkarte erkennst
Nicht jede Karte, die mit „kostenlos“ wirbt, ist auch im Ausland kostenlos. Viele Karten ohne Jahresgebühr kassieren trotzdem bei jeder Fremdwährungszahlung. Damit eine Karte auf Reisen wirklich günstig ist, sollte sie mehrere Kriterien gleichzeitig erfüllen. Prüfe deshalb vor dem Abschluss die Konditionen im Preis- und Leistungsverzeichnis, nicht nur den Werbetext. Welche Karten tatsächlich als Kreditkarte ohne Auslandsgebühren gelten können, hängt von mehreren Kostenfaktoren ab.
Die Checkliste vor dem Abschluss
Das Kernkriterium ist 0 Prozent Auslandseinsatzentgelt weltweit – nicht nur innerhalb der EU oder des EWR, sondern global. Dazu sollte keine Jahresgebühr anfallen, damit die Karte auch als reine Reisekarte im Portemonnaie bleiben darf. Wichtig ist außerdem, dass die Bank zum Kurs des Kartennetzwerks abrechnet und nicht mit einem eigenen, schlechteren Devisenkurs. Für Bargeld gilt: eine kostenlose Abhebung im Ausland ohne separate Abhebegebühr und ohne Cash-Advance-Pauschale. Zusätzlich zu diesen Kostenvorteilen kann für die Auswahl auch eine inkludierte Kreditkarte mit Krankenversicherung entscheidend sein. Einige Anbieter bündeln solche Merkmale in speziellen Paketen, wie die Spezial-Kreditkarten der TF Bank mit Reiseschutz zeigen. Diese Merkmale sind zentral für die Bewertung in einem Reisekreditkarten-Vergleich.
Ein oft übersehener Punkt ist die Verzinsung von Barabhebungen. Viele Kreditkarten berechnen für abgehobenes Bargeld Sollzinsen ab dem ersten Tag, nicht erst zum Abrechnungsstichtag. Für reguläre Einkäufe gilt hingegen ein zinsfreies Zahlungsziel, wodurch die Kreditkarte als zinsloser Kredit für den Zeitraum bis zur Abrechnung dient. Achte deshalb auf zeitnahen und vollständigen Ausgleich der Abrechnung. Gelingt der vollständige Ausgleich nicht, sind effektive Strategien zur Schuldenfreiheit gefragt, um hohe Zinskosten zu vermeiden. Und schließlich lohnt der Blick, ob es sich um eine echte Kreditkarte oder eine Debit-Karte handelt: Für Mietwagen-Buchungen oder Hotelkautionen wird häufig eine echte Kreditkarte verlangt, weil ihre Akzeptanz breiter ist. Eine Debit-Karte reicht im Alltag oft aus, kann aber bei einer Kaution zum Stolperstein werden, wenn der Anbieter darauf besteht, einen Betrag vorab zu blockieren statt nur zu reservieren. Rechtlich gesehen dient die hinterlegte Kartennummer als Sicherheit, weshalb die Buchung per Kreditkarte oft als garantiert gilt.
💡 Tip
Typischerweise erfüllen Direktbank-Kreditkarten diese Kriterien am ehesten. Statt nach einer Marke zu suchen, hakst du besser die vier Punkte 0 Prozent weltweit, keine Jahresgebühr, Netzwerk-Kurs und gratis Abheben einzeln ab. Gerade neuere Anbieter aus dem Digitalbereich setzen oft auf solche transparenten Konditionen, wie ein FinTech-Kreditkarten Vergleich zeigt.
Wie die Umrechnung funktioniert – und welchen Kurs du bekommst
Um zu verstehen, warum die Bezahlweise so wichtig ist, hilft ein Blick auf die Mechanik. Zahlst du in der Landeswährung, rechnet das Kartennetzwerk – also Visa oder Mastercard – mit seinem offiziellen Referenzkurs um. Dieser Kurs orientiert sich eng am echten Marktkurs und weicht bei den meisten Währungen weniger als 1 Prozent vom Interbankenkurs ab. Darauf kann deine eigene Bank ein Auslandseinsatzentgelt aufschlagen. Bei einer echten kostenlosen Reisekreditkarte ist dieser Aufschlag 0 Prozent. Welche Karten diese Bedingung erfüllen und sich besonders für Nordamerika eignen, klärt der Kreditkarten-Vergleich für die USA.
Die Ausnahme: eigener Bank-Devisenkurs
Nicht jede Bank nutzt den günstigen Netzwerk-Kurs. Einige Institute rechnen mit einem eigenen, oft schlechteren Devisenkurs ab und verstecken so einen Teil der Kosten im Wechselkurs statt in einer ausgewiesenen Gebühr. Genau das gehört bei der Kartenauswahl geprüft, denn eine niedrige oder fehlende Prozentgebühr nützt wenig, wenn der Umrechnungskurs schlechter ist. Die folgende Übersicht fasst die drei Kostenebenen zusammen, die beim Bezahlen in Fremdwährung zusammenkommen können. Wie sich die Konditionen bei den einzelnen Modellen unterscheiden, zeigt ein Blick auf die Kreditkarten der Commerzbank.
| Kostenebene | Was passiert |
|---|---|
| Netzwerk-Kurs | Visa/Mastercard rechnen zum Referenzkurs um, meist unter 1 Prozent vom Marktkurs. |
| Auslandseinsatzentgelt | Aufschlag der Bank, typischerweise 1 bis 3 Prozent – bei guten Karten 0 Prozent. |
| Eigener Bank-Kurs | Manche Banken nutzen statt des Netzwerk-Kurses einen eigenen, schlechteren Kurs. |
Unterm Strich heißt das: Zwei Karten mit derselben ausgewiesenen Prozentgebühr können unterschiedlich teuer sein, je nachdem welchen Kurs die Bank zugrunde legt. Der Netzwerk-Kurs ist der Maßstab, an dem du eine faire Karte erkennst. Frag im Zweifel bei der Bank nach, welcher Kurs zur Abrechnung herangezogen wird, oder prüfe eine Testabrechnung nach der Reise gegen den damaligen Marktkurs.
Die DCC-Falle: warum du immer in Landeswährung zahlst
Die teuerste Falle im Ausland hat mit deiner Karte gar nichts zu tun – sondern mit einer Frage am Terminal. Bietet dir der Kartenautomat oder das Bezahlterminal an, „in Euro“ statt in der Landeswährung abzurechnen, greift die sogenannte Dynamic Currency Conversion, kurz DCC. Dann rechnet nicht deine Bank um, sondern der Händler oder Automatenbetreiber – mit einem eigenen Kurs plus einer saftigen Marge. Dieses Vorgehen ist einer der häufigsten Kreditkarten-Fehler, die Geld kosten. Um diese und andere Kosten zu vermeiden, ist die Wahl einer günstigen Kreditkarte für das Ausland entscheidend.
Was DCC konkret kostet
Die Aufschläge liegen bei DCC häufig über 10 Prozent, in Einzelfällen zahlen Nutzer faktisch 5 bis 30 Prozent mehr. Das Tückische: Es passiert oft unbemerkt, besonders beim kontaktlosen Bezahlen, wo die Währungsfrage schnell weggeklickt ist. Selbst mit einer 0-Prozent-Karte macht ein einziger DCC-Klick deine gesamte Ersparnis zunichte, weil der Betreiber die Umrechnung übernimmt und dein günstiger Netzwerk-Kurs außen vor bleibt.
Als Karteninhaber hast du bei DCC ein Wahlrecht: annehmen oder ablehnen. Händler und Automatenbetreiber müssen den Wechselkurs, mögliche Zusatzgebühren und beide Währungen klar anzeigen. Fehlen diese Angaben oder wirst du zur Euro-Abrechnung gedrängt, ist das ein klares Signal, DCC abzulehnen. Der Merksatz ist einfach: im Ausland immer in Landeswährung zahlen, nie in Euro – grundsätzlich, an Terminals wie an Geldautomaten.
Die Umrechnung „in Euro“ wirkt auf den ersten Blick bequem, weil du den Betrag in deiner Heimatwährung siehst und meinst, Klarheit zu haben. Genau diese scheinbare Transparenz ist das Verkaufsargument von DCC – und der Grund, warum so viele Reisende zustimmen. Tatsächlich bezahlst du für diese Bequemlichkeit einen versteckten Aufschlag, den du bei der Zahlung in Landeswährung schlicht nicht hättest. Mach es dir deshalb zur festen Gewohnheit, die Landeswährung zu wählen, ohne lange zu überlegen.
💡 Tip
Wähle am Automaten und am Terminal aktiv die Landeswährung, also Baht, Dollar oder Franc – nicht Euro. Wenn dir das Gerät „mit Umrechnung“ und „ohne Umrechnung“ anbietet, ist „ohne Umrechnung“ deine Option.
Bargeld im Ausland: der eigene Kostenblock
Bargeld abzuheben ist im Ausland teurer und komplexer als bezahlen, weil sich bis zu vier Kostenblöcke stapeln können. Wer das nicht auf dem Schirm hat, zahlt an fremden Geldautomaten schnell ein Vielfaches der eigentlichen Gebühr. Deshalb lohnt es sich, die einzelnen Posten zu kennen und die Abhebungen entsprechend zu planen. Die Suche nach einer Kreditkarte für kostenloses Geldabheben im Ausland zielt genau darauf ab, diese Kostenfallen zu umgehen. Die Abwägung zwischen Bargeld oder Kreditkarte auf einer USA-Reise hängt stark von diesen und weiteren Faktoren ab.
Die vier Kostenblöcke
Erstens das Fremdwährungsentgelt des Kartenherausgebers, typischerweise 1 bis 3 Prozent außerhalb der Eurozone. Zweitens eine Cash-Advance- oder Abhebegebühr, entweder als fester Betrag oder als Prozentsatz – bei Filialbanken oft mit einer Mindestgebühr um 5 bis 6 Euro pro Abhebung. Drittens Sollzinsen, denn Kreditkarten verzinsen Barabhebungen häufig ab dem Auszahlungstag, nicht erst zum Abrechnungsstichtag. Und viertens eine Automatenbetreibergebühr, die sogenannte ATM-Fee, die der Betreiber vor Ort unabhängig von deiner Karte erhebt. Diese sofortige Verzinsung ist ein wesentlicher Punkt im Unterschied zwischen Debitkarte und Kreditkarte, da bei Debitkarten das Girokonto direkt belastet wird. Diese vier Posten bestimmen die gesamten Kosten beim Bargeld abheben mit der Kreditkarte.
Ein Beispiel zeigt, wie schnell das ins Geld geht: Hebst du 200 Euro ab und zahlst 3 Prozent Bargeldgebühr, sind das 6 Euro, plus vielleicht 3 Euro Automatengebühr – schon 4,5 Prozent des Betrags, und zwar noch vor jedem Fremdwährungsaufschlag. Auch am Automaten gilt deshalb dieselbe Regel wie am Terminal: Landeswährung wählen, DCC ablehnen.
Praktischer Ansatz: seltener abheben, dafür größere Beträge, damit sich die festen Gebühren auf eine höhere Summe verteilen. Statt fünfmal je 50 Euro abzuheben, hebst du besser einmal 250 Euro ab und sparst dir damit vier Cash-Advance-Pauschalen. Achte außerdem auf den Automaten selbst: Banken-eigene Geräte verlangen seltener eine gesonderte Betreibergebühr als frei aufgestellte Automaten in Touristengegenden, Bahnhöfen oder Flughäfen. Und plane deine Rückzahlung so, dass die Barabhebung möglichst schnell ausgeglichen ist, damit keine Sollzinsen auflaufen. Weitere reisetaugliche Karten und Grundlagen findest du im Bereich Kreditkarte auf Reisen.
📌 Good to know
Eine wirklich reisetaugliche Karte hat weltweit 0 Euro Abhebegebühr. In Kombination mit 0 Prozent Auslandseinsatzentgelt und dem Netzwerk-Kurs zahlst du dann nur noch eine mögliche Automatengebühr vor Ort – die du durch die Wahl des richtigen Automaten oft vermeidest.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Zahle ich innerhalb der EU Auslandsgebühren?
In der Eurozone nicht, weil du in Euro zahlst. In EU-Ländern mit eigener Währung darf die Bank einen Aufschlag verlangen, muss ihn aber als Prozentsatz über dem Euro-Referenzkurs der EZB ausweisen. Außerhalb der Eurozone fällt regulär das Fremdwährungsentgelt an.
Sollte ich im Ausland in Euro oder Landeswährung zahlen?
Immer in Landeswährung. Wählst du die Euro-Abrechnung, greift Dynamic Currency Conversion: Dann rechnet der Händler oder Automatenbetreiber um, oft mit über 10 Prozent Aufschlag. Selbst mit einer 0-Prozent-Karte verlierst du so deinen Vorteil. Die richtige Währungswahl ist nur einer von mehreren Aspekten, wenn man eine Reise mit Kreditkarte bezahlen möchte.
Woran erkenne ich eine wirklich kostenlose Reisekreditkarte?
An vier Merkmalen: 0 Prozent Auslandseinsatzentgelt weltweit, keine Jahresgebühr, kostenlose Bargeldabhebung im Ausland und Abrechnung zum Kurs des Kartennetzwerks statt zu einem eigenen Bank-Devisenkurs. Diese Kriterien erfüllen meist Direktbank-Kreditkarten. Sie sind auch die Grundlage für einen Vergleich von Kreditkarten für Studenten im Ausland.
Ist Bargeldabheben mit Kreditkarte im Ausland kostenlos?
Nur mit der passenden Karte, die weltweit 0 Euro Abhebegebühr bietet. Sonst stapeln sich Fremdwährungsentgelt, Cash-Advance-Gebühr, Sollzinsen ab dem Auszahlungstag und eine Automatenbetreibergebühr vor Ort – zusammen leicht mehrere Prozent des Betrags.
Debit- oder Kreditkarte für Reisen?
Für die Akzeptanz bei Mietwagen oder Hotelkautionen ist eine echte Kreditkarte oft nötig, weil sie breiter akzeptiert wird. Achte bei beiden Kartenarten auf dieselben 0-Prozent-Konditionen weltweit und die kostenlose Abhebung. Die genauen Unterschiede zwischen einer Kreditkarte und einer Prepaid-Karte liegen vor allem in der Abrechnung und Bonitätsprüfung.
Welche Kreditkarte hat kein Auslandseinsatzentgelt?
Vor allem Kreditkarten von Direktbanken verzichten dauerhaft auf das Auslandseinsatzentgelt, viele davon zusätzlich ohne Jahresgebühr. Maßgeblich ist das Preis- und Leistungsverzeichnis: Dort muss für Zahlungen in Fremdwährung 0 Prozent stehen, und zwar weltweit, nicht nur im EWR. Prüfe dort auch, ob Bargeldabhebungen im Ausland kostenlos sind und ob zum Kurs von Visa oder Mastercard abgerechnet wird.