Das Wichtigste in Kürze
- Aktuelle Zinsen Juni 2026: Der Marktdurchschnitt liegt bei 1,85 % p.a., die Top-5-Angebote erreichen ein 16-Monats-Hoch von 3,36 % p.a.
- Zinsentwicklung im Rückblick: Von 0,04 % in der Nullzinsphase bis 2,54 % Höchststand – die vollständige Zinswende seit 2022 im Überblick.
- Trendwende ab Oktober 2025: Neun Monate Anstieg in Folge – Wettbewerbsdruck treibt Zinsen trotz stabiler EZB-Zinsen nach oben.
- EZB-Zinspolitik und ihr Einfluss: Banken geben ca. 82 % des EZB-Satzes weiter – Top-Angebote übertreffen den Leitzins durch Neukundenaktionen.
- Realzins und Inflation 2026: Bei 3,2 % Inflation verlieren Marktdurchschnitts-Sparer real ca. 1,35 % – nur Top-Angebote erzielen knapp positiven Realzins.
- Neukunden vs. Bestandskunden: Zwischen 4,00 % Neukundenangebot und unter 0,50 % bei Sparkassen liegt ein Faktor von über 8.
- Ausblick für Tagesgeld 2026: EZB-Erhöhung vom 11. Juni 2026 und nächste Entscheidung am 23. Juli – was Sparer jetzt wissen müssen.
- Häufige Fragen: Antworten zu Sicherheit, Realzins, besten Banken und EZB-Ausblick für 2026.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
J&T Direktbank – Tagesgeld
J&T Direktbank – Tagesgeld
Vorteile
- Kostenlose Kontoführung
- Täglich verfügbar, keine Mindestanlage
- Monatliche Zinszahlung
- Einlagensicherung 100.000 € (Tschechien)
Nachteile
- Zahlungen nur über das Referenzkonto
- Keine ausgehenden Echtzeit-Überweisungen
- App SecureGo plus erforderlich
- Nur mit Wohnsitz in Deutschland
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Wir empfehlen, die spezifischen Bedingungen und Konditionen des Produktes zu prüfen.
growney – Tagesgeld
growney – Tagesgeld
Vorteile
- Angebote mehrerer Partnerbanken
- Keine growney-Gebühren für Tagesgeld
- Täglicher Zugriff auf das Guthaben
- Einlagensicherung bis 100.000 € je Bank
Nachteile
- Zinssatz je nach gewähltem Bankangebot
- Konto liegt bei einer Partnerbank
- growney erhält Vermittlungsprovision
- Über 100.000 € je Bank nicht gesichert
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Wir empfehlen, die spezifischen Bedingungen und Konditionen des Produktes zu prüfen.
Aktuelle Tagesgeldzinsen im Juni 2026: Wo steht der Markt?
Die Tagesgeld-Zinsentwicklung 2026 zeigt ein klares Bild: Der Marktdurchschnitt über rund 100 verglichene Angebote liegt im Juni 2026 bei 1,83 % p.a. für 5.000 Euro und 1,85 % p.a. für 50.000 Euro. Das klingt solide – ist aber nur die halbe Wahrheit. Den aktuellen Stand samt Diagramm zur Entwicklung seit 2022 findest du im Vergleich der Tagesgeldzinsen.
Wer aktiv vergleicht, bekommt deutlich mehr. Die fünf besten Angebote am Markt erreichen im Juni 2026 einen Durchschnitt von 3,36 % p.a. – das ist ein 16-Monats-Hoch. Und die absoluten Spitzenangebote für Neukunden liegen sogar bei 4,00 % p.a., geboten von Chase und Crédit Agricole Savings. Die gestiegenen Zinsen wirken sich ebenso auf die Konditionen für Darlehen aus, wie ein aktueller Immobilienkredit Vergleich für 2026 zeigt.
Besonders auffällig: Die Top-5-Zinsen liegen seit Dezember 2025 ununterbrochen über der 3-Prozent-Marke – das sind sieben Monate in Folge. Dieser Trend ist kein Zufall, sondern das Ergebnis eines intensiven Wettbewerbs zwischen Direktbanken um Neukunden.
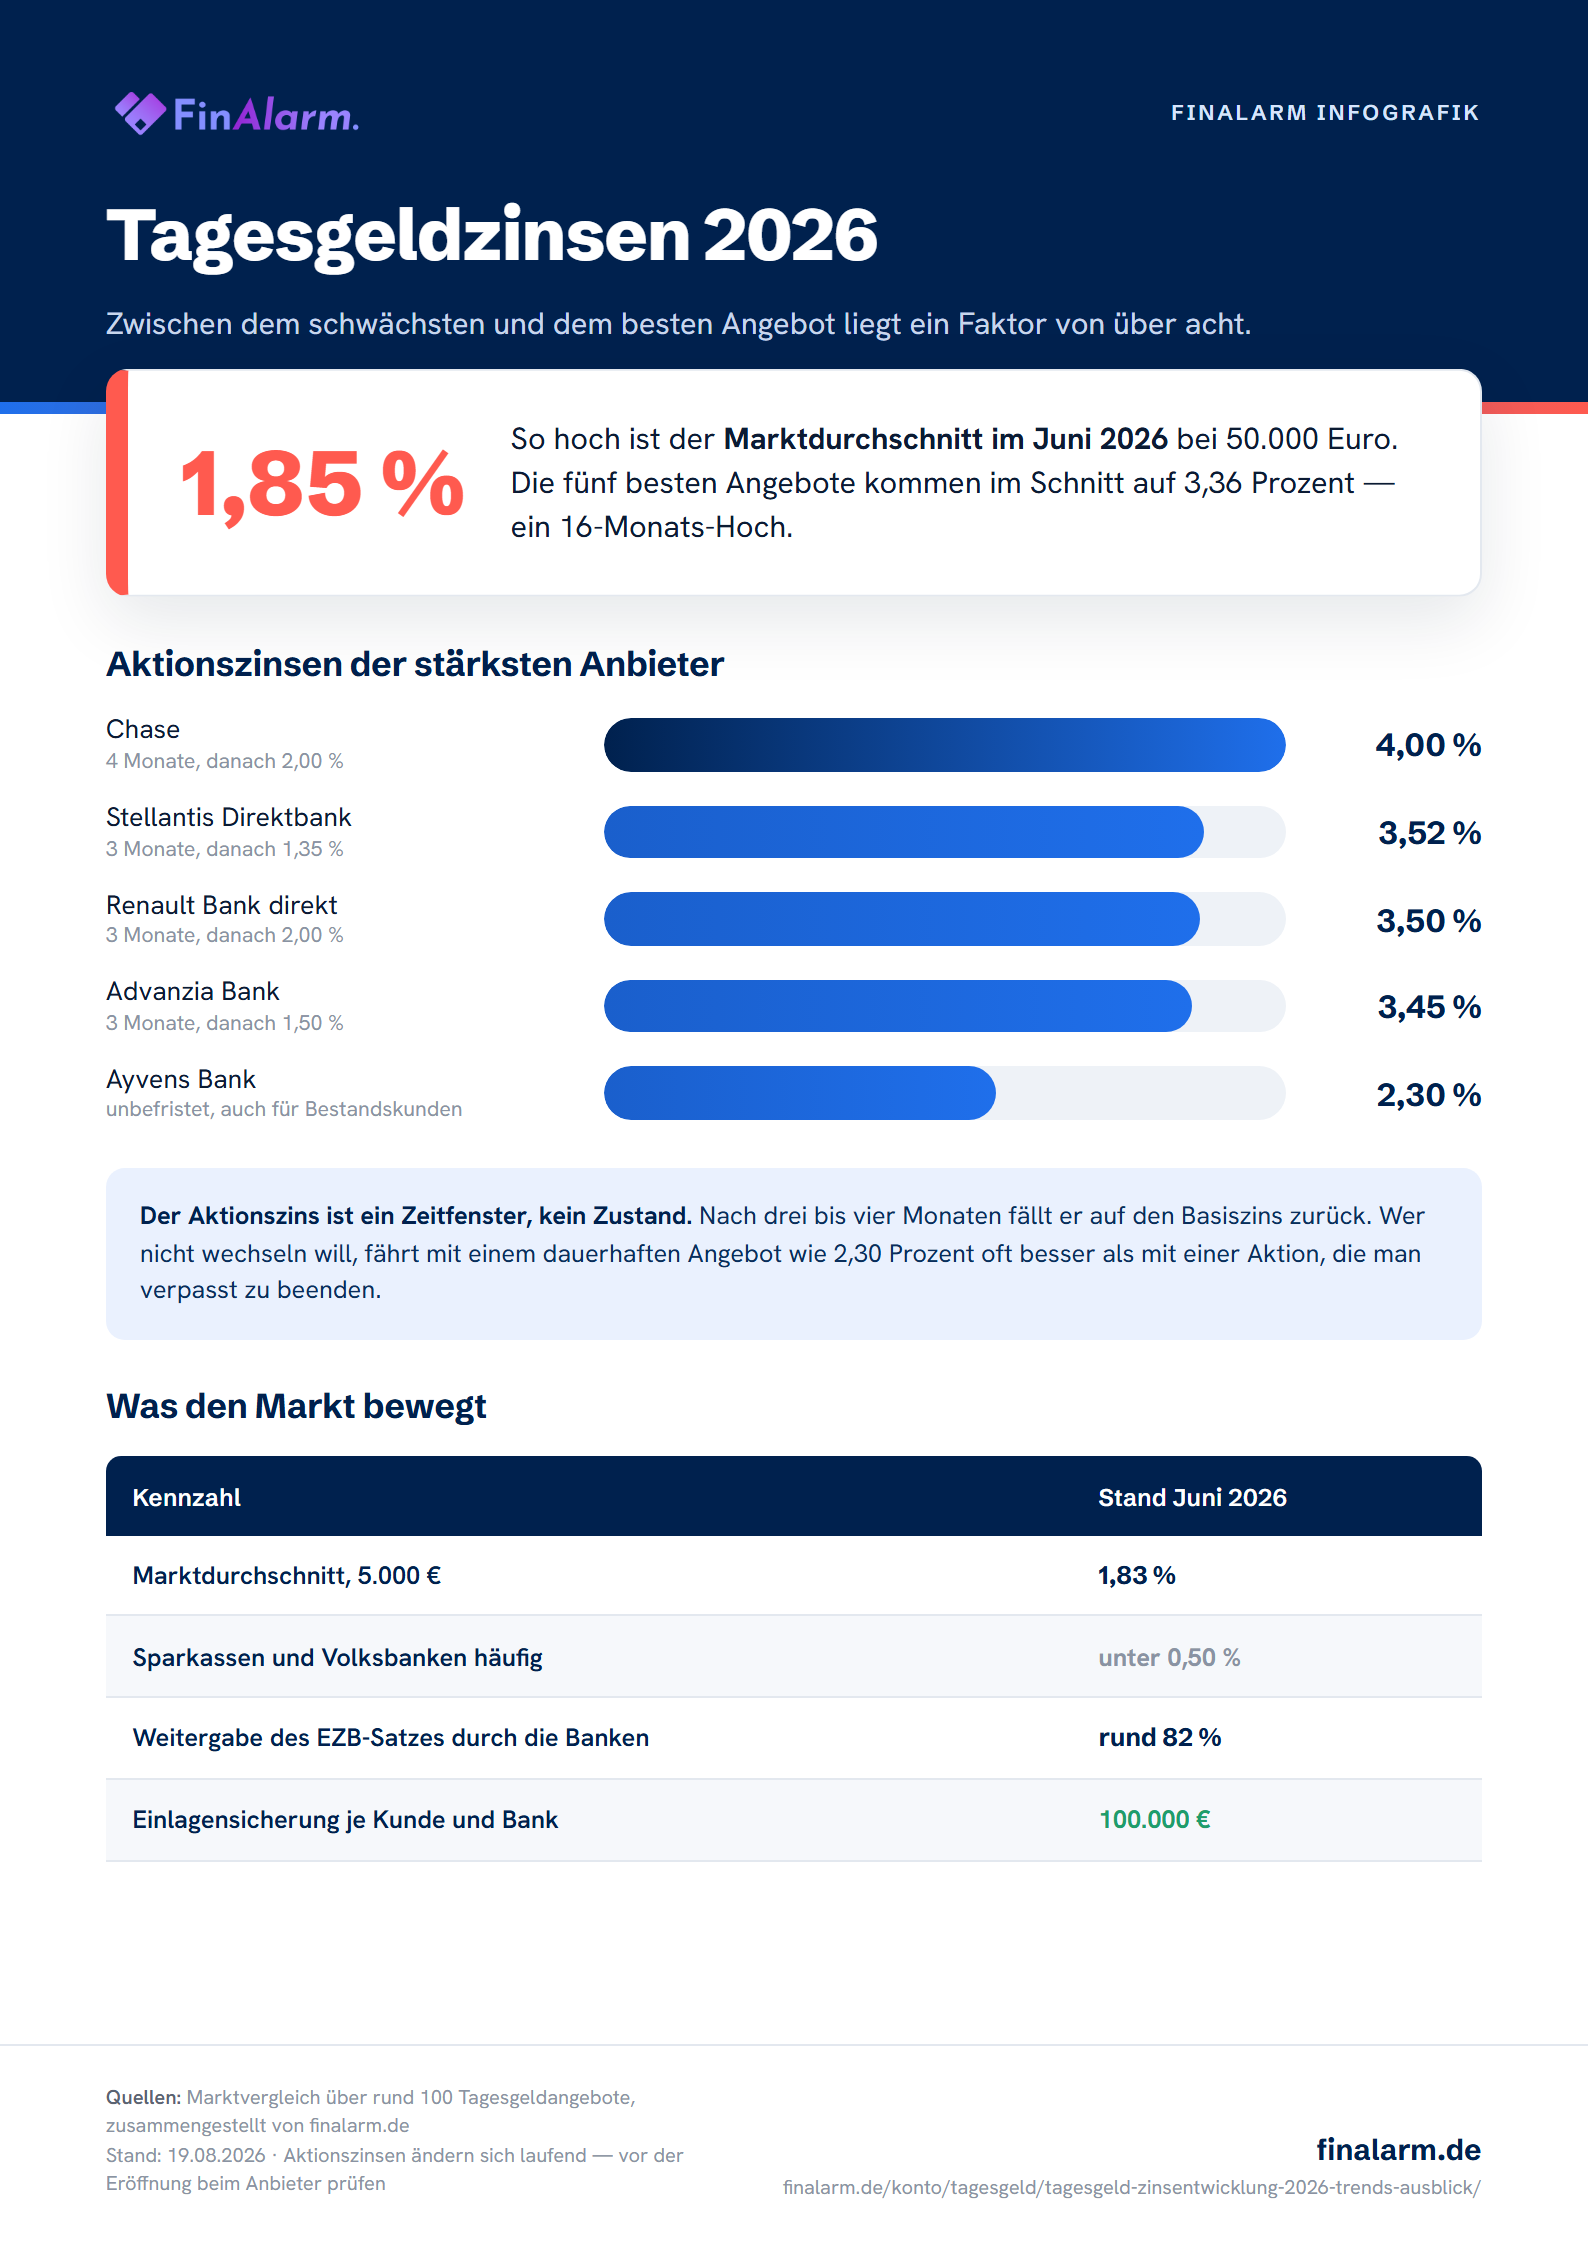
Die Spreizung am Markt ist enorm. Zwischen dem schwächsten Angebot – viele Sparkassen und Volksbanken zahlen weniger als 0,50 % p.a. – und dem besten Neukundenangebot mit 4,00 % p.a. liegt ein Faktor von über 8. Wer sein Geld einfach bei der Hausbank lässt, verschenkt bares Geld. Diese Diskrepanz ist ein zentraler Punkt im Vergleich zwischen Online-Sparkonten und Filialsparkonten für 2026.
Wichtig zu wissen: Die EZB hat am 11. Juni 2026 den Leitzins um 25 Basispunkte erhöht, wirksam ab dem 17. Juni. Diese Erhöhung ist in den aktuellen Marktdaten noch nicht vollständig eingepreist. Banken geben Leitzinsänderungen typischerweise mit einer Verzögerung von mehreren Wochen weiter. Der nächste Anstieg im Marktdurchschnitt dürfte also noch folgen. Die Leitzinsentwicklung wirkt sich ebenso auf die Hypothekenzinsen für die Baufinanzierung aus.
| Bank | Aktionszins (p.a.) | Laufzeit / Bedingung | Basiszins danach |
|---|---|---|---|
| Chase | 4,00 % | 4 Monate | 2,00 % |
| Crédit Agricole Savings | 4,00 % | bis 31.01.2027, max. 10.000 € | k. A. |
| Stellantis Direktbank | 3,52 % | 3 Monate | 1,35 % |
| Renault Bank direkt | 3,50 % | 3 Monate | 2,00 % |
| Advanzia Bank | 3,45 % | 3 Monate | 1,50 % |
| Consorsbank | 3,40 % | 5 Monate, bis 1 Mio. € | k. A. |
| ING | 3,20 % | 4 Monate, bis 250.000 € | k. A. |
| Ayvens Bank (dauerhaft) | 2,30 % | unbefristet | — (Bestandskunden) |
Für Bestandskunden, die keinen Bankwechsel scheuen, aber auch kein Aktionsangebot nutzen wollen, ist die Ayvens Bank mit dauerhaft 2,30 % p.a. eine solide Option. Wer dagegen bereit ist, alle paar Monate zu wechseln, kann mit den Neukundenangeboten deutlich mehr herausholen.
📌 Good to know
Alle Einlagen bis 100.000 Euro pro Kunde und Bank sind EU-weit gesetzlich geschützt. Bei Banken außerhalb Deutschlands – etwa der Advanzia Bank in Luxemburg – gilt die Einlagensicherung des jeweiligen Landes. Luxemburg trägt ein AAA-Rating, das Risiko ist minimal. Für Guthaben und Wertpapiere bei Wertpapierfirmen gelten teils andere Regeln, die der Ratgeber zur Einlagensicherung beim Broker erläutert.
J&T Direktbank – Tagesgeld
Gleicher Zins für Neu- und Altkunden
Vorteile
Nachteile
- Zahlungen nur über das Referenzkonto
- Keine ausgehenden Echtzeit-Überweisungen
- App SecureGo plus erforderlich
- Nur mit Wohnsitz in Deutschland
growney – Tagesgeld
Tagesgeld über growney ohne Gebühren
Vorteile
Nachteile
- Zinssatz je nach gewähltem Bankangebot
- Konto liegt bei einer Partnerbank
- growney erhält Vermittlungsprovision
- Über 100.000 € je Bank nicht gesichert
1822direkt – Tagesgeldkonto
Tagesgeld ohne Kontoführungsgebühr
Vorteile
Nachteile
- Danach niedrigerer Bestandszins
- Zinsgutschrift nur jährlich zum 31.12.
- Auszahlung nur auf Referenzkonto in DE
- Eröffnung nur mit Smartphone und TAN-App

SMARTBROKER – Zinskonto
Zinskonto bei Smartbroker+
Vorteile
Nachteile
- Keine Filialen – dafür günstiger
- Kein 24/7-Support
- Kein Demokonto
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Wir empfehlen, die spezifischen Bedingungen und Konditionen des Produktes zu prüfen.
Infografik: Tagesgeldzinsen 2026
Zwischen dem schwächsten und dem besten Angebot liegt ein Faktor von über acht.
Zinsentwicklung im Rückblick: Von der Nullzinsphase bis heute
Um die heutigen Tagesgeldzinsen richtig einzuordnen, lohnt ein Blick zurück. Noch im zweiten Quartal 2020 lag der nominale Durchschnittszins aller Tagesgeldangebote bei gerade einmal 0,04 % p.a. – gemessen über rund 800 Banken. Sparen war faktisch zinsfrei. Wer 10.000 Euro auf dem Tagesgeldkonto parkte, bekam im Jahr gerade einmal 4 Euro Zinsen.
Das änderte sich schlagartig im Juni 2022. Die Europäische Zentralbank leitete die Zinswende ein – die erste Leitzinserhöhung seit über einem Jahrzehnt. Was folgte, war ein historisch schneller Zinsanstieg. Der EZB-Einlagenzins kletterte von 0 % auf einen Höchststand von 4,00 % im Jahr 2023. Der Hauptrefinanzierungssatz erreichte sogar 4,50 %, der Spitzenrefinanzierungssatz 4,75 %.
Der Tagesgeldmarkt folgte – mit Verzögerung. Der Marktdurchschnitt überschritt die 1-Prozent-Marke erstmals am 3. März 2023, die 2-Prozent-Marke im August 2023. Der Höchststand des Marktdurchschnitts lag bei 2,54 % im Januar 2024. Die Top-5-Angebote erreichten ihren Gipfel mit 4,05 % im Dezember 2023 – und übertrafen damit kurzzeitig sogar den EZB-Leitzins.
Ab Juni 2024 begann die EZB, die Zinsen schrittweise zu senken. Von 4,50 % ging es in mehreren Schritten nach unten: Im März 2025 stand der Hauptrefinanzierungssatz bei 2,65 %, im Mai 2025 bei 2,15 %. Der Tagesgeldmarkt reagierte entsprechend. Der Marktdurchschnitt fiel von 2,53 % im Juni 2024 auf 1,61 % im September 2025 – dem Tiefpunkt seit Beginn der Zinswende.
Zum Vergleich: Der Jahresdurchschnitt 2024 nach Bundesbank-Methodik (Effektivzins im Neugeschäft für täglich fällige Einlagen privater Haushalte) lag bei 0,58 % – der höchste Wert der vorangegangenen zehn Jahre, aber weit unter dem, was aktive Vergleicher erzielen konnten.
Der Gesamtanstieg seit der Zinswende im Juni 2022 ist beeindruckend: Der Marktdurchschnitt legte um rund 4.525 % zu – von quasi null auf 1,85 %. Die Top-5-Angebote stiegen um rund 1.100 %. Diese Zahlen klingen astronomisch, sind aber das Ergebnis eines Starts nahe null.
Tagesgeld-Marktdurchschnitt: Juni 2024 bis Juni 2026
Die Trendwende ab Oktober 2025: Neun Monate Anstieg in Folge
September 2025 war der Wendepunkt. Mit einem Marktdurchschnitt von 1,61 % p.a. (bei 5.000 Euro Einlage) erreichten die Tagesgeldzinsen ihren niedrigsten Stand seit Beginn der Zinswende 2022. Dann drehte der Trend.
Ab Oktober 2025 stiegen die Zinsen neun Monate in Folge – und das, obwohl die EZB ihren Leitzins in diesem Zeitraum nicht weiter senkte. Der Hauptrefinanzierungssatz blieb von Juli 2025 bis Mai 2026 stabil bei 2,15 %. Der €STR, der Tagesgeldreferenzzins im Interbankenmarkt, pendelte eng im Korridor zwischen 1,921 % und 1,936 %. Die Stabilität im Interbankenmarkt signalisierte: Die Senkungsphase ist vorerst vorbei.
Was trieb die Zinsen dann nach oben? Der Antwort liegt im Wettbewerb. Direktbanken und Neobanken kämpfen intensiv um Neukunden. Wer neue Einlagen gewinnen will, muss attraktive Konditionen bieten. Dieser Wettbewerbsdruck führte dazu, dass die Aktionszinsen für Neukunden trotz stabiler EZB-Zinsen kontinuierlich stiegen.
Ein konkretes Beispiel: Die Consorsbank senkte ihren Neukundenzins zunächst auf 2,80 % p.a. – und hob ihn dann am 7. Oktober 2025 wieder auf 3,10 % p.a. an. Solche Bewegungen einzelner Anbieter ziehen Mitbewerber mit, was den Gesamtmarkt nach oben drückt.
Im Jahresvergleich von Juni 2025 zu Juni 2026 zeigt sich das Ausmaß der Erholung: Der Marktdurchschnitt legte um 5,11 % zu. Die Top-5-Angebote stiegen sogar um 15,46 %. Das bedeutet: Wer aktiv vergleicht und wechselt, profitiert überproportional von der Trendwende.
Die EZB-Erhöhung vom 11. Juni 2026 um 25 Basispunkte dürfte als weiterer Impuls wirken. Banken, die bereits jetzt mit hohen Aktionszinsen werben, werden ihre Angebote voraussichtlich halten oder ausbauen. Für den Marktdurchschnitt ist in den kommenden Wochen ein weiterer Anstieg wahrscheinlich.
Marktdurchschnitt vs. Top-5-Durchschnitt – Tagesgeld 2025/2026
EZB-Zinspolitik und ihr Einfluss auf Tagesgeldzinsen
Tagesgeld ist ein variabler Zinssatz – und dieser Zinssatz orientiert sich direkt an den Leitzinsen der Europäischen Zentralbank. Wer Tagesgeldzinsen verstehen will, muss die EZB-Politik verstehen.
Der für Sparer relevanteste Leitzins ist der EZB-Einlagenzins. Er gibt an, zu welchem Satz Banken überschüssige Liquidität bei der EZB parken können. Wenn dieser Satz hoch ist, lohnt es sich für Banken, Einlagen von Kunden anzunehmen und bei der EZB zu hinterlegen – was den Wettbewerb um Spareinlagen ankurbelt.
Die Entwicklung in Zahlen: Vor Juni 2022 lag der EZB-Einlagenzins bei 0,00 %. Er stieg auf einen Höchststand von 4,00 % im Jahr 2023, wurde dann schrittweise gesenkt und liegt nach der Erhöhung vom 11. Juni 2026 bei 2,25 % (Einlagenzins), während der Hauptrefinanzierungssatz 2,40 % und der Spitzenrefinanzierungssatz 2,65 % beträgt.
Wie viel davon kommt bei Sparern an? Im Marktdurchschnitt geben Banken derzeit rund 82 % des EZB-Satzes an ihre Kunden weiter. Das klingt fair – ist aber nur der Durchschnitt. Viele Filialbanken und Sparkassen geben deutlich weniger weiter, während Direktbanken mit Neukundenangeboten den EZB-Satz sogar übertreffen.
Genau das ist das Paradoxon der aktuellen Situation: Die Top-5-Angebote mit 3,36 % p.a. liegen über dem EZB-Einlagenzins von 2,25 %. Das ist möglich, weil Neukundenaktionen nicht dauerhaft finanziert werden müssen – sie laufen 3 bis 5 Monate, dann fällt der Zins auf den deutlich niedrigeren Basiszins zurück.
Ein weiterer wichtiger Indikator ist der €STR (Euro Short-Term Rate), der Tagesgeldreferenzzins im Interbankenmarkt. Er ist eng an den EZB-Einlagenzins gekoppelt und lag ab Juli 2025 stabil im Korridor von 1,921 % bis 1,936 %. Dieser Wert zeigt: Der Interbankenmarkt preist keine weiteren Senkungen ein – und signalisiert damit Stabilität für Tagesgeldzinsen.
Interessant ist auch die Zinskurve der Geldmärkte. Ab Juli 2025 zeigt die Termingeldkurve eine inverse Struktur: Längere Laufzeiten rentieren höher als kurzfristiges Tagesgeld. Im Dezember 2025 lag der 12-Monatsgeld-Satz bei 2,267 %, während Tagesgeld nur 1,929 % brachte. Der Markt preist damit künftige Leitzinserhöhungen ein – was sich mit der tatsächlichen Erhöhung vom 11. Juni 2026 bestätigt hat.
Die nächste EZB-Entscheidung ist für den 23. Juli 2026 angesetzt. Experten erwarten, dass der weitere Kurs stark von der Inflationsentwicklung und der geopolitischen Lage abhängt. Eine weitere Erhöhung ist möglich, aber nicht sicher.
💡 Tip
Wenn du erwartest, dass die EZB weiter erhöht, lohnt sich Tagesgeld gegenüber Festgeld – denn du profitierst automatisch von steigenden Zinsen. Erwartest du stabile oder sinkende Zinsen, kann ein 12-Monats-Festgeld mit aktuell rund 2,25–2,27 % p.a. mehr Sicherheit bieten.
Realzins und Inflation 2026: Was bleibt wirklich übrig?
Ein Nominalzins von 1,85 % klingt nach einem soliden Ertrag. Doch was zählt, ist der Realzins – also der Nominalzins abzüglich der Inflationsrate. Und hier sieht die Rechnung für viele Sparer ernüchternd aus.
Die Inflation im Euroraum lag im Mai 2026 bei 3,2 %. Die EZB-Prognose für das Gesamtjahr 2026 liegt bei 3,0 %. Wer sein Geld im Marktdurchschnitt bei 1,85 % p.a. anlegt, erzielt einen realen Zins von rund −1,35 %. Das bedeutet: Trotz positiver Nominalverzinsung verliert das Geld an Kaufkraft. Diese Entwicklung betrifft nicht nur Spareinlagen, sondern auch die Kaufkraft der Reallöhne in Deutschland, die ebenfalls von der Inflation beeinflusst wird. Mit einem Inflationsrechner lässt sich der individuelle Kaufkraftverlust exakt ermitteln.
Konkret: 10.000 Euro auf einem durchschnittlichen Tagesgeldkonto wachsen nominal auf 10.185 Euro. Real – also in Kaufkraft gemessen – sind diese 10.185 Euro aber weniger wert als die ursprünglichen 10.000 Euro ein Jahr zuvor. Der Kaufkraftverlust beträgt rund 135 Euro.
Nur wer die besten Angebote nutzt, kommt in die Nähe eines Realzinsausgleichs. Bei den Top-5-Angeboten mit 3,36 % p.a. ergibt sich ein realer Zins von rund +0,16 % – knapp positiv. Bei den absoluten Spitzenangeboten mit 4,00 % p.a. liegt der Realzins bei rund +0,80 % – ein echter Kaufkraftgewinn, wenn auch bescheiden.
Zum Vergleich: In der Nullzinsphase 2020 lag der Realzins bei Tagesgeld bei rund −1,5 % bis −2 %, weil die Inflation damals ebenfalls positiv war, während die Nominalzinsen quasi null waren. Die aktuelle Situation ist also nicht dramatisch schlechter als damals – aber sie zeigt, dass Tagesgeld allein kein Inflationsschutz ist.
Was bedeutet das für die Anlagestrategie? Tagesgeld eignet sich hervorragend als Liquiditätspuffer – für den Notgroschen, kurzfristige Rücklagen und Geld, das in den nächsten Monaten gebraucht wird. Für langfristigen Vermögensaufbau und echten Inflationsschutz braucht es andere Instrumente. Tagesgeld ist dabei die Basis, nicht das Fundament des Vermögens. Wie kostspielig eine fehlende Liquiditätsreserve werden kann, verdeutlicht ein Dispo-Rechner für 2026.
Beachte auch: Die Inflationsprognose der EZB sieht für 2027 eine Rückkehr auf 2,3 % und für 2028 auf 2,0 % vor. Wenn die Inflation sinkt und die Leitzinsen stabil bleiben oder steigen, verbessert sich der Realzins automatisch. Wer heute ein gutes Tagesgeldangebot sichert, könnte in ein bis zwei Jahren real im Plus sein.
Neukunden vs. Bestandskunden: Die versteckte Zinslücke
Einer der wichtigsten Mechanismen am Tagesgeldmarkt ist die Zweiteilung zwischen Neukunden- und Bestandskundenangeboten. Wer das versteht, kann seine Rendite erheblich steigern – ohne mehr Risiko einzugehen. Ein systematischer Tagesgeld-Vergleich hilft dabei, die besten Angebote zu identifizieren.
Neukundenangebote sind befristete Aktionszinsen, die Banken einsetzen, um neue Einlagen zu gewinnen. Im Juni 2026 liegen diese Angebote zwischen 3,20 % p.a. (ING) und 4,00 % p.a. (Chase, Crédit Agricole Savings). Die Laufzeiten sind meist auf 3 bis 5 Monate begrenzt, bei der Crédit Agricole Savings gilt das Angebot sogar bis zum 31. Januar 2027 – allerdings nur bis maximal 10.000 Euro.
Nach Ablauf der Aktionsphase fällt der Zins auf den Basiszins zurück. Dieser liegt je nach Bank zwischen 1,35 % (Stellantis Direktbank) und 2,00 % (Chase, Renault Bank direkt). Wer nicht aktiv wechselt, landet automatisch im Bestandskundenbereich.
Dauerhaft attraktive Bestandskundenangebote sind selten. Die Ayvens Bank bietet aktuell 2,30 % p.a. unbefristet – das ist der beste Wert für Bestandskunden. Die Gefa Bank zahlt 2,11 % p.a. dauerhaft. Sparkassen und Genossenschaftsbanken hingegen zahlen ihren Bestandskunden oft unter 0,50 % p.a. – ein Bruchteil dessen, was am Markt möglich ist.
Die Spreizung ist enorm: Zwischen dem schlechtesten Marktangebot (unter 0,50 %) und dem besten Neukundenangebot (4,00 %) liegt ein Faktor von über 8. Wer 50.000 Euro anlegt, erzielt beim besten Angebot rund 2.000 Euro Zinsen im Jahr – beim schlechtesten Angebot weniger als 250 Euro. Wie sich unterschiedliche Zinssätze auf das eigene Guthaben auswirken, lässt sich mit einem Tagesgeldrechner für Zinsen und Zinseszins individuell ermitteln.
Die optimale Strategie für aktive Sparer: Neukundenangebote konsequent nutzen, nach Ablauf der Aktionsphase zur nächsten Bank wechseln. Das erfordert etwas Aufwand – ein neues Konto eröffnen, Geld überweisen, altes Konto schließen – aber der Mehrertrag ist erheblich. Bei 50.000 Euro und einem Unterschied von 2 Prozentpunkten sind das 1.000 Euro mehr Zinsen pro Jahr. Im Gegensatz zu dieser aktiven Strategie stehen klassische Sparkonten, die meist geringere Zinsen bei eingeschränkter Flexibilität bieten.
Wichtig: Beim Wechsel zu einer ausländischen Bank gilt die Einlagensicherung des jeweiligen Landes. Advanzia Bank (Luxemburg) und Crédit Agricole Savings unterliegen der luxemburgischen Einlagensicherung – ebenfalls bis 100.000 Euro, mit einem AAA-Rating des Landes. Das Risiko ist minimal, sollte aber bekannt sein.
Ausblick: Wie entwickeln sich Tagesgeldzinsen bis Ende 2026?
Der Ausblick für Tagesgeldzinsen in der zweiten Jahreshälfte 2026 ist vorsichtig optimistisch. Mehrere Faktoren sprechen für weiter steigende oder zumindest stabile Zinsen.
Der wichtigste Faktor ist die EZB. Die Erhöhung vom 11. Juni 2026 um 25 Basispunkte war das erste Signal einer neuen Richtung nach der langen Senkungsphase. Die nächste Entscheidung fällt am 23. Juli 2026. Ob eine weitere Erhöhung folgt, hängt von der Inflationsentwicklung ab. Bei einer Inflation von 3,2 % im Mai 2026 – deutlich über dem EZB-Ziel von 2 % – ist weiterer Handlungsdruck vorhanden. Diese Zinspolitik wirkt sich direkt auf die Konditionen für Verbraucher aus, wie ein Kreditvergleich für 2026 zeigt.
Die Termingeldkurve der Bundesbank gibt einen Hinweis: Bereits seit Juli 2025 rentieren 12-Monats-Gelder höher als Tagesgeld. Im Januar 2026 lag der 12-Monats-Satz bei 2,245 %, während Tagesgeld 1,932 % brachte. Diese inverse Kurve zeigt, dass der Markt künftige Leitzinserhöhungen einpreist – was sich mit der Juni-Erhöhung bestätigt hat.
Für den Tagesgeldmarkt bedeutet das: Wenn die EZB weiter erhöht, werden Banken ihre Angebote anpassen. Der Marktdurchschnitt könnte bis Ende 2026 die 2-Prozent-Marke wieder überschreiten. Die Top-5-Angebote könnten auf 3,5 % bis 4,5 % p.a. steigen, wenn der Wettbewerb anhält. Diese Zinswende beendete auch die Phase der Negativzinsen auf dem Girokonto, deren rechtliche Grundlagen umstritten waren.
Gleichzeitig gibt es Risiken. Wenn die Inflation schneller als erwartet sinkt, könnte die EZB die Erhöhungen stoppen oder sogar wieder senken. Geopolitische Unsicherheiten – Handelskonflikte, Energiepreise – können die Inflationsdynamik in beide Richtungen beeinflussen.
Für Sparer ergibt sich daraus eine klare Handlungsempfehlung: Wer jetzt ein gutes Neukundenangebot mit langer Laufzeit sichert – etwa das Crédit Agricole Savings Angebot bis Januar 2027 mit 4,00 % p.a. – hat Planungssicherheit für die nächsten Monate. Wer flexibel bleiben will, setzt auf Angebote mit kurzer Laufzeit und wechselt nach Ablauf erneut.
Tagesgeld bleibt 2026 eine attraktive Anlageform für den Liquiditätspuffer. Die Beliebtheit spiegelt das wider: In einer aktuellen Umfrage des Bankenverbands war Tagesgeld mit 43 % die zweitbeliebteste Anlageform der Deutschen – hinter Immobilien (47 %) und vor Gold (41 %). Das Vertrauen in die Einlagensicherung und die tägliche Verfügbarkeit machen Tagesgeld zum Fundament jeder Liquiditätsplanung.
Wer darüber hinaus langfristig Vermögen aufbauen will, sollte Tagesgeld als Baustein sehen – nicht als alleinige Strategie. Die Kombination aus einem gut verzinsten Tagesgeldkonto für die Liquiditätsreserve und renditestarken Anlagen für den langfristigen Teil des Vermögens ist der solide Mittelweg. Die erwartete Schwankungsbreite solcher renditestarken Anlagen wird dabei durch den Volatilitätsindex für den DAX abgebildet.
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
Häufig gestellte Fragen
Wie hoch sind die Tagesgeldzinsen aktuell im Juni 2026?
Der Marktdurchschnitt über rund 100 Angebote liegt im Juni 2026 bei 1,85 % p.a. für 50.000 Euro Einlage. Die besten Neukundenangebote erreichen bis zu 4,00 % p.a. bei Chase und Crédit Agricole Savings – befristet auf wenige Monate.
Ist Tagesgeld bei einer Inflation von 3,2 % noch sinnvoll?
Im Marktdurchschnitt (1,85 %) entsteht ein realer Verlust von ca. −1,35 % – Kaufkraft schwindet trotz positiver Nominalverzinsung. Nur Top-Angebote ab 3,20 % p.a. erzielen annähernd einen Realzinsausgleich. Tagesgeld bleibt dennoch sinnvoll als Liquiditätspuffer.
Welche Bank bietet das beste Tagesgeld im Juni 2026?
Chase und Crédit Agricole Savings bieten je 4,00 % p.a. für Neukunden – befristet bzw. bis maximal 10.000 Euro. Für dauerhaft attraktive Konditionen ohne Befristung ist die Ayvens Bank mit 2,30 % p.a. aktuell die beste Option. Zinsen auf Einlagen lassen sich alternativ auch über Kreditkarten mit Guthabenzinsen erzielen.
Wie sicher ist Tagesgeld?
Einlagen bis 100.000 Euro pro Kunde und Bank sind EU-weit gesetzlich geschützt. Bei Banken in anderen EU-Ländern – etwa Luxemburg – gilt die dortige Einlagensicherung, ebenfalls bis 100.000 Euro. Das Risiko ist bei seriösen Anbietern minimal.
Wann entscheidet die EZB das nächste Mal über den Leitzins?
Die nächste geldpolitische Entscheidung der EZB ist für den 23. Juli 2026 angesetzt. Nach der Erhöhung vom 11. Juni 2026 um 25 Basispunkte hängt der weitere Kurs von der Inflationsentwicklung im Euroraum ab.
Warum unterscheiden sich Marktdurchschnitt und Top-5-Zinsen so stark?
Viele Filialbanken und Sparkassen zahlen Bestandskunden unter 0,50 % p.a. – das zieht den Marktdurchschnitt nach unten. Direktbanken bieten Neukunden befristete Aktionszinsen bis 4,00 % p.a., um Einlagen zu gewinnen. Wer aktiv wechselt, profitiert überproportional. Ein konkretes Beispiel für befristete Aktionszinsen liefert unser Test zu Barclays Tagesgeld, bei dem Konditionen und Zinssätze im Detail aufgeführt sind.
Lohnt sich Festgeld aktuell mehr als Tagesgeld?
12-Monats-Festgeld rentiert aktuell mit rund 2,25–2,27 % p.a. und bietet Zinssicherheit. Tagesgeld ist flexibler und profitiert automatisch von Leitzinserhöhungen. Bei erwarteten weiteren EZB-Erhöhungen kann Tagesgeld langfristig attraktiver sein. Im Gegensatz dazu bietet das klassische Sparbuch meist geringere Zinsen bei eingeschränkter Flexibilität, wie der Vergleich zwischen Tagesgeld und Sparbuch zeigt.