Das Wichtigste in Kürze
- Prämien-Vergleich: Bis zu 200 € Startguthaben — alle Anbieter.
- Bedingungen: Gehaltseingang, Buchungen, Fristen im Check.
- Kontowechselservice: So läuft der Umzug in 12 Werktagen.
- Steuer: Wann die 256-Euro-Freigrenze greift.
- Fallstricke: Neukunden-Sperren und Werbe-Klauseln.
- Strategie: Für wen sich der Wechsel wirklich lohnt.
- Weitere Inhalte: Beiträge zu angrenzenden Themen.
Consorsbank – Girokonto mit Visa Card Debit

Consorsbank – Girokonto mit Visa Card Debit
Vorteile
- 0 € Kontoführung ab 700 € Geldeingang
- Kostenloses Konto für alle unter 31 Jahren
- Im EWR gebührenfrei in Euro bezahlen
- Im EWR ab 50 € kostenlos Geld abheben
Nachteile
- Sonst 4 € Kontoführung pro Monat
- Abheben unter 50 € kostet 1,95 €
- Fremdwährung: 2,10 % des Betrags
- Dispozins 9,90 % p. a. (variabel)
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
PSD Bank Nürnberg – GiroDirekt Girokonto
PSD Bank Nürnberg – GiroDirekt Girokonto
Vorteile
- 2,90 € bei Gehalts- oder Renteneingang
- 500 € Sofort-Dispo bei passender Bonität
- 13 x im Quartal gratis an VR-Automaten
- Apple Pay und Wero nutzbar
Nachteile
- Kontoführung kostet 2,90 € im Monat
- Physische girocard 15 € im Jahr
- Mastercard Classic 29 € im Jahr
- Dispozins 7,64 % p. a. variabel
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
Prämien-Vergleich Juli 2026: Wo es das meiste Geld gibt
Bis zu 200 Euro zahlen Banken derzeit dafür, dass du dein Girokonto zu ihnen umziehst. Die höchsten Prämien bieten im Juli 2026 die ING und die 1822direkt mit jeweils rund 200 Euro Startguthaben, gefolgt von der Norisbank mit 120 Euro und comdirect sowie Postbank mit jeweils 100 Euro. Der Kontowechsel ist damit eine der wenigen Aktionen im Finanzbereich, bei der du mit überschaubarem Aufwand einen dreistelligen Betrag mitnehmen kannst. Bei der Wahl des Anbieters spielt neben der Prämie auch die Qualität der Banking-Apps im Vergleich eine Rolle.
Der Hintergrund dieser Großzügigkeit ist nüchternes Kalkül: Das Girokonto ist für Banken das Ankerprodukt. Wer sein Gehaltskonto einmal verlegt hat, bleibt im Schnitt viele Jahre — und kauft mit hoher Wahrscheinlichkeit später Depot, Kredit oder Baufinanzierung beim selben Institut. Die Prämie ist aus Bankensicht schlicht ein Kundenakquisitionspreis, der günstiger ist als klassische Werbung. Für dich heißt das: Du verhandelst aus einer Position der Stärke, denn dein Gehaltseingang ist das, was die Banken wollen. Die Konditionen für ein solches Depot variieren, wie ein Blick auf die Depotgebühren im Vergleich zeigt.
Die folgende Übersicht zeigt die wichtigsten Angebote mit Prämienhöhe. Alle Konditionen sind Aktionsangebote, die sich kurzfristig ändern können — Stand: Juli 2026.
| Anbieter | Prämie | Kernbedingung |
|---|---|---|
| ING | 200 € | 2 Monate in Folge je mind. 1.000 € Geldeingang (in den ersten 4 Monaten) |
| 1822direkt | bis 200 € | 3 Monate in Folge je mind. 1.000 € Geldeingang (Gehalt, Rente, BAföG) |
| Umweltbank | 150 € | 100 € aufs Konto, 50 € Spende an den NABU e.V. |
| Norisbank | 120 € | Mind. 3 Zahlungspartner über den Online-Kontowechselservice informieren |
| comdirect | 100 € | 5 Transaktionen à mind. 25 € in den ersten 3 Monaten |
| Postbank | 100 € | Digitaler Kontoumzug innerhalb von 90 Tagen (Aktion über ein Vergleichsportal) |
| C24 Bank | 75 € | Smartkonto eröffnen, Girocard und Debitkarte inklusive |
| Commerzbank | 50 € | 3 Monate lang je 5 Buchungen à mind. 25 €; plus 100 € je Weiterempfehlung |
Auffällig ist die Spreizung: Zwischen dem Spitzenangebot der ING und dem Startguthaben der Commerzbank liegt der Faktor 4. Wer die Bedingungen der Top-Angebote erfüllt, sollte sich also nicht mit den kleineren Prämien zufriedengeben. Bei der Consorsbank lief bis Februar 2026 sogar eine Aktion mit bis zu 250 Euro (200 Euro Grundprämie plus 50 Euro für ein ETF-Sparplan-Depot) — solche Spitzenwerte tauchen erfahrungsgemäß mehrmals im Jahr wieder auf. Die Konditionen für solche Depots unterscheiden sich je nach Anbieter erheblich, wie ein Online-Broker-Vergleich zeigt.
Prämien-Modelle: Einmalzahlung, Staffel und Empfehlungs-Aufstockung
Hinter den Schlagzeilen-Beträgen stecken drei unterschiedliche Modelle. Das klassische Startguthaben fließt als Einmalzahlung nach Erfüllung der Bedingungen — so bei ING, comdirect und Norisbank. Beim Staffelmodell setzt sich die Summe aus mehreren Bausteinen zusammen: Santander zahlte zuletzt 150 Euro für die Eröffnung mit Kontowechselservice plus 50 Euro für eine erfolgreiche Weiterempfehlung, die Consorsbank kombinierte Girokonto-Grundprämie und Depot-Baustein. Und beim Empfehlungsmodell wächst die Summe nach oben offen weiter: Die Commerzbank zahlt zusätzlich zu den 50 Euro Startguthaben 100 Euro pro geworbenem Neukunden, die Postbank 25 Euro je Empfehlung bei bis zu zehn Werbungen im Kalenderjahr. Startguthaben gibt es auch außerhalb der Kontowelt, etwa als Startguthaben im American Express Programm.
Für die Einordnung der Beträge hilft der Blick auf die Marktbreite: Typische Prämien bewegen sich laut den großen Vergleichserhebungen zwischen 20 und 200 Euro. Alles ab etwa 100 Euro gehört bereits zum oberen Drittel des Marktes — und die 200-Euro-Angebote markieren seit Monaten die Obergrenze dessen, was Direktbanken für ein einzelnes Gehaltskonto zu zahlen bereit sind. Diese Prämien gelten für Euro-Konten; für Fremdwährungen ist ein Devisenkonto mit anderen Konditionen erforderlich.
Girokonto-Wechselprämien im Juli 2026: Startguthaben je Bank
Consorsbank - Girokonto mit Visa Card Debit
Visa Card Debit kostenlos
Vorteile
- 0 € Kontoführung ab 700 € Geldeingang
- Kostenloses Konto für alle unter 31 Jahren
- Im EWR gebührenfrei in Euro bezahlen
- Im EWR ab 50 € kostenlos Geld abheben
Nachteile
- Sonst 4 € Kontoführung pro Monat
- Abheben unter 50 € kostet 1,95 €
- Fremdwährung: 2,10 % des Betrags
- Dispozins 9,90 % p. a. (variabel)
Tarifcheck.de – Girokonto-Vergleich
Vorteile
- Kostenloser unabhängiger Kontovergleich
- Viele Banken und Modelle im Vergleich
- Schneller Online-Kontowechsel möglich
- Filterung nach Gebühren und Leistungen
Zu beachten
- Kontoführung teils an Bedingungen geknüpft
- Bonitätsprüfung bei Antragstellung möglich
PSD Bank Nürnberg - GiroDirekt Girokonto
Girokonto für 2,90 € im Monat
Vorteile
- 2,90 € bei Gehalts- oder Renteneingang
- 500 € Sofort-Dispo bei passender Bonität
- 13 x im Quartal gratis an VR-Automaten
- Apple Pay und Wero nutzbar
Nachteile
- Kontoführung kostet 2,90 € im Monat
- Physische girocard 15 € im Jahr
- Mastercard Classic 29 € im Jahr
- Dispozins 7,64 % p. a. variabel
bunq - Girokonto
bunq Free ohne monatliche Gebühr
Vorteile
- Bis zu 3 Konten mit eigener IBAN
- Digitale Kreditkarte ohne Jahresgebühr
- Start ohne Steuer-ID möglich
- Einlagensicherung bis 100.000 € (NL)
Nachteile
- Keine physische Karte im Free-Tarif
- Geldautomat: 2,99 € je Abhebung
- Über 1.000 € Fremdwährung/Jahr: 1,5 %
- Bareinzahlung erst ab Core-Tarif

1822direkt - GiroDirekt Girokonto
Girokonto ohne Gebühr ab 700 € Eingang
Vorteile
- Keine Kontoführungsgebühr ab 700 € Eingang
- girocard mit V PAY ohne Gebühr
- Abheben an Sparkassen-Automaten gratis
- Apple Pay und Google Pay nutzbar
Nachteile
- 4,90 € im Monat unter 700 € Geldeingang
- Visa Classic ab 2. Jahr 3 € im Monat
- Dispozins 9,90 % p. a. variabel
- Dispo erst nach drei Gehaltseingängen

DKB - Girokonto
Kostenlos ab 700 € Geldeingang
Vorteile
- Kostenlos bei 700 € Geldeingang
- Kostenlos bis 28 Jahre
- Visa Debitkarte ohne Jahresgebühr
- Weltweit zahlen mit Aktivstatus
Nachteile
- Sonst 4,50 € Kontoführung im Monat
- Girokarte kostet 0,99 € im Monat
- Dispozins 9,06 % bis 9,66 % p. a.
- Eröffnung per Video-Ident
Buzzmatic GmbH & Co. KG übernimmt keine Haftung. Auch kann keine Gewähr für die Aktualität der bereitgestellten Informationen übernommen werden. Maßgeblich sind die Bedingungen des Anbieters.
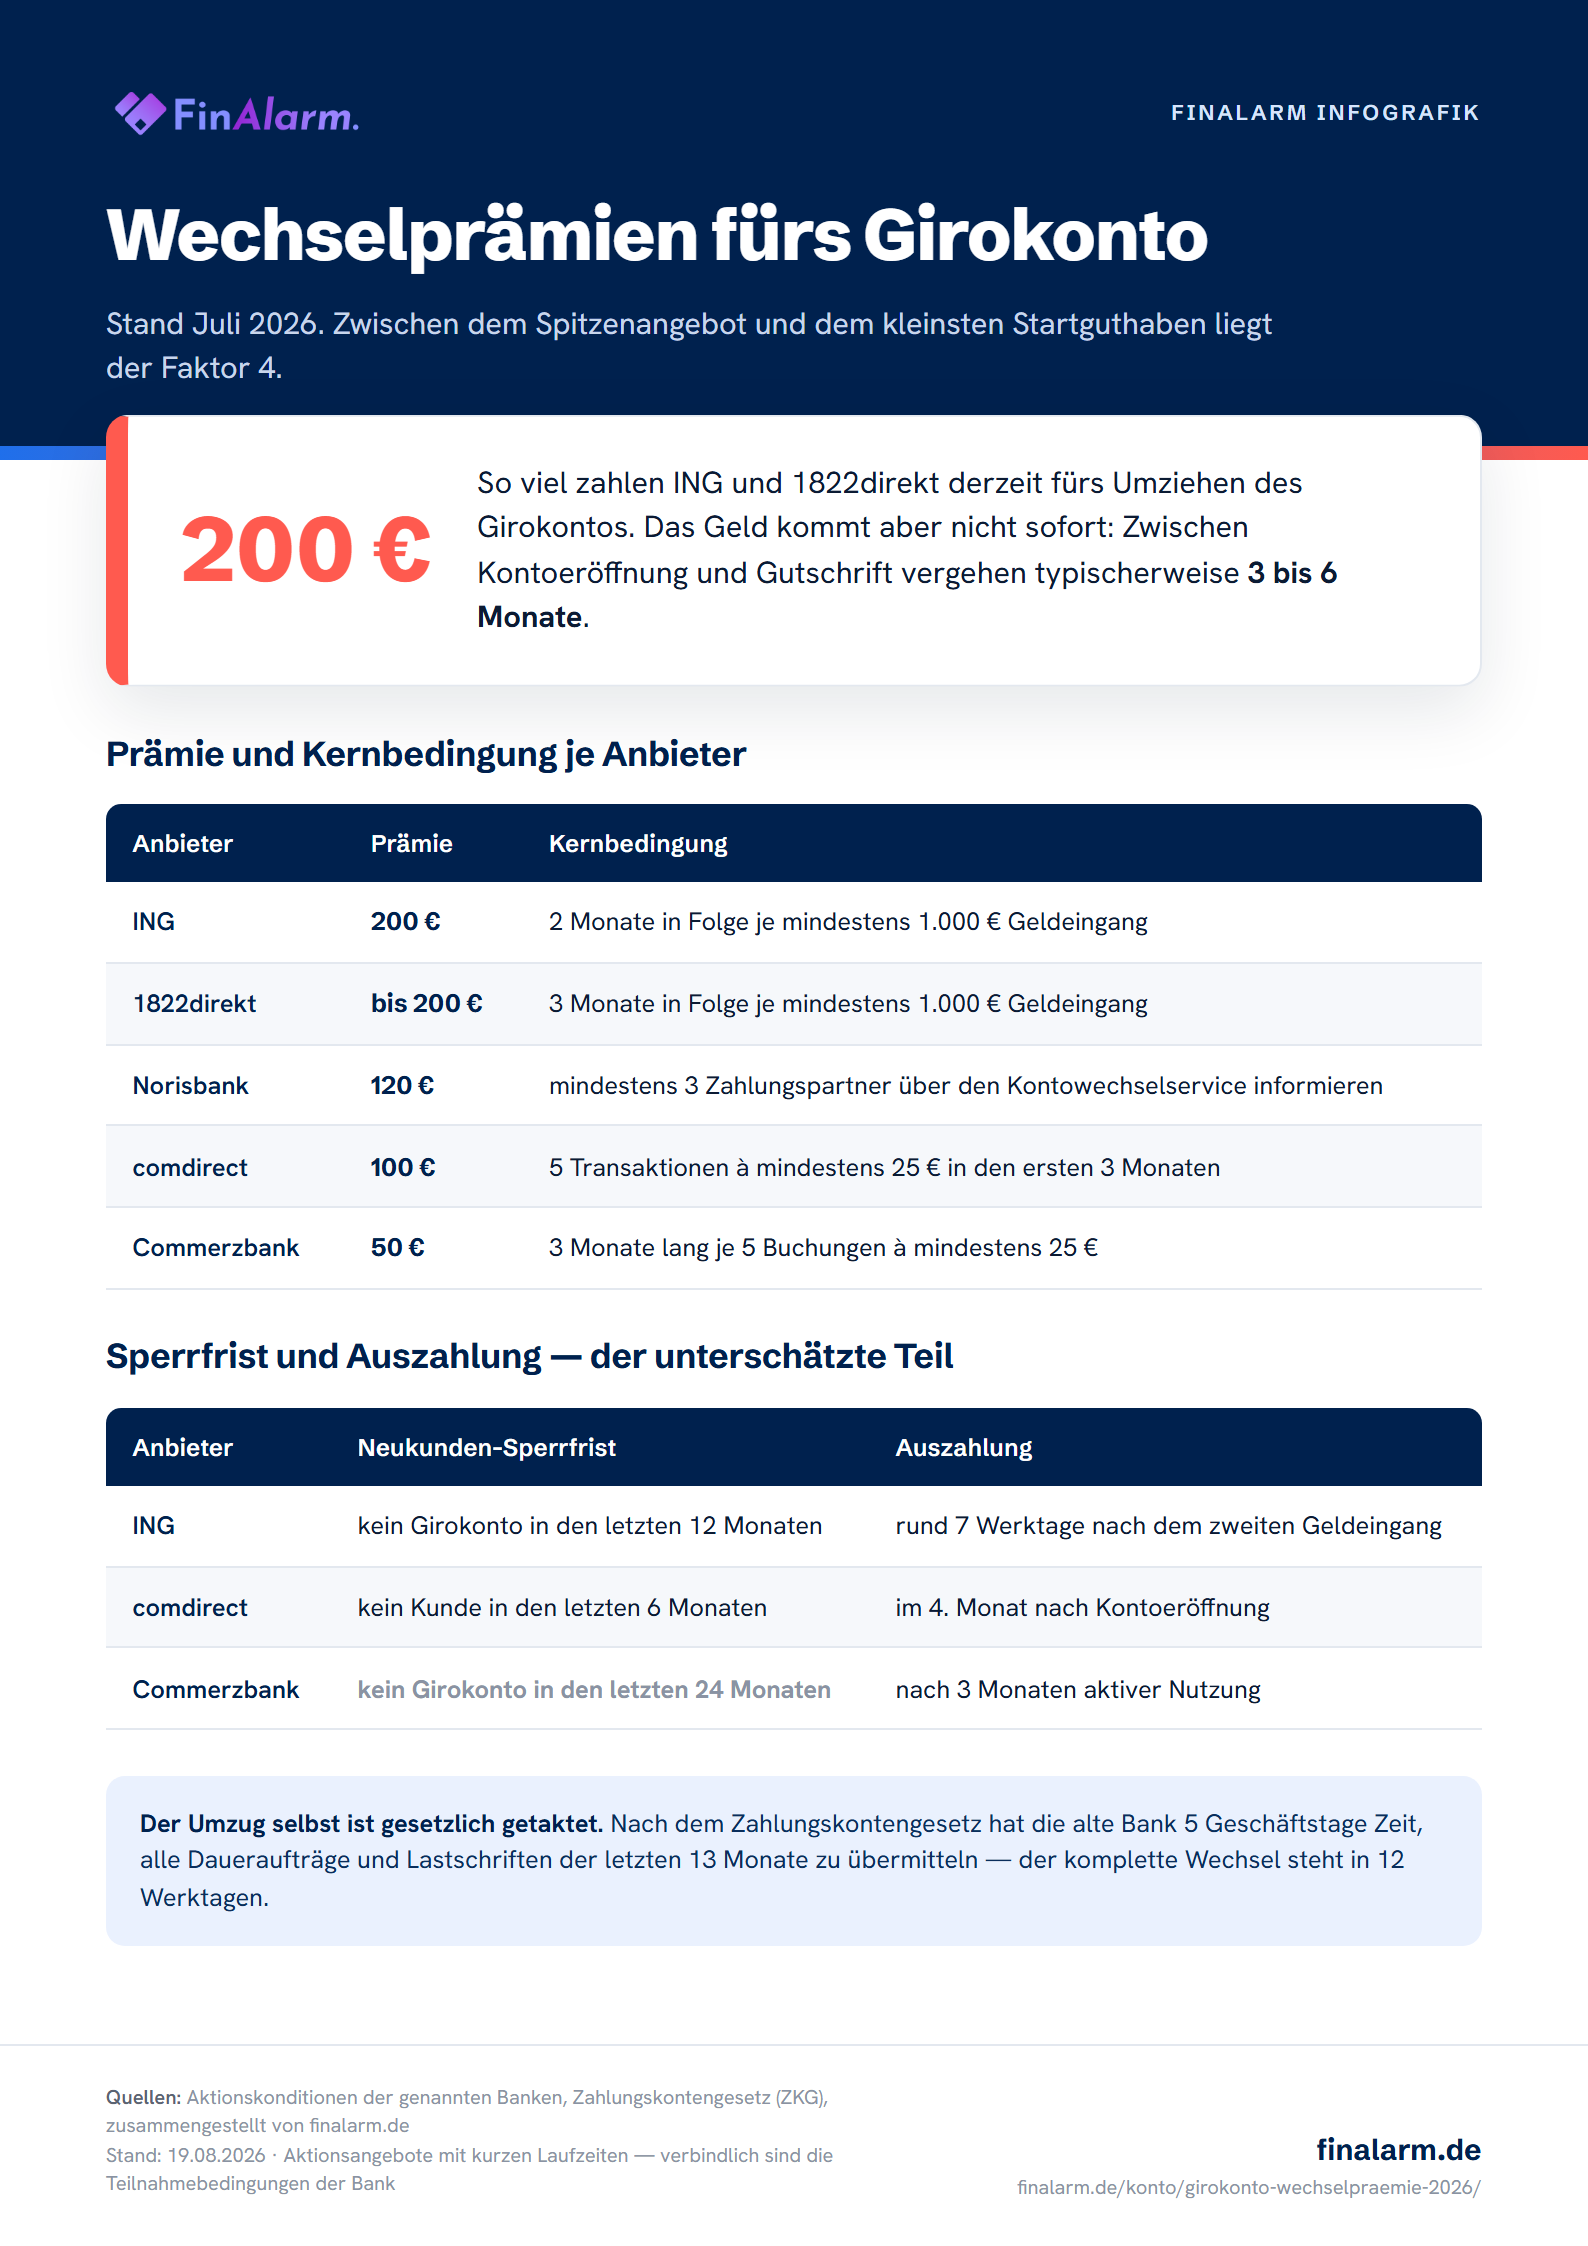
Infografik: Wechselprämien fürs Girokonto
Stand Juli 2026. Zwischen dem Spitzenangebot und dem kleinsten Startguthaben liegt der Faktor 4.
Die Bedingungen im Detail: Gehaltseingang, Buchungen, Fristen
Keine Bank verschenkt Geld ohne Gegenleistung — die Prämie fließt erst, wenn du das Konto nachweislich aktiv nutzt. Die drei häufigsten Bedingungstypen sind Mindestgeldeingang (meist 700 bis 1.500 Euro pro Monat), eine Mindestzahl an Buchungen (etwa 5 Transaktionen à 25 Euro) und die Nutzung des Kontowechselservice mit einer festen Zahl an Zahlungspartnern.
Der Geldeingang muss dabei in der Regel kein echtes Gehalt sein. Bei der ING genügen zwei aufeinanderfolgende Monate mit je mindestens 1.000 Euro Eingang — auch in Teilbeträgen. Die 1822direkt verlangt dagegen ausdrücklich Lohn, Gehalt, Rente, Besoldung oder BAföG über drei aufeinanderfolgende Monate. Wer die Bedingungen vor der Eröffnung liest, erspart sich böse Überraschungen bei der Auszahlung. Für Studierende ist BAföG oft ein zentraler Baustein, um die Kosten des Studiums zu decken.
| Anbieter | Neukunden-Sperrfrist | Auszahlung der Prämie |
|---|---|---|
| ING | Kein Girokonto in den letzten 12 Monaten | Rund 7 Werktage nach dem zweiten Geldeingang |
| comdirect | Kein Kunde in den letzten 6 Monaten | Im 4. Monat nach Kontoeröffnung |
| Commerzbank | Kein Girokonto in den letzten 24 Monaten | Nach 3 Monaten aktiver Nutzung |
| Norisbank | Keine Kundenbeziehung in den letzten 12 Monaten | Spätestens zum 15.01.2027 |
| Postbank | Kein Girokonto in den letzten 6 Monaten | Bis 4 Wochen nach beauftragter Kontoschließung |
| 1822direkt | Nur Neukunden, Aktionsfrist läuft bis Ende November 2026 | Nach 3 Monaten mit qualifiziertem Geldeingang |
Zwischen Kontoeröffnung und Geldeingang vergehen also typischerweise 3 bis 6 Monate, bis die Prämie tatsächlich auf dem Konto landet. Wer im Juli wechselt, sieht das Geld realistisch im Herbst oder Winter. Plane das ein, bevor du das alte Konto endgültig kündigst — es kostet in der Übergangszeit sonst womöglich weiter Gebühren.
📌 Good to know
Fast alle Banken koppeln die Prämie an eine Werbe-Einwilligung: Du musst dem Erhalt werblicher E-Mails zustimmen und darfst diese Zustimmung bis zur Gutschrift nicht widerrufen. Nach der Auszahlung kannst du die Einwilligung in der Regel jederzeit zurückziehen — bei der Commerzbank muss sie mindestens 3 Monate bestehen bleiben.
Kontowechselservice: Dein gesetzlicher Anspruch auf den Umzug in 12 Werktagen
Der Kontowechsel ist seit September 2016 gesetzlich geregelt — und deutlich einfacher, als viele glauben. Nach dem Zahlungskontengesetz (ZKG), das auf der EU-Richtlinie 2014/92/EU basiert, ist jede Bank in Deutschland verpflichtet, dir beim Umzug deines Girokontos zu helfen. Der komplette Prozess ist auf 12 Werktage getaktet. Das ZKG regelt darüber hinaus auch den gesetzlichen Anspruch auf ein Girokonto, das sogenannte Basiskonto. Eine weitere gesetzliche Schutzfunktion für das Girokonto ist der Pfändungsschutz durch ein P-Konto.
Der Ablauf ist im Gesetz präzise vorgegeben:
- 2 Geschäftstage: Deine neue Bank fordert die bisherige Bank auf, die in deiner Ermächtigung benannten Leistungen zu erfüllen.
- 5 Geschäftstage: Die alte Bank übermittelt Listen aller Daueraufträge sowie der eingegangenen Überweisungen und Lastschriften der letzten 13 Monate.
- 5 Geschäftstage: Die neue Bank richtet Daueraufträge ein und informiert deine Zahlungspartner über die neue IBAN.
Automatisch übernommen werden Daueraufträge, Lastschriftmandate, die Benachrichtigung der Zahlungspartner und der Restsaldo des alten Kontos. Du musst also weder Arbeitgeber noch Stromanbieter selbst anschreiben — das erledigt der Service. Die Aufsicht über das Verfahren liegt bei der BaFin, die den gesetzlichen Kontenwechsel auf ihrer Verbraucherseite dokumentiert.
In der Praxis nutzen die meisten Direktbanken zusätzlich digitale Kontowechsel-Dienste, die per Online-Banking-Login des alten Kontos sämtliche Zahlungspartner der letzten Monate auslesen und in einem Rutsch informieren. Das dauert oft nur rund 10 Minuten. Wichtig für die Prämie: Bei Norisbank und Postbank ist die Nutzung genau dieses digitalen Wechselservice sogar Auszahlungsbedingung — bei der Norisbank müssen mindestens 3 Zahlungspartner automatisiert informiert werden.
💡 Tip
Lass das alte Konto nach dem Wechsel noch 2 bis 3 Monate parallel laufen. Jahreszahler wie Versicherungen oder der Rundfunkbeitrag buchen seltener ab und tauchen in kurzen Übergangsfenstern nicht auf — eine geplatzte Lastschrift kostet Gebühren und im schlimmsten Fall einen negativen Schufa-Eintrag. Ein eingeräumter Dispositionskredit kann solche Lastschriftplatzungen verhindern, ist aber oft mit hohen Dispozinsen verbunden. Was der Dispo im Einzelfall wirklich kostet, zeigt ein Dispo-Rechner.
Gesetzlicher Kontowechsel nach ZKG: 12 Werktage in drei Phasen
Passende Angebote
Steuer auf die Prämie: Die 256-Euro-Freigrenze entscheidet
Kontoprämien sind grundsätzlich steuerpflichtig — bleiben in der Praxis aber meistens steuerfrei. Steuerlich zählt das Startguthaben zu den Einkünften aus sonstigen Leistungen nach § 22 Nr. 3 Einkommensteuergesetz. Solche Einkünfte sind erst dann steuerpflichtig, wenn sie innerhalb eines Kalenderjahres die Freigrenze von 256 Euro übersteigen.
Für die gängigen Prämien zwischen 50 und 200 Euro heißt das: Wer nur ein einziges Konto mit Prämie eröffnet und keine weiteren sonstigen Einkünfte hat, bleibt unter der Grenze und zahlt 0 Euro Steuern darauf. Die Norisbank weist in ihren Aktionsbedingungen ausdrücklich auf die Steuerpflicht als sonstige Einkünfte hin — relevant wird sie aber erst beim Überschreiten der Freigrenze.
Der Haken steckt im Wort Freigrenze: Anders als bei einem Freibetrag wird beim Überschreiten der gesamte Betrag steuerpflichtig, nicht nur der übersteigende Teil. Wer im selben Jahr zwei Prämien à 150 Euro kassiert, liegt bei 300 Euro — und muss die vollen 300 Euro in der Anlage SO der Steuererklärung angeben. Bei einem Grenzsteuersatz von rund 30 Prozent wären das etwa 90 Euro Steuern, die von der Prämie wieder abgehen.
Drei Punkte solltest du steuerlich auseinanderhalten:
- Kontoprämien und Wechselboni: Sonstige Einkünfte, Freigrenze 256 Euro pro Jahr, Angabe in der Anlage SO.
- Zinsen auf Guthaben: Kapitalerträge, hier gilt der Sparerpauschbetrag von 1.000 Euro — eine völlig getrennte Rechnung.
- Abziehbare Kosten: Aufwendungen rund um die Prämie (etwa Porto oder Fahrtkosten zur Filiale) darfst du vor dem Vergleich mit der Freigrenze abziehen.
Beispielrechnung: zwei Prämien, zwei Ergebnisse
Angenommen, du eröffnest im Juli das ING-Konto mit 200 Euro Prämie und im Oktober zusätzlich das comdirect-Konto mit 100 Euro. Zusammen sind das 300 Euro sonstige Einkünfte im Kalenderjahr — die Freigrenze von 256 Euro ist überschritten, der komplette Betrag wird steuerpflichtig. Bei 30 Prozent Grenzsteuersatz bleiben dir netto rund 210 Euro.
Verteilst du dieselben beiden Eröffnungen dagegen auf Dezember und Januar, fallen in jedem Kalenderjahr nur 200 beziehungsweise 100 Euro an. Beide Beträge liegen unter der Freigrenze, du behältst die vollen 300 Euro — ein Unterschied von etwa 90 Euro allein durch das Timing. Entscheidend ist dabei das Jahr der Gutschrift, nicht das Jahr der Kontoeröffnung: Da viele Banken erst nach 3 bis 6 Monaten auszahlen, rutscht eine Herbst-Eröffnung mit der Auszahlung ohnehin oft ins Folgejahr.
Wer sein Prämien-Sammeln also auf maximal 256 Euro pro Kalenderjahr taktet oder größere Wechsel auf zwei Jahre verteilt, nimmt das Geld komplett brutto für netto mit. Anders funktionieren Boni bei Sparverträgen, die oft eine Prämienstaffel beim Prämiensparen nutzen.
Typische Fallstricke: Woran die Auszahlung am häufigsten scheitert
Die häufigste Enttäuschung beim Prämien-Wechsel ist eine verweigerte Auszahlung wegen einer übersehenen Bedingung. Vier Muster tauchen dabei immer wieder auf.
Fallstrick 1 — die Neukunden-Sperrfrist: Ehemalige Kunden sind fast überall ausgeschlossen. Die Sperrfristen reichen von 6 Monaten (comdirect, Postbank) über 12 Monate (ING, Norisbank) bis zu 24 Monaten (Commerzbank, Santander). Wer vor einem Jahr schon einmal ein Konto beim selben Institut hatte, geht leer aus — auch wenn das System die Eröffnung zunächst zulässt.
Fallstrick 2 — der qualifizierte Geldeingang: Eigenüberweisungen vom eigenen Zweitkonto zählen nicht immer. Die Commerzbank schließt Eigenüberweisungen und Überträge bei den geforderten Buchungen explizit aus, die 1822direkt akzeptiert nur Lohn, Gehalt, Rente, Besoldung oder BAföG. Bei der ING sind dagegen auch Teilbeträge aus beliebiger Quelle zulässig — die Anforderungen unterscheiden sich also im entscheidenden Detail. Damit sind Rentner als Zielgruppe für Prämienaktionen explizit eingeschlossen, wobei die Konditionen für ein Girokonto für Rentner je nach Bank variieren.
Fallstrick 3 — die Frist im Kleingedruckten: Aktionen sind zeitlich eng begrenzt. Die ING-Aktion läuft nur für Eröffnungen zwischen dem 01.07. und 31.07.2026, die 1822direkt verlangt die qualifizierten Geldeingänge bis spätestens Ende November 2026, bei der Postbank muss der digitale Kontoumzug innerhalb von 90 Tagen beauftragt sein. Wer die Bedingung erst im Folgemonat angeht, verliert den Anspruch.
Fallstrick 4 — Folgekosten nach der Prämie: Einige Konten sind nur unter Bedingungen gebührenfrei. Das Norisbank Top-Girokonto kostet 3,90 Euro im Monat, wenn weniger als 500 Euro eingehen; das ING-Girokonto ist ab 28 Jahren nur bei mindestens 1.000 Euro monatlichem Geldeingang kostenlos. Eine 120-Euro-Prämie ist nach gut zwei Jahren Grundgebühr aufgezehrt, wenn du die Bedingung dauerhaft verfehlst. Welche Konten dauerhaft ohne Bedingungen kostenlos sind, zeigt ein Girokonto-Vergleich für 2026. Ein wichtiger Kostenfaktor ist oft auch die enthaltene Karte, wie ein Vergleich von Girokonten mit Kreditkarte zeigt.
Immerhin: Ist die Prämie einmal ausgezahlt, ist eine Rückforderung praktisch ausgeschlossen — schließlich hast du zu diesem Zeitpunkt alle Bedingungen nachweislich erfüllt. Eine formale Haltefrist nach der Gutschrift sehen die meisten Aktionsbedingungen nicht vor.
📌 Good to know
Prämien-Aktionen laufen teils exklusiv über Vergleichsportale: Die 100 Euro für Postbank-Wechsler gibt es aktuell nur über den digitalen Kontoumzug eines Vergleichsportals, nicht bei direkter Eröffnung. Vor der Eröffnung lohnt der Blick, über welchen Weg die höchste Prämie läuft.
Für wen sich der Wechsel lohnt — und wie du strategisch vorgehst
Der Kontowechsel lohnt sich 2026 doppelt: einmalig über die Prämie und dauerhaft über gesparte Gebühren. Nach einer INNOFACT-Umfrage vom April 2026 (1.003 befragte Personen) verfügen nur 18 Prozent der Deutschen über ein komplett kostenfreies Girokonto — fast ein Viertel zahlt sogar mehr als 100 Euro pro Jahr. Bei Sparkassen haben nur 6 Prozent der Kunden ein kostenloses Konto, bei Direktbanken zahlen dagegen 44 Prozent gar nichts. Was Banken im Schnitt verlangen, haben wir im Kontogebühren-Report 2026 detailliert aufgeschlüsselt. Die Unterscheidung zwischen Direkt- und Filialbanken ist auch bei den Zinsen für Sparkonten relevant, wie ein Vergleich von Online- und Filialsparkonten zeigt. Für junge Leute gelten oft besondere Konditionen, wie ein Vergleich von Jugendkonten zeigt.
Rechne beide Effekte zusammen: Wer von einem Filialkonto mit 120 Euro Jahresgebühr zu einer prämienzahlenden Direktbank wechselt, nimmt im ersten Jahr 200 Euro Startguthaben plus 120 Euro Gebührenersparnis mit — über 300 Euro für einen Aufwand von unter einer Stunde. Kein Tagesgeldkonto der Welt liefert eine vergleichbare Rendite auf die eingesetzte Zeit.
Trotzdem bleibt die große Mehrheit sitzen: 74 Prozent der Deutschen führen ihr Girokonto nur bei einer einzigen Bank, und gewechselt wird traditionell selten. Genau diese Trägheit finanziert die Prämien — Banken zahlen so viel, weil sie wissen, dass die meisten Kunden danach Jahrzehnte bleiben. Zur Größenordnung des Marktes: In Deutschland existieren nach Bundesbank-Zahlen weit über 100 Millionen Girokonten, der überwiegende Teil davon wird inzwischen online geführt. Selbst wenn nur ein kleiner einstelliger Prozentsatz der Kontoinhaber pro Jahr wechselt, kämpfen die Banken also um Millionen potenzieller Neukunden — mit der Prämie als wichtigstem Lockmittel.
Die sinnvolle Reihenfolge beim Wechsel
- Bedingungen zuerst prüfen: Erfüllst du Geldeingang und Aktivitätspflichten realistisch? Wenn nein, nimm das nächstbeste Angebot ohne diese Hürde.
- Dauerkosten vor Prämie: Ein dauerhaft kostenloses Konto mit 100 Euro Prämie schlägt ein Konto mit 200 Euro Prämie und 3,90 Euro Monatsgebühr schon nach gut zwei Jahren.
- Kontowechselservice nutzen: Er ist gesetzlich garantiert, bei einigen Banken Prämienbedingung und reduziert das Risiko vergessener Lastschriften.
- Altes Konto verzögert kündigen: Erst schließen, wenn zwei bis drei Monate lang keine Buchung mehr aufläuft — außer die Aktionsbedingungen verlangen die Schließung explizit früher, wie beim Postbank-Kontoumzug.
- Steuer-Taktung beachten: Mehrere Prämien im selben Jahr nur bis 256 Euro Gesamtsumme, sonst wird alles steuerpflichtig.
Mehr Vergleiche, Rechner und Analysen rund ums Girokonto findest du laufend aktualisiert in unserer Rubrik Konto.
💡 Tip
Prämienhöhen wechseln im Rhythmus weniger Monate: Die Consorsbank zahlte Anfang 2026 bis zu 250 Euro, die ING legt ihre 200-Euro-Aktion regelmäßig neu auf. Wenn dein Wunschanbieter gerade keine Aktion fährt, lohnt es sich oft, wenige Wochen zu warten, statt zum prämienlosen Standardangebot zu wechseln.
Quellen und Methodik
Alle Prämienhöhen und Bedingungen wurden im Juli 2026 aus den Aktionsseiten der Anbieter und aktuellen Vergleichserhebungen zusammengetragen (Stand: Juli 2026). Aktionsangebote können sich kurzfristig ändern; maßgeblich sind stets die Teilnahmebedingungen der jeweiligen Bank. Rechtliche Angaben beruhen auf dem Zahlungskontengesetz, steuerliche Angaben auf § 22 Nr. 3 EStG.
- Bundesministerium der Justiz: Zahlungskontengesetz (ZKG) — Gesetzestext (2016)
- BaFin: Verbraucherinformation Kontenwechsel und Kontowechselhilfe
- Vereinigte Lohnsteuerhilfe (VLH): Kontoprämie ist steuerpflichtig — 256-Euro-Freigrenze
- ING Deutschland: Girokonto-Aktion mit 200 Euro Neukundenbonus (Juli 2026)
- comdirect: Girokonto mit 100 Euro Prämie — Aktionsbedingungen (2026)
- Commerzbank: Girokonto eröffnen mit Startguthaben — Bedingungen (2026)
- Deutsche Bundesbank: Statistiken zum Zahlungsverkehr in Deutschland
Weitere interessante Inhalte
Diese Beiträge behandeln angrenzende Themen und gehören nicht unmittelbar zum Text oben:
- Studentenkonto 2026: Kostenlose Girokonten im Vergleich
- Depot eröffnen 2026: Ablauf, Unterlagen und Kosten im Überblick
- Girokonto Auswahl: 5 Kriterien für 2026
- Krypto verkaufen und auszahlen: Ablauf Schritt für Schritt
- Negativzinsen auf dem Girokonto: Rechtslage 2026
- Geldwäschegesetz beim Girokonto: Pflichten und Grenzen
- Direktbank Girokonto 2026: Vorteile, Nachteile & Vergleich
Häufig gestellte Fragen
Welche Bank zahlt aktuell die höchste Girokonto-Prämie?
Im Juli 2026 führen ING und 1822direkt mit jeweils rund 200 Euro Startguthaben. Dahinter folgen Umweltbank (150 Euro), Norisbank (120 Euro) sowie comdirect und Postbank mit je 100 Euro. Aktionszeiträume und Bedingungen ändern sich allerdings laufend. Viele dieser Banken bieten auch verzinstes Tagesgeld an, wie ein Tagesgeld-Vergleich zeigt.
Muss ich die Girokonto-Prämie versteuern?
Prämien zählen zu den sonstigen Einkünften und bleiben steuerfrei, solange sie zusammen mit weiteren sonstigen Einkünften unter 256 Euro pro Kalenderjahr liegen. Wird die Freigrenze überschritten, ist der gesamte Betrag in der Anlage SO steuerpflichtig.
Wie lange dauert der Kontowechsel mit dem gesetzlichen Wechselservice?
Der gesetzliche Kontowechsel nach dem Zahlungskontengesetz ist auf 12 Werktage getaktet: 2 Tage für die Anforderung, je 5 Tage für Datenübermittlung und Einrichtung. Digitale Wechselservices der Banken erledigen die Erfassung oft in rund 10 Minuten.
Bekomme ich die Prämie auch ohne Gehaltseingang?
Teilweise. Bei der ING zählt jeder Geldeingang ab 1.000 Euro monatlich, auch in Teilbeträgen. comdirect verlangt nur 5 Transaktionen à 25 Euro. Die 1822direkt akzeptiert dagegen ausschließlich Lohn, Gehalt, Rente, Besoldung oder BAföG als qualifizierten Eingang.
Kann die Bank die Prämie zurückfordern, wenn ich das Konto wieder kündige?
Nach der Auszahlung ist eine Rückforderung praktisch ausgeschlossen, weil du dafür bereits alle Bedingungen erfüllt haben musst. Eine formale Haltefrist nach der Gutschrift sehen die meisten Aktionsbedingungen nicht vor — maßgeblich sind die jeweiligen Teilnahmebedingungen.